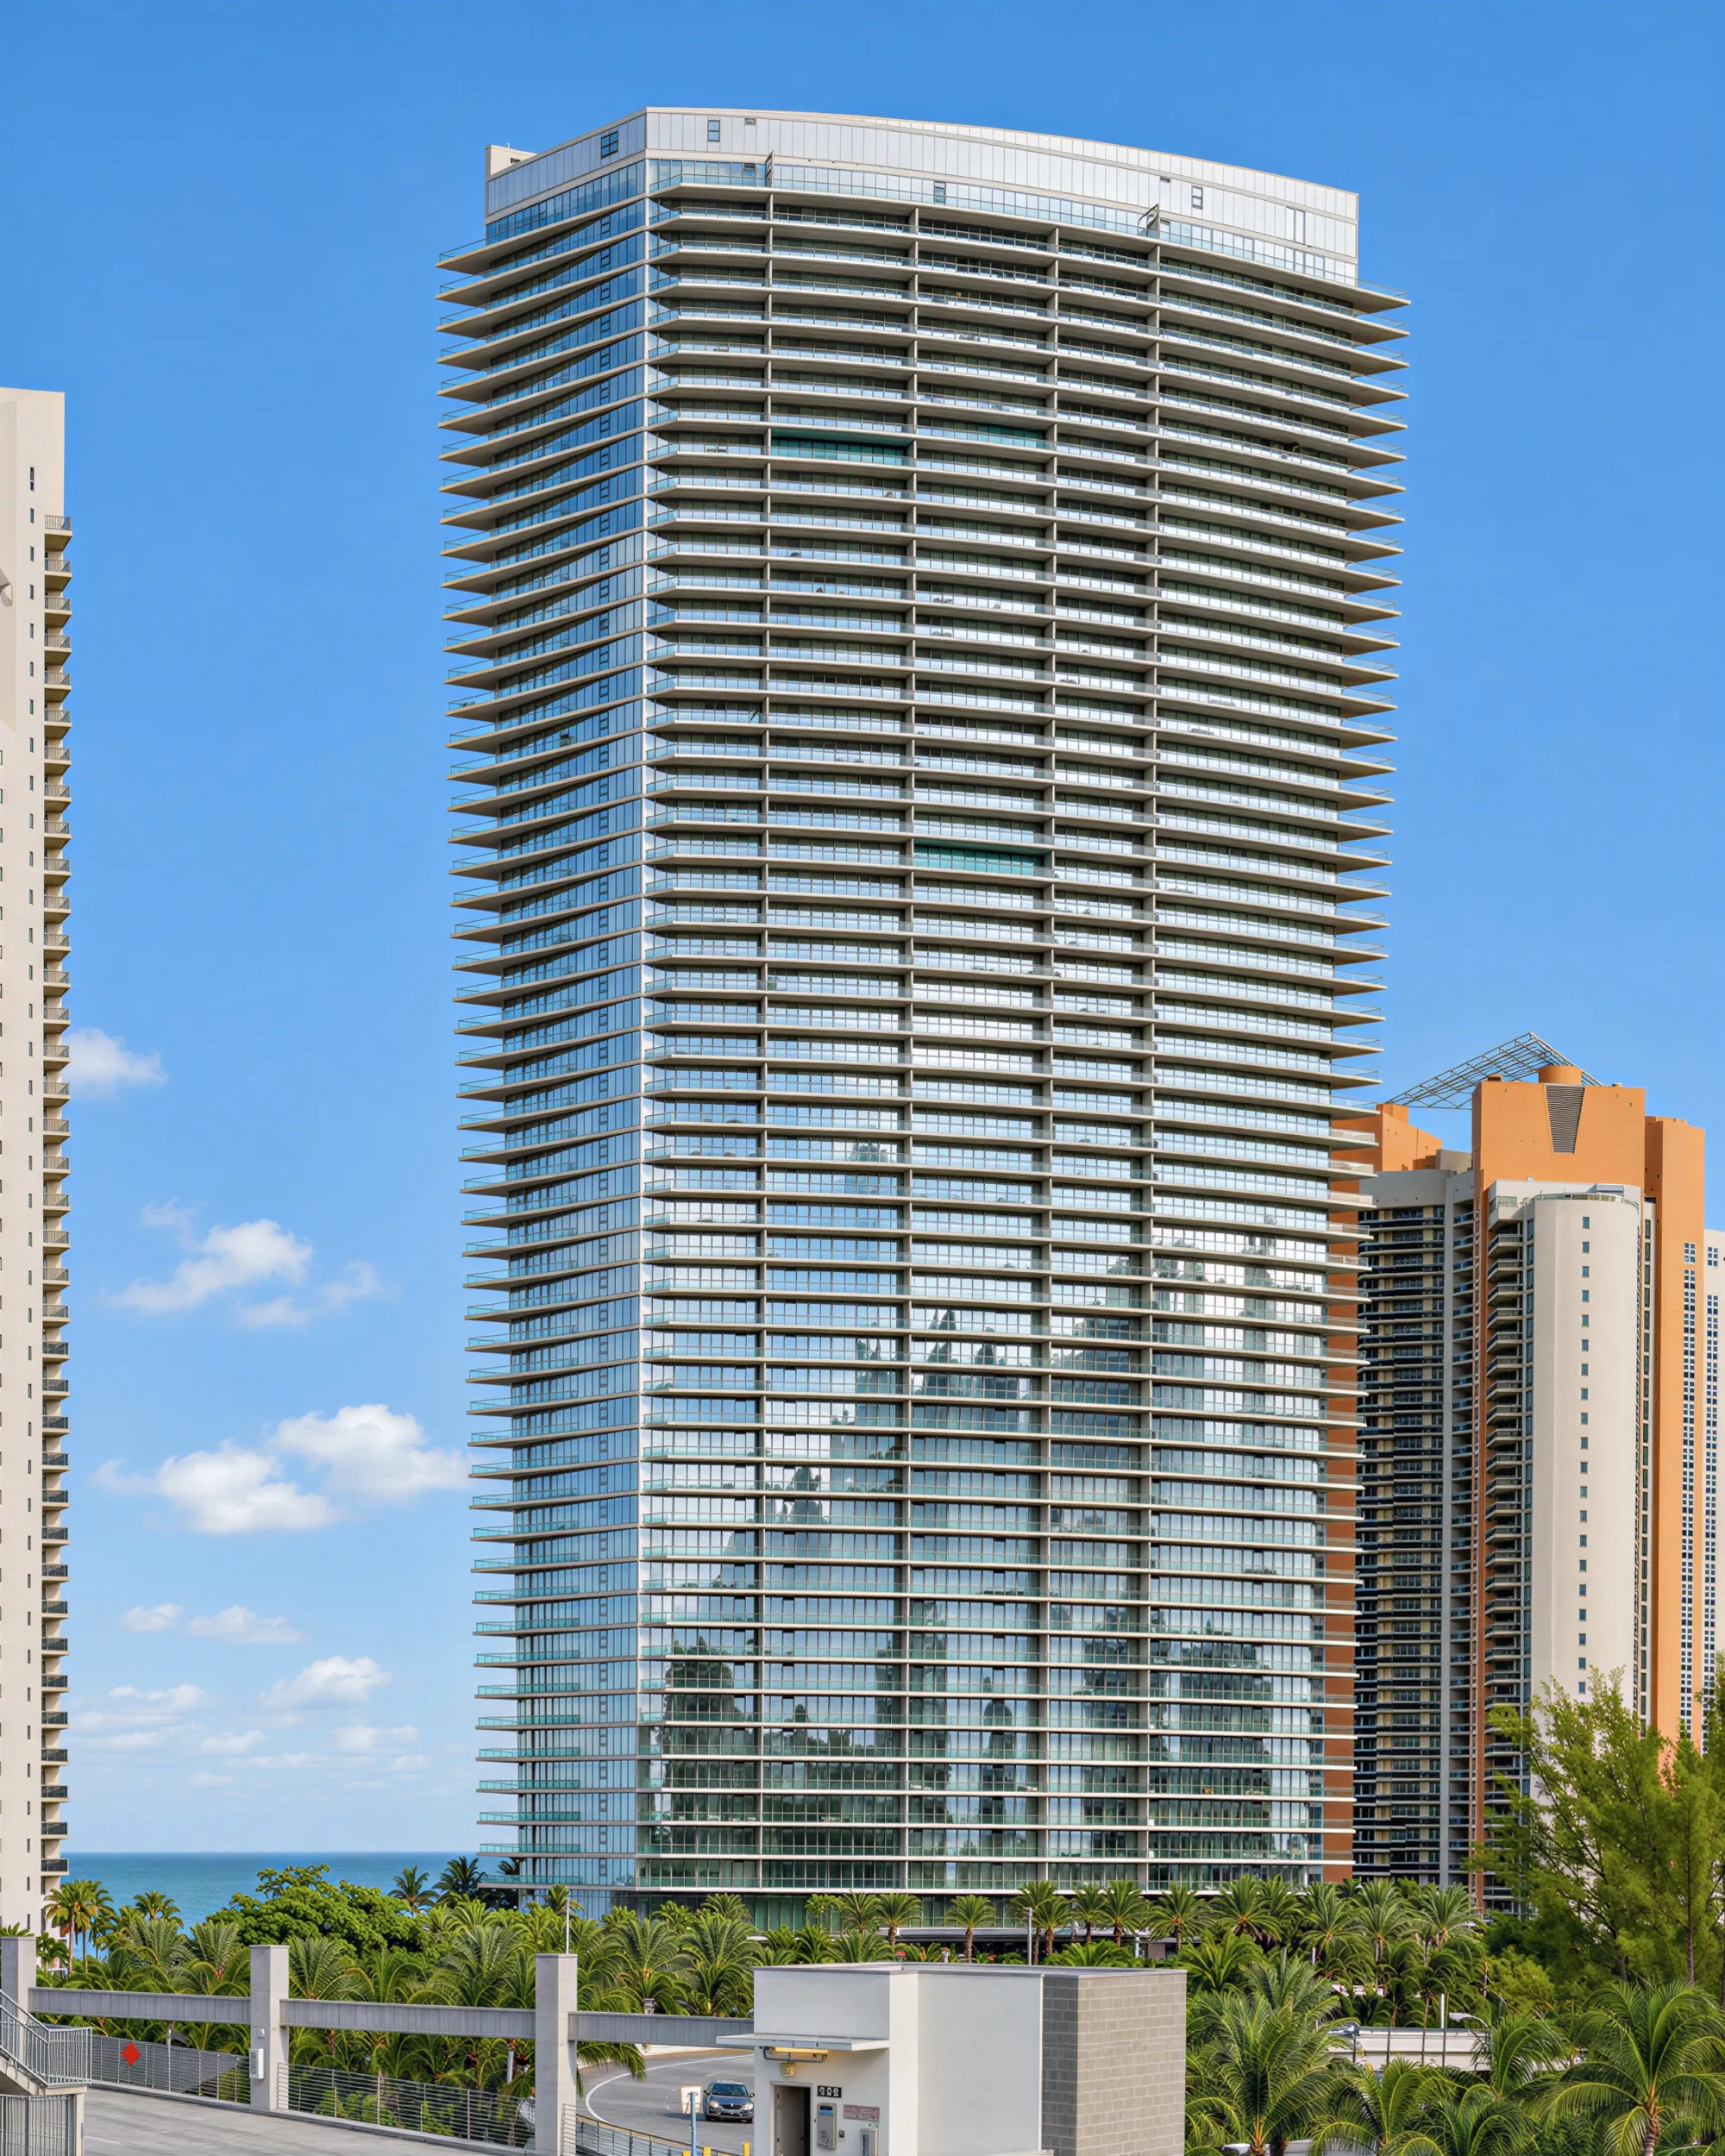
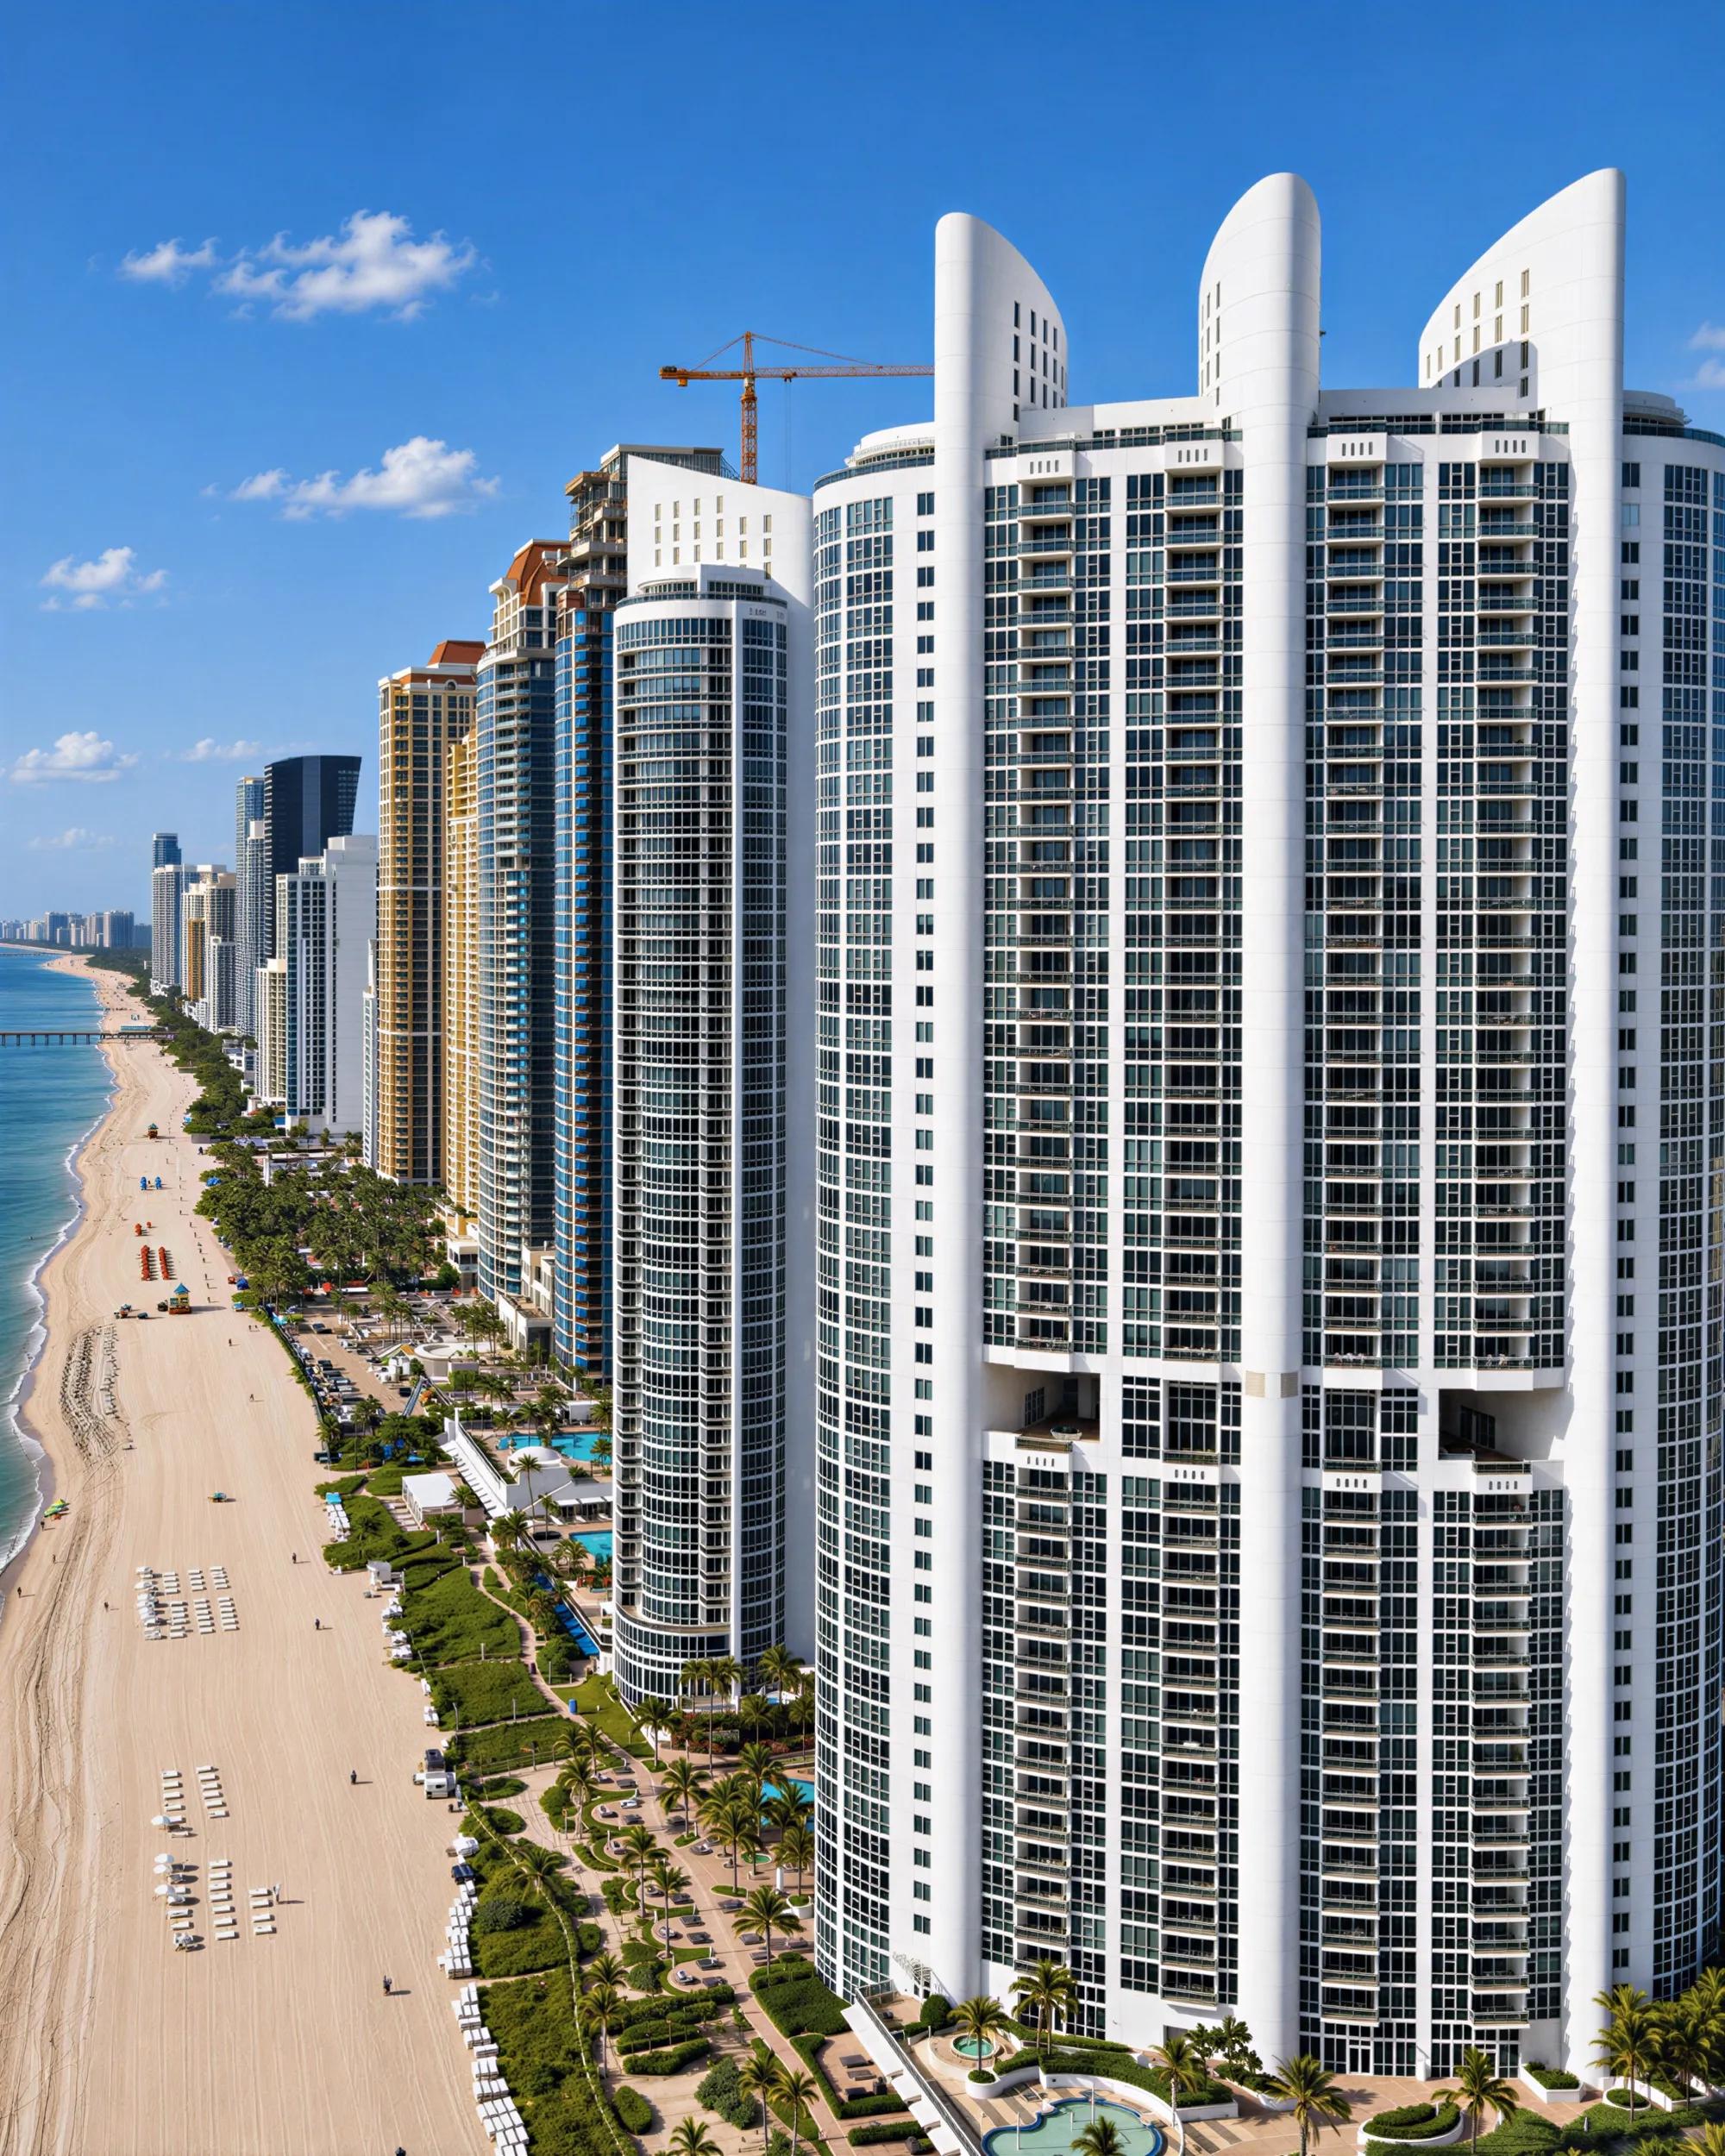
Das Gebäude selbst bleibt außerhalb des Gebiets, für das die FEMA ein Hochwasser mit 1 % Wahrscheinlichkeit im Jahr erwartet, wechselt aber in eine höhere Gefahrenstufe. Nach den Karten, die seit dem 11. September 2009 gelten, liegt es in Zone X (nicht schraffiert), bei minimaler Hochwassergefahr. Die überarbeiteten Karten, die am 19. Februar 2027 in Kraft treten, führen es in Zone X (schraffiert), mit 0,2 % Wahrscheinlichkeit im Jahr und mittlerer Gefahr.
Zum Strand hin zeigen die heutigen Karten Zone AE, das Gebiet mit 1 % Wahrscheinlichkeit im Jahr, in dem Kreditgeber in der Regel eine Hochwasserversicherung verlangen. Die neuen Karten setzen an dessen Stelle Zone AO, ein Gebiet flacher Überflutung mit einer erwarteten Wassertiefe von rund 0,9 m (3 Fuß) über dem Gelände. Zone VE, der Küstenstreifen, in den Sturmwellen schlagen und für den die strengsten Bauvorschriften gelten, beginnt heute rund 100 m östlich des Gebäudepunkts, künftig rund 50 m, also rund 50 m näher.
Die Bemessungshochwasserhöhe (base flood elevation) ist die Höhe über dem Bezugsniveau der Karte, die das Wasser bei einem solchen Hochwasser voraussichtlich erreicht, keine Wassertiefe. Heute beträgt sie 2,74 m (9 Fuß) in Zone AE und 3,05 m (10 Fuß) in Zone VE über NGVD29. Künftig gelten in Zone VE 2,74 m (9 Fuß) und weiter draußen 3,05 m (10 Fuß) über NAVD88, einem neueren Bezugsniveau; direkt vergleichen lassen sich die Werte nicht. Alle Werte stammen aus Abfragen des National Flood Hazard Layer der FEMA, nicht aus amtlichen Feststellungen.
Wie ganz Sunny Isles Beach und Golden Beach liegt die Adresse in der Sturmflut-Planungszone B (Storm Surge Planning Zone B) des Miami-Dade County. Ab einem Hurrikan der Kategorie 2 rechnet das County hier mit Sturmflut, also mit Meerwasser, das der Sturm an Land drückt. Räumungen ordnet es nach Zugbahn und erwarteter Flut des einzelnen Sturms an, nicht allein nach seiner Kategorie.
Hochwasserversicherung. Das Hochwasserversicherungsprogramm der US-Bundesregierung (National Flood Insurance Program, NFIP) versichert ein Wohngebäude mit höchstens 250.000 US-Dollar und den Hausrat mit höchstens 100.000 US-Dollar. Die Gebäudepolice einer Eigentümergemeinschaft kann 250.000 US-Dollar mal der Zahl der Wohnungen erreichen; bei den 308 Wohnungen des eingetragenen Condominiums wären das 77 Mio. US-Dollar. Bei Immobilien dieser Werte wird die Deckung oberhalb der NFIP-Grenzen privat abgeschlossen.
Sturmversicherung. Citizens ist Floridas staatlich getragener Versicherer für Risiken, die der Markt nicht übernimmt. Für eine Wohnung, deren Neuwert samt Hausrat 700.000 US-Dollar oder mehr beträgt, darf er keine Eigentümerpolice ausstellen; in Counties, in denen die staatliche Versicherungsaufsicht zu wenig Wettbewerb feststellt, liegt die Grenze bei 1 Million US-Dollar. Maßgeblich ist der Neuwert, nicht der Kaufpreis. Die Gebäudepolice der Gemeinschaft steht auf einem anderen Blatt; ob eine bestimmte Wohnung infrage kommt, sagt ein Versicherungsagent.