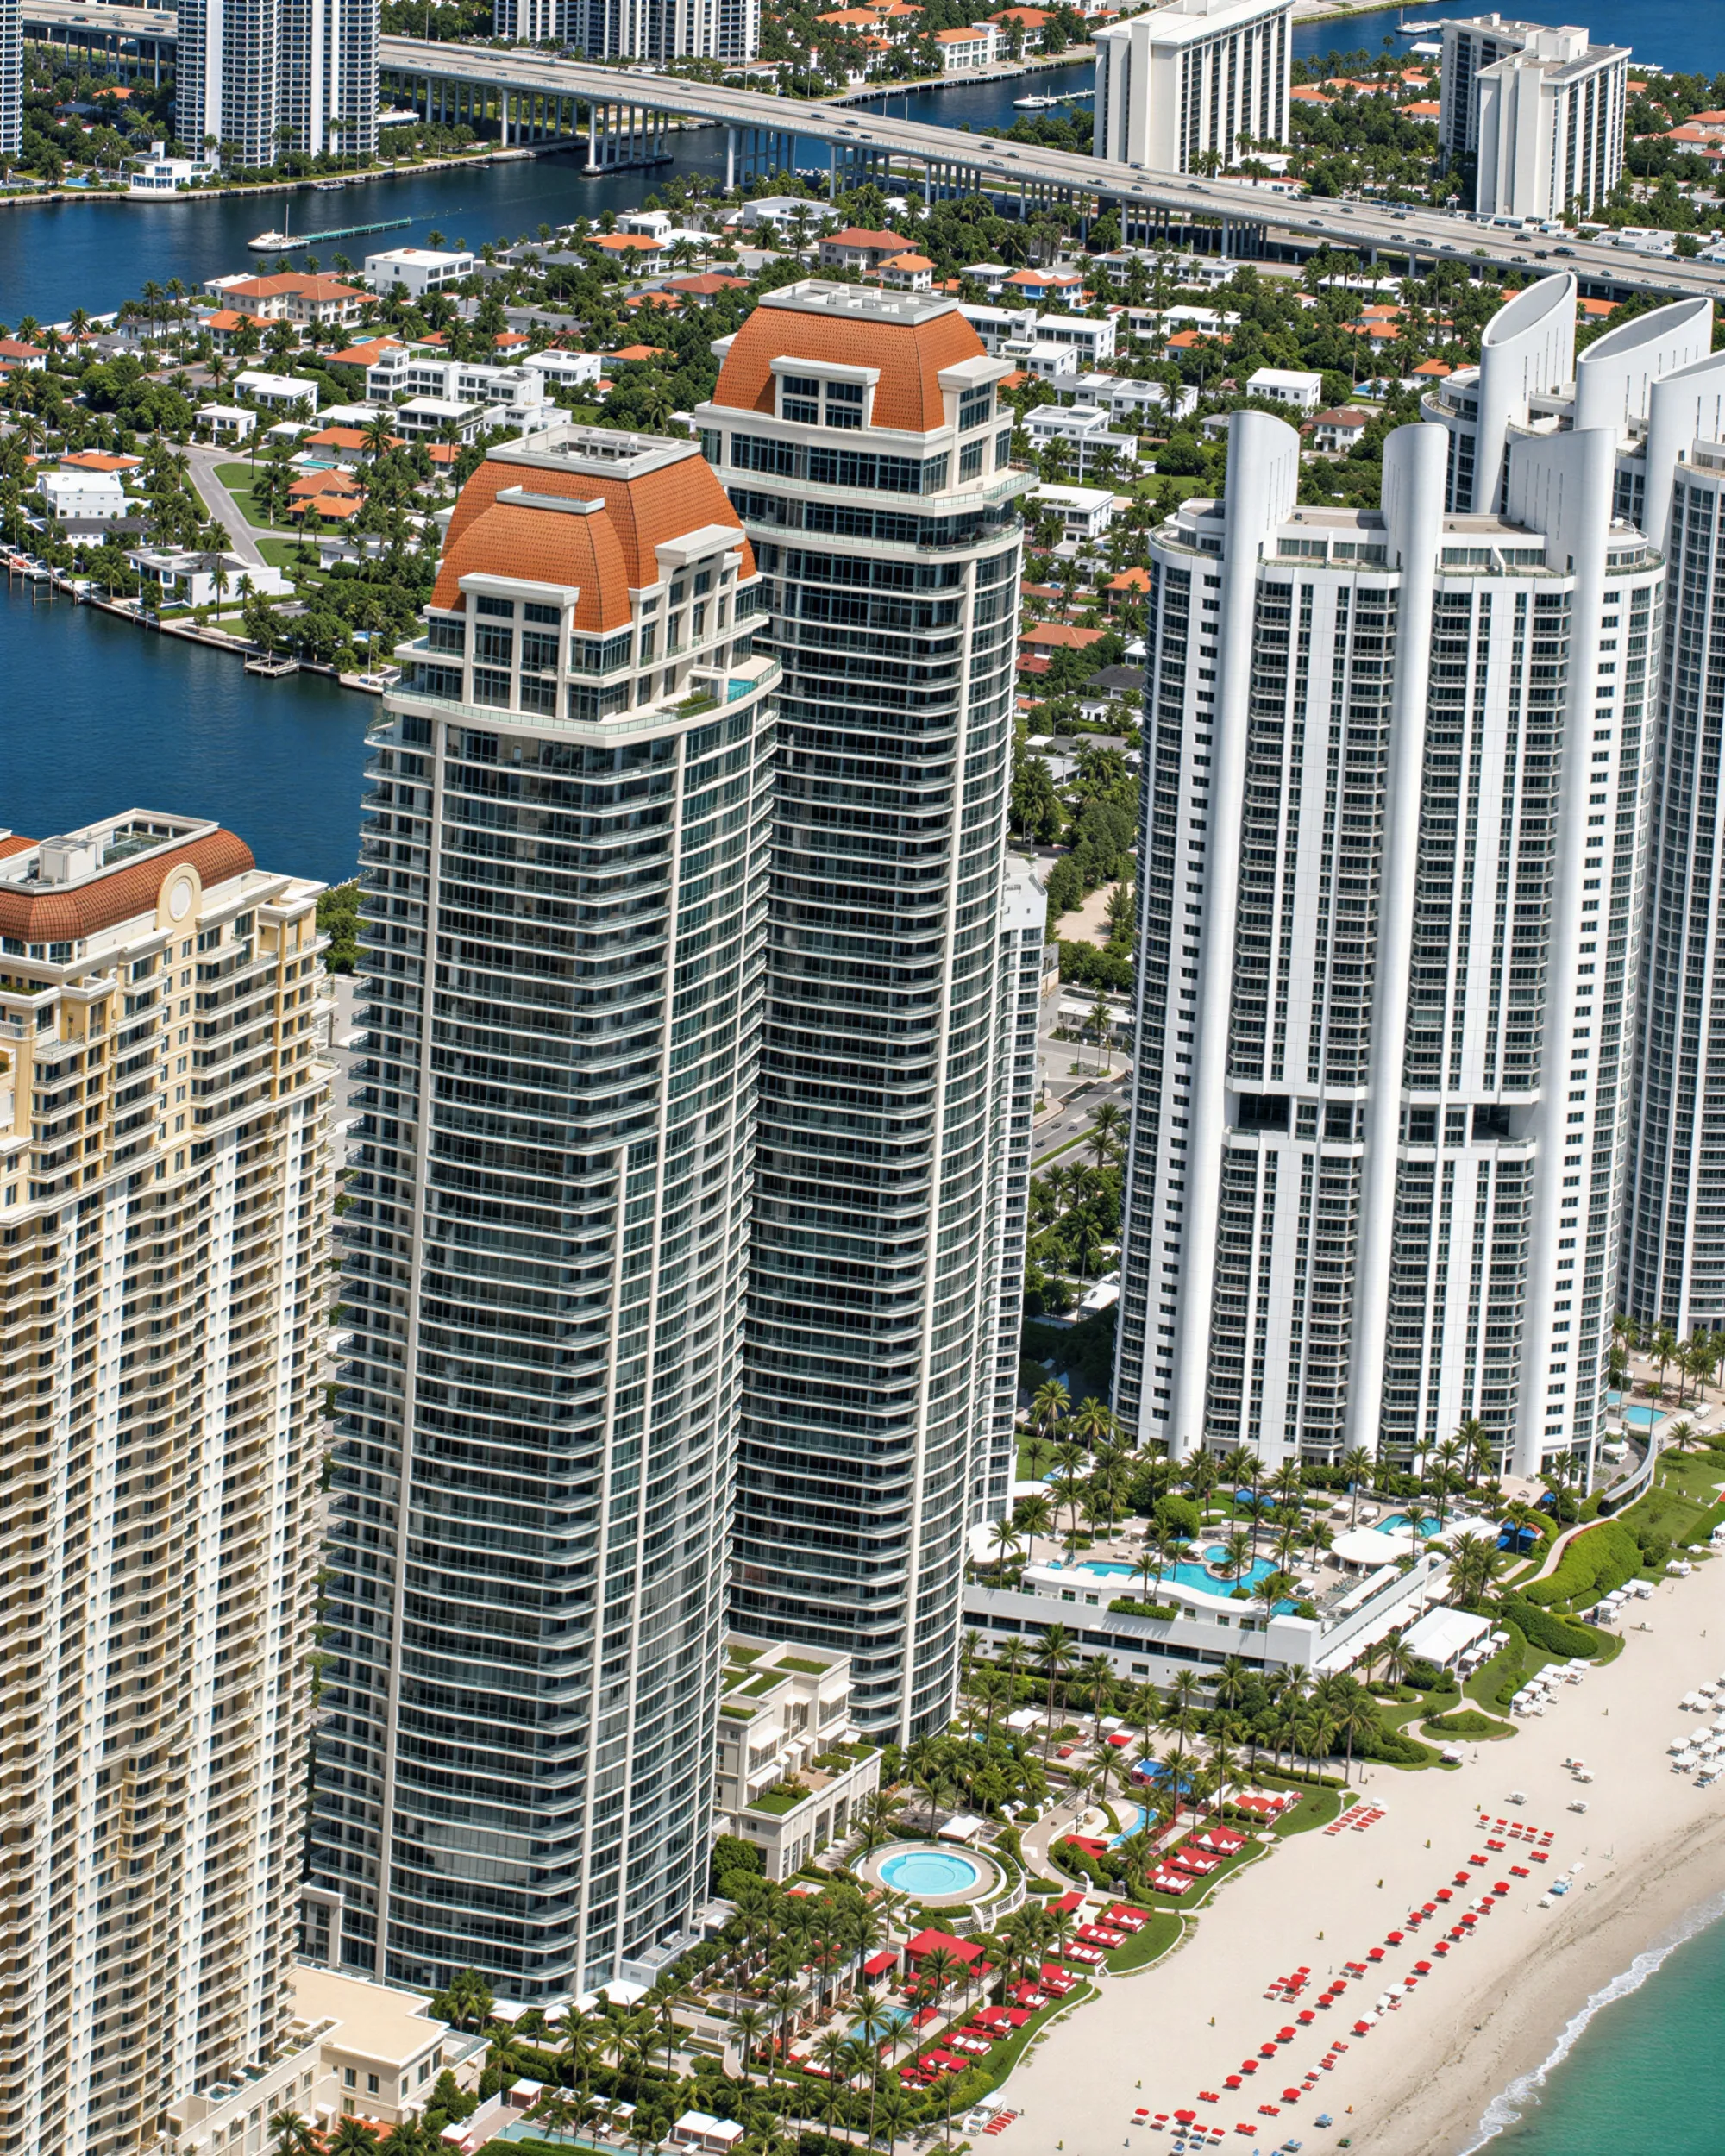
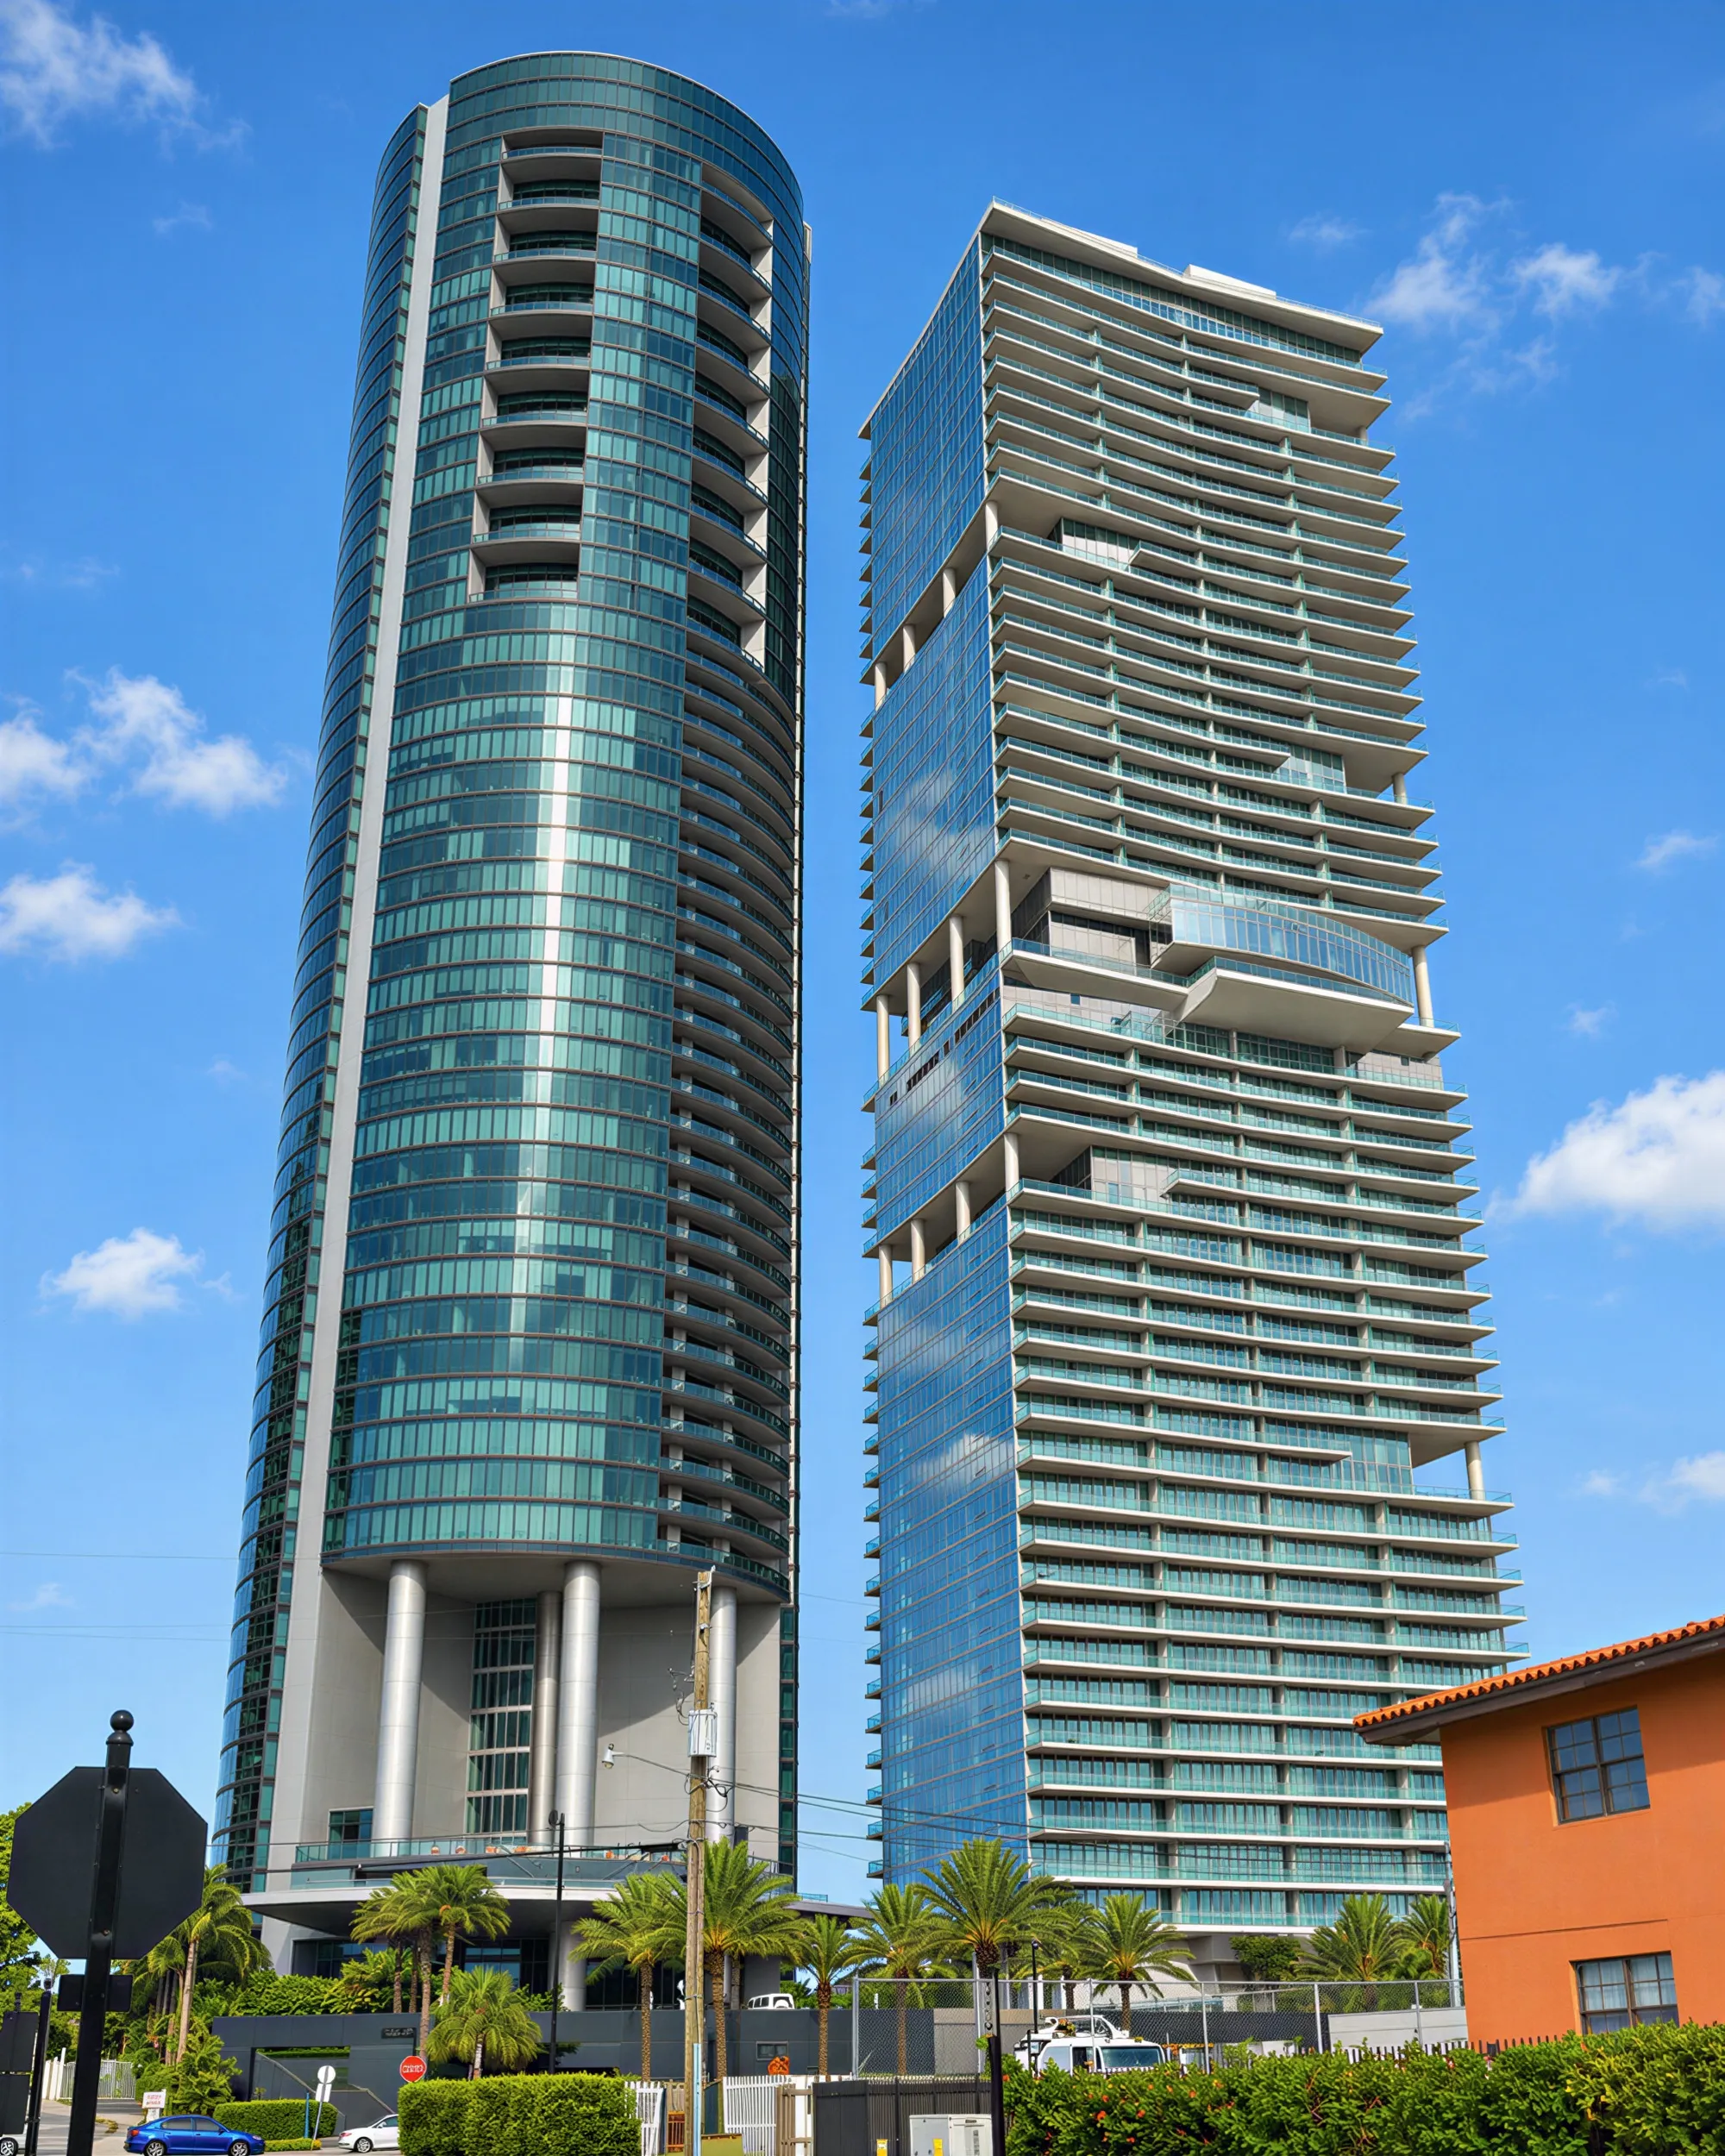
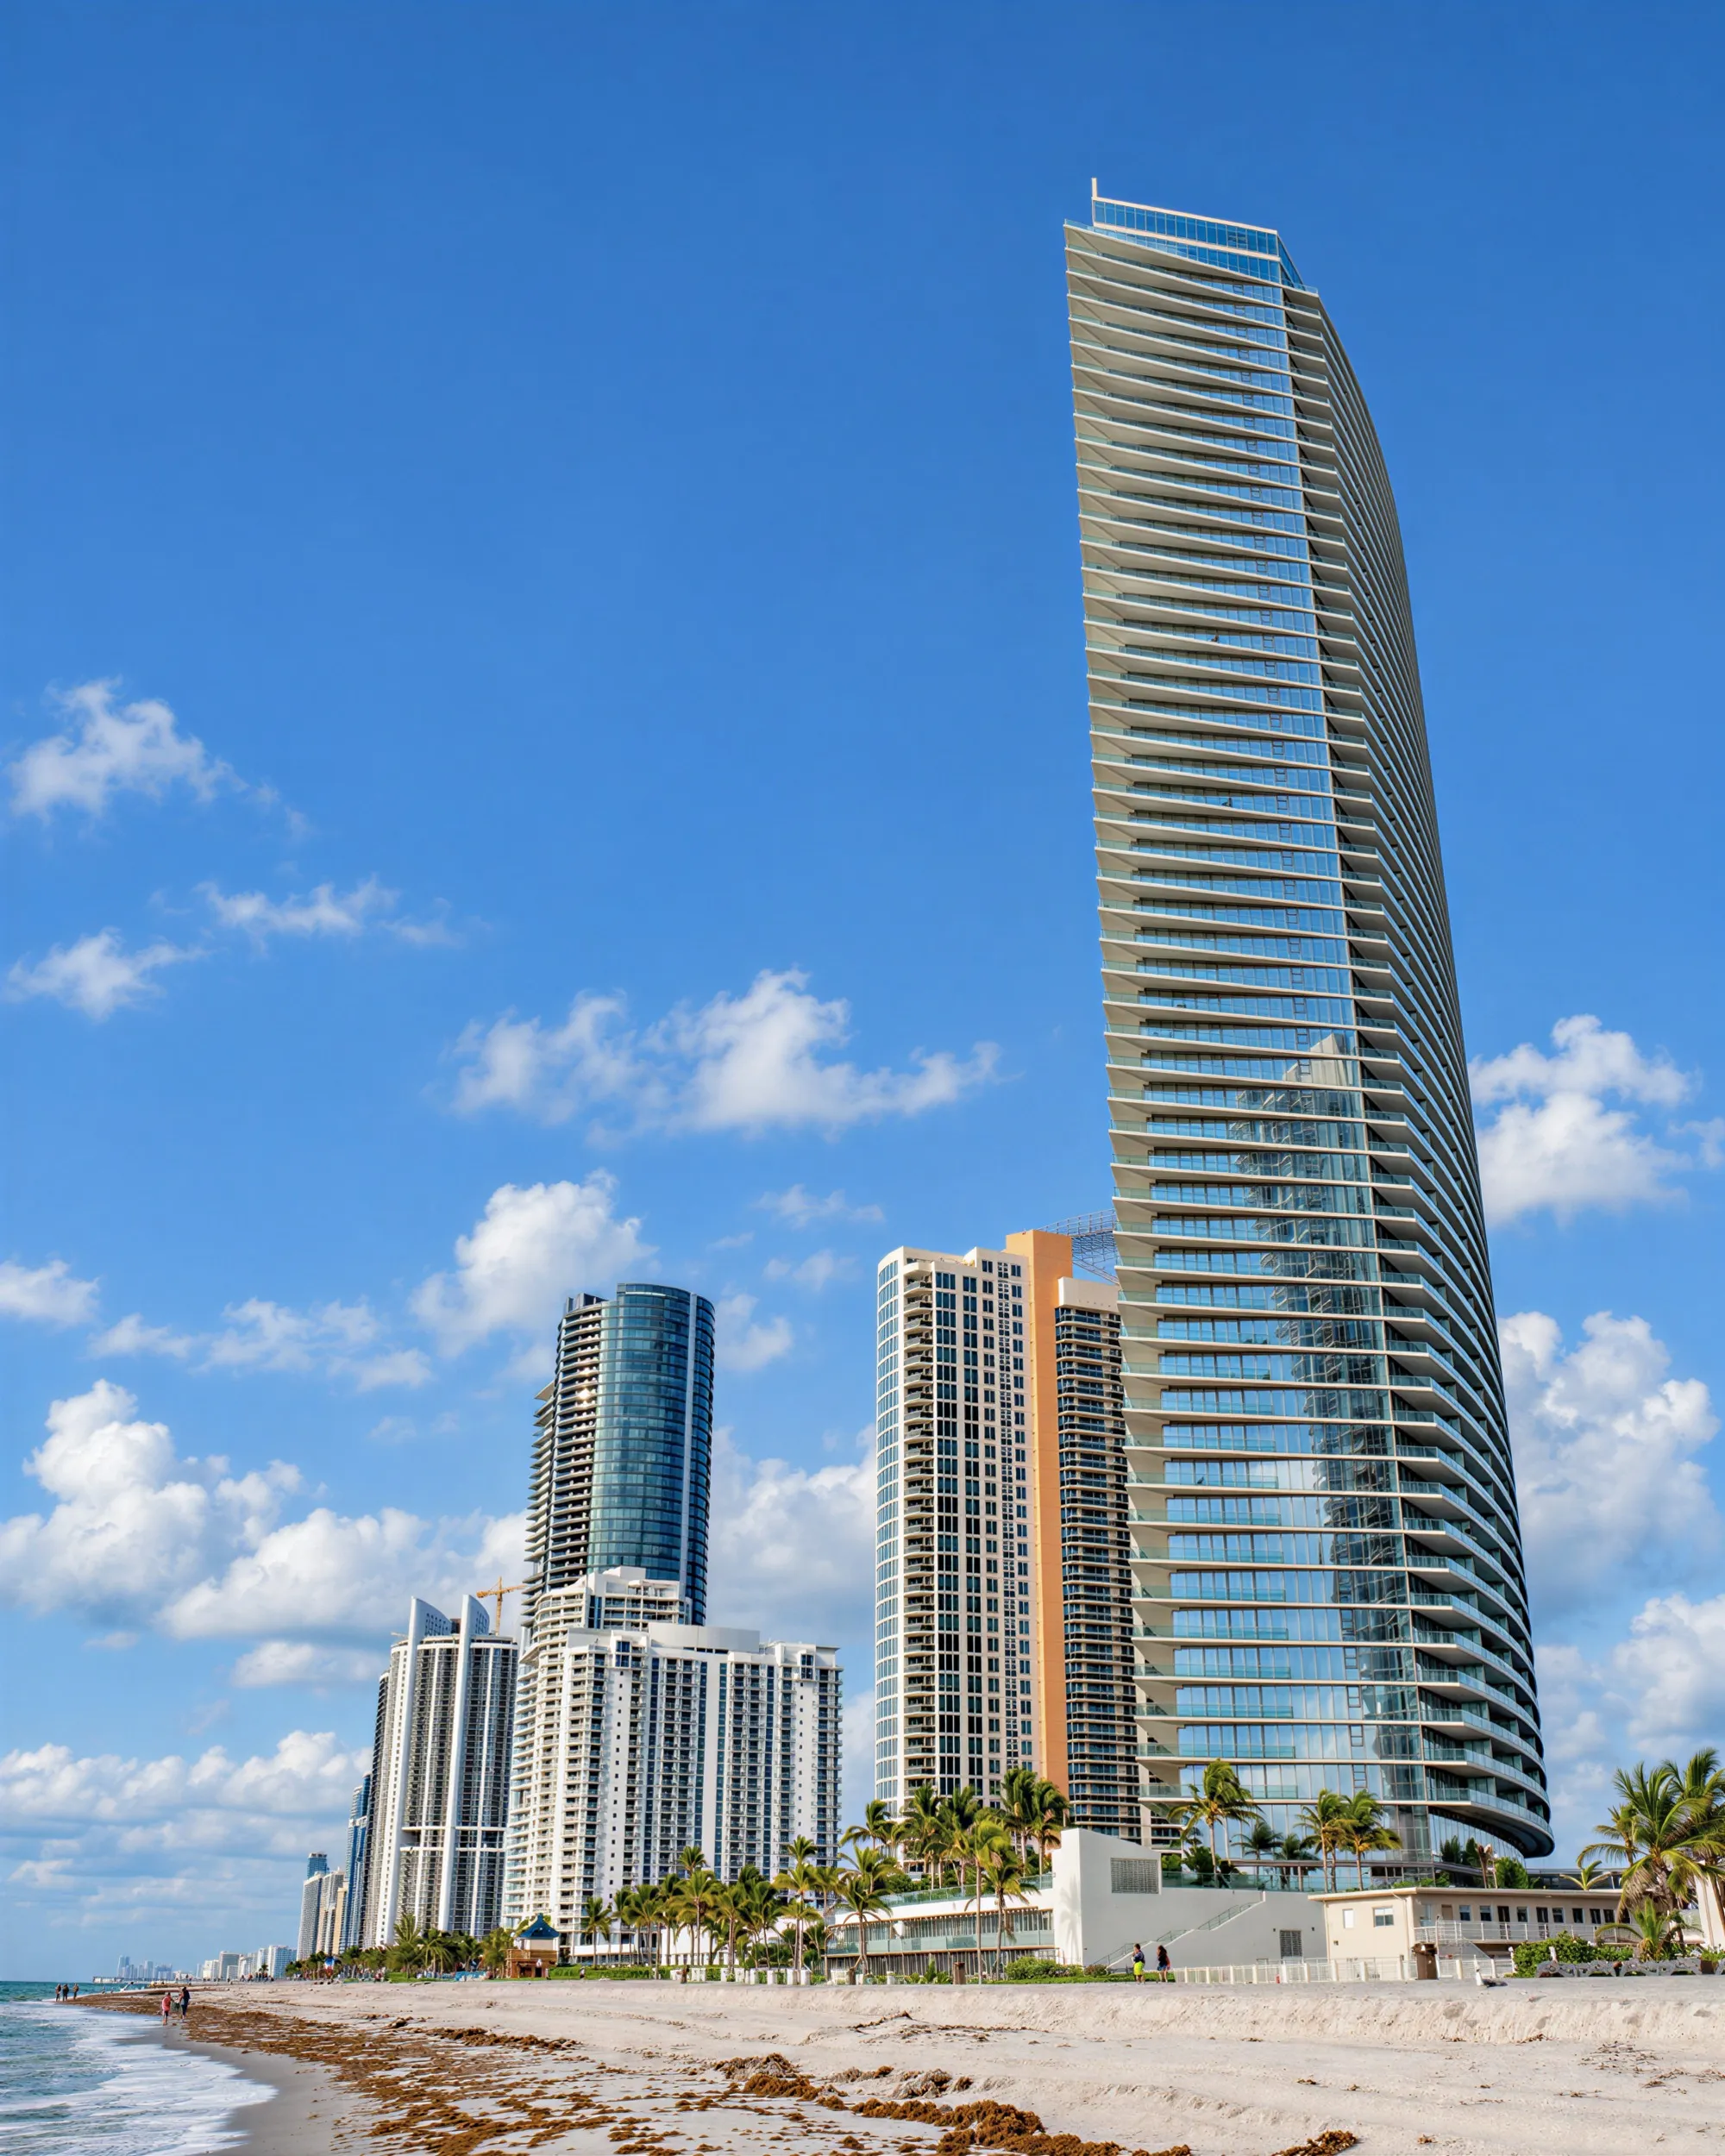
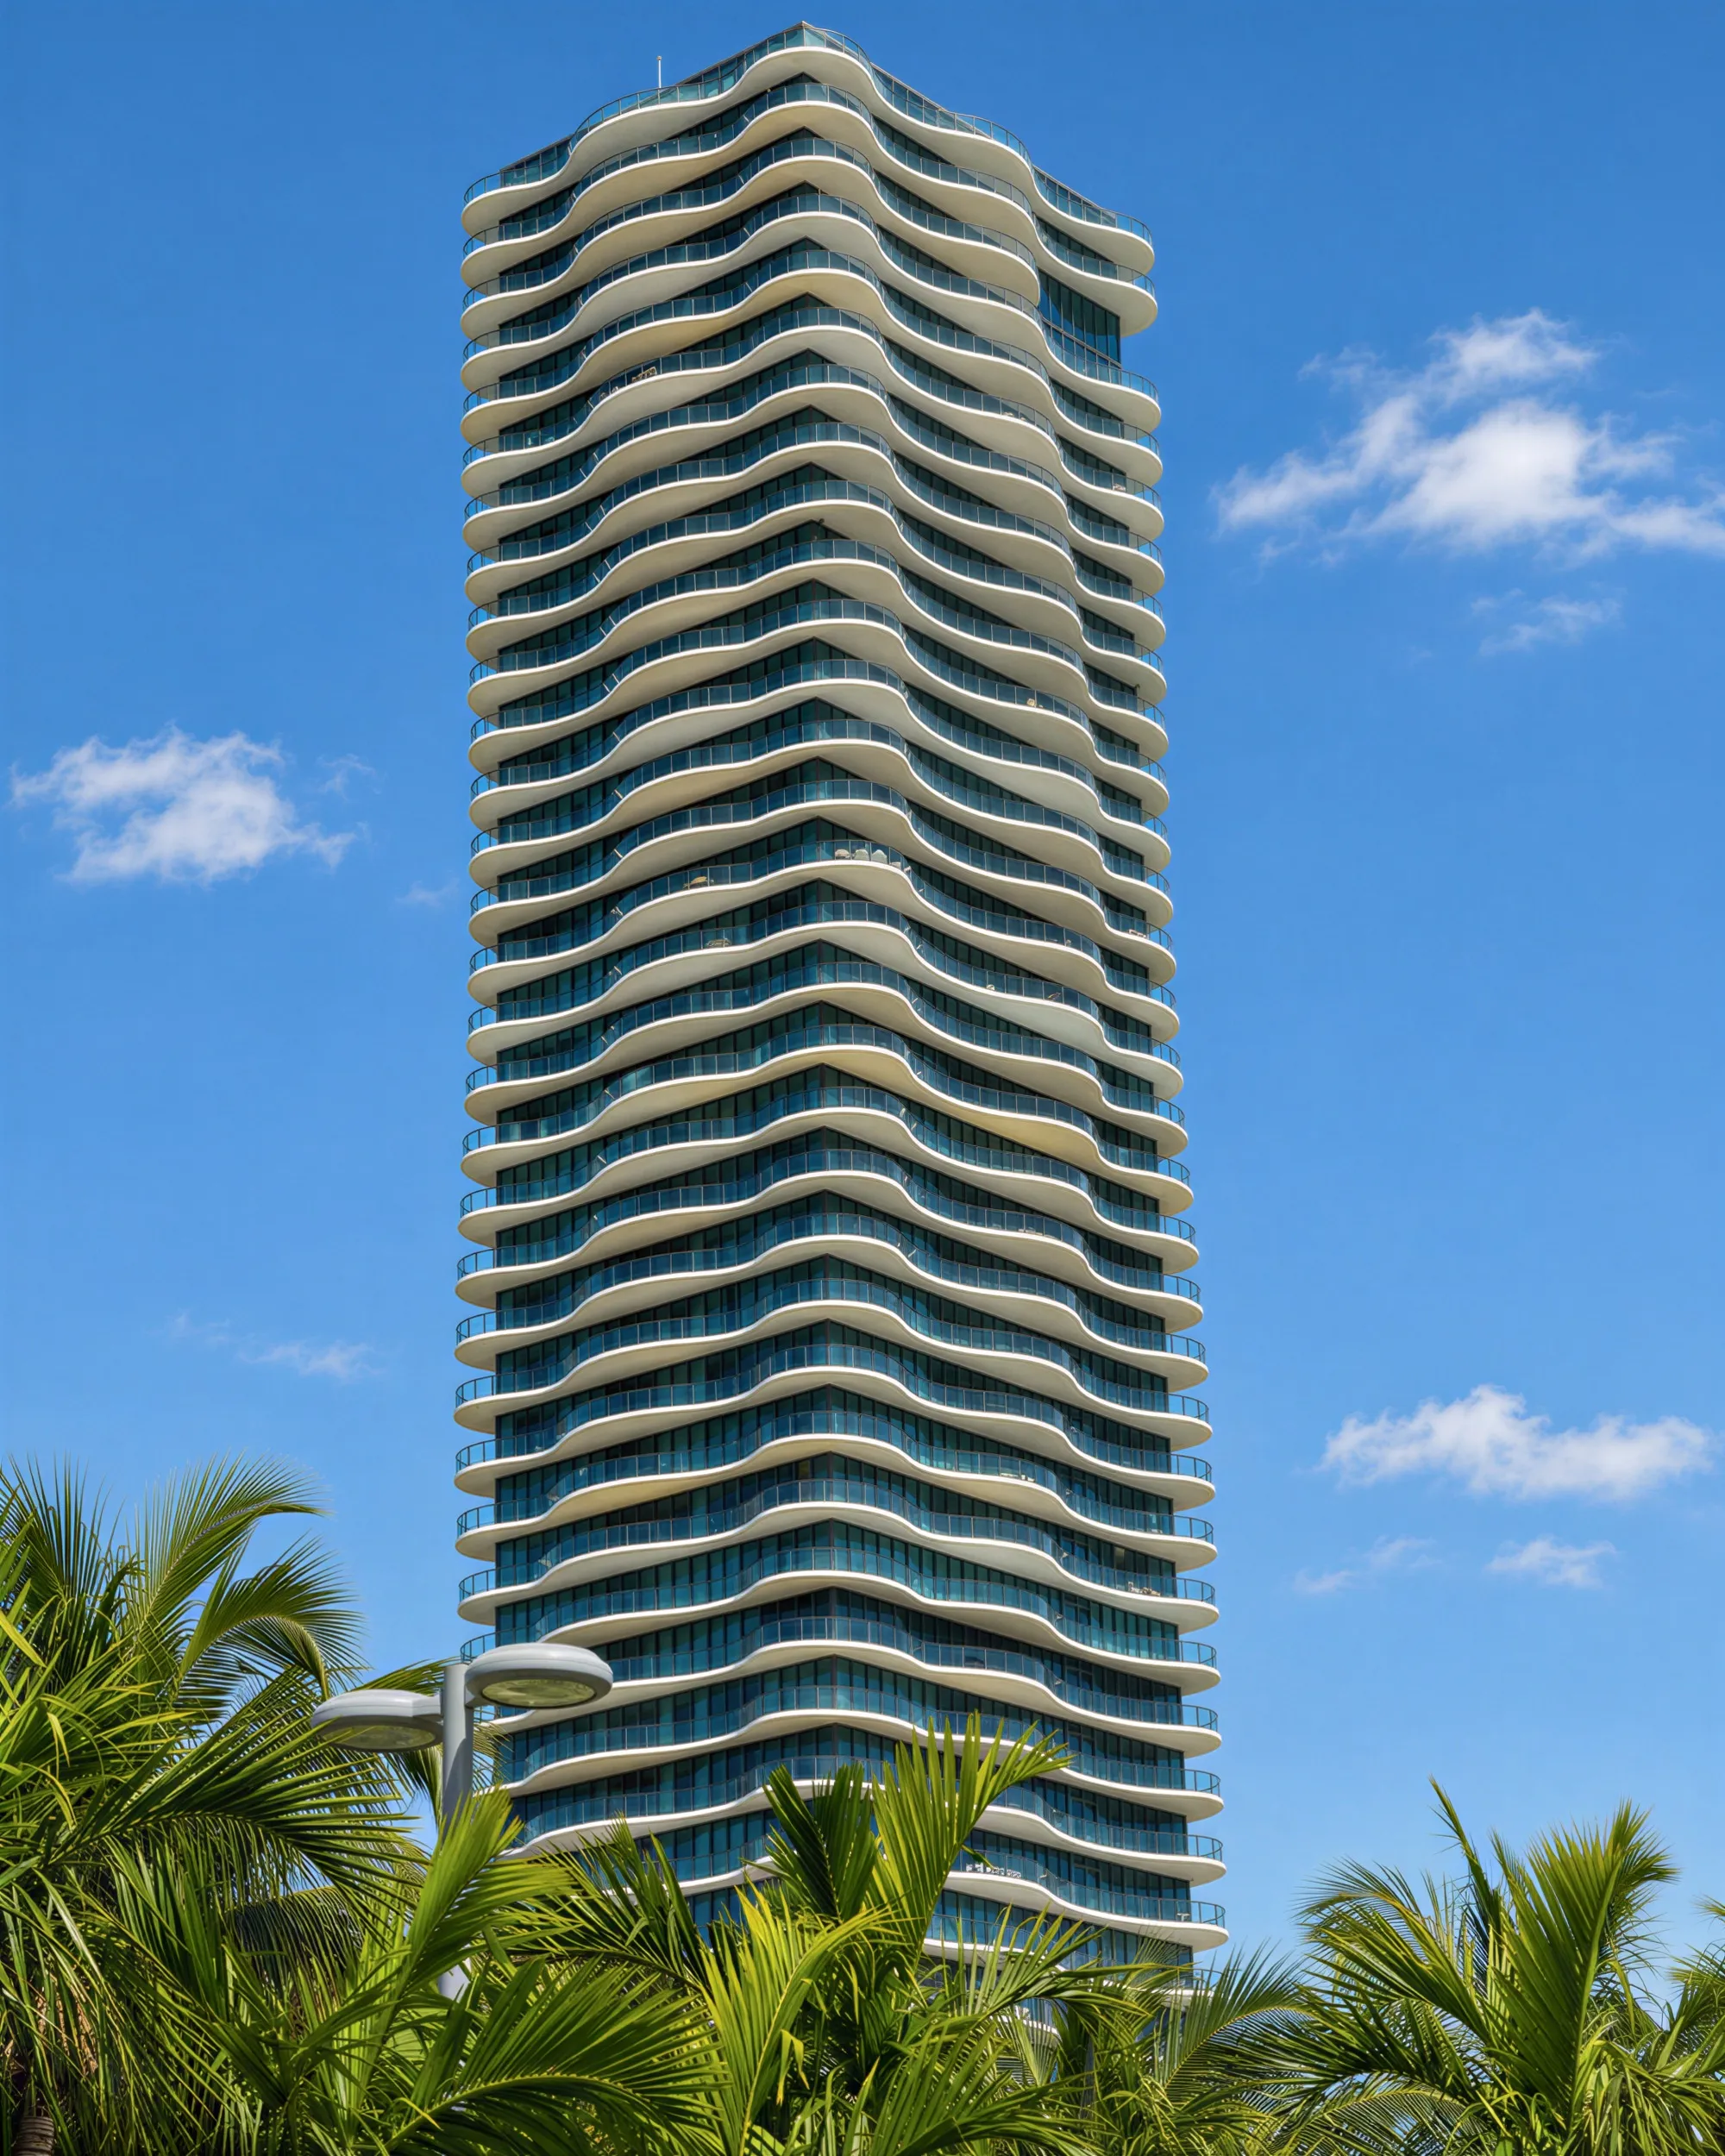
Con ambos mapas de FEMA, el edificio queda fuera del área con un 1 % de probabilidad anual de inundación, aunque los revisados elevan su propio riesgo de mínimo a moderado. Los vigentes, en vigor desde el 11 de septiembre de 2009, lo sitúan en la zona X sin sombrear, de riesgo mínimo.
Hacia el este, primero aparece una zona X sombreada, con un 0,2 % de probabilidad anual de inundación. Le sigue la zona AE, la del 1 % anual, donde el banco que da una hipoteca suele exigir seguro de inundación, con una cota de inundación base de 2,4 metros (8 pies). Junto al agua empieza la zona VE, con 3 metros (10 pies): la franja donde golpea el oleaje de tormenta, con las reglas de construcción más estrictas.
La cota de inundación base (base flood elevation, BFE) es la altura que se espera que alcance el agua en una inundación con un 1 % de probabilidad anual; no es la profundidad del agua sobre el terreno.
Los mapas revisados, vigentes desde el 19 de febrero de 2027, sitúan el edificio en la zona X sombreada, de riesgo moderado, y el lado de la playa de la parcela en la zona VE; la franja AE intermedia desaparece. Allí la cota es de 3,7 metros (12 pies) sobre otro nivel de referencia, NAVD88, así que no se compara directamente con los 3 metros (10 pies) actuales, medidos sobre NGVD29.
La franja del oleaje empezará entonces a unos 60 metros al este del punto que marca el edificio en el mapa, frente a unos 130 metros hoy. Todas son lecturas de la capa nacional de riesgo de inundación de FEMA (National Flood Hazard Layer), no determinaciones oficiales de zona.
La dirección está en la zona B de planificación por marejada ciclónica (Storm Surge Planning Zone) de Miami-Dade, como todo Sunny Isles Beach y Golden Beach: expuesta al mar que un huracán de categoría 2 o superior empuja hacia tierra. Las evacuaciones las ordena el condado según la trayectoria y la marejada prevista de cada tormenta, no solo por su categoría.
El programa nacional de seguro contra inundaciones (NFIP) cubre hasta 250 000 dólares por edificio residencial y 100 000 por contenido. La póliza del edificio de una asociación de condominio puede llegar a 250 000 dólares multiplicados por el número de unidades. Con las 86 unidades del registro de condominios, ese tope sería aquí de 21,5 millones de dólares. Con residencias de estos valores, la cobertura por encima de los límites del NFIP se contrata en el mercado privado.
Citizens es la aseguradora que respalda el estado de Florida para quien no encuentra cobertura en el mercado privado (aseguradora de último recurso). No puede emitir la póliza del propietario de una unidad de condominio cuyo costo de reposición, sumando vivienda y contenido, sea de 700 000 dólares o más. En los condados donde el regulador estatal de seguros constate que falta competencia, el límite sube a 1 millón. Cuenta el costo de reconstruir y reequipar la unidad, no el precio de compra, y la póliza de la asociación para el edificio es un asunto aparte. Un agente de seguros puede indicar si una unidad concreta reúne los requisitos.