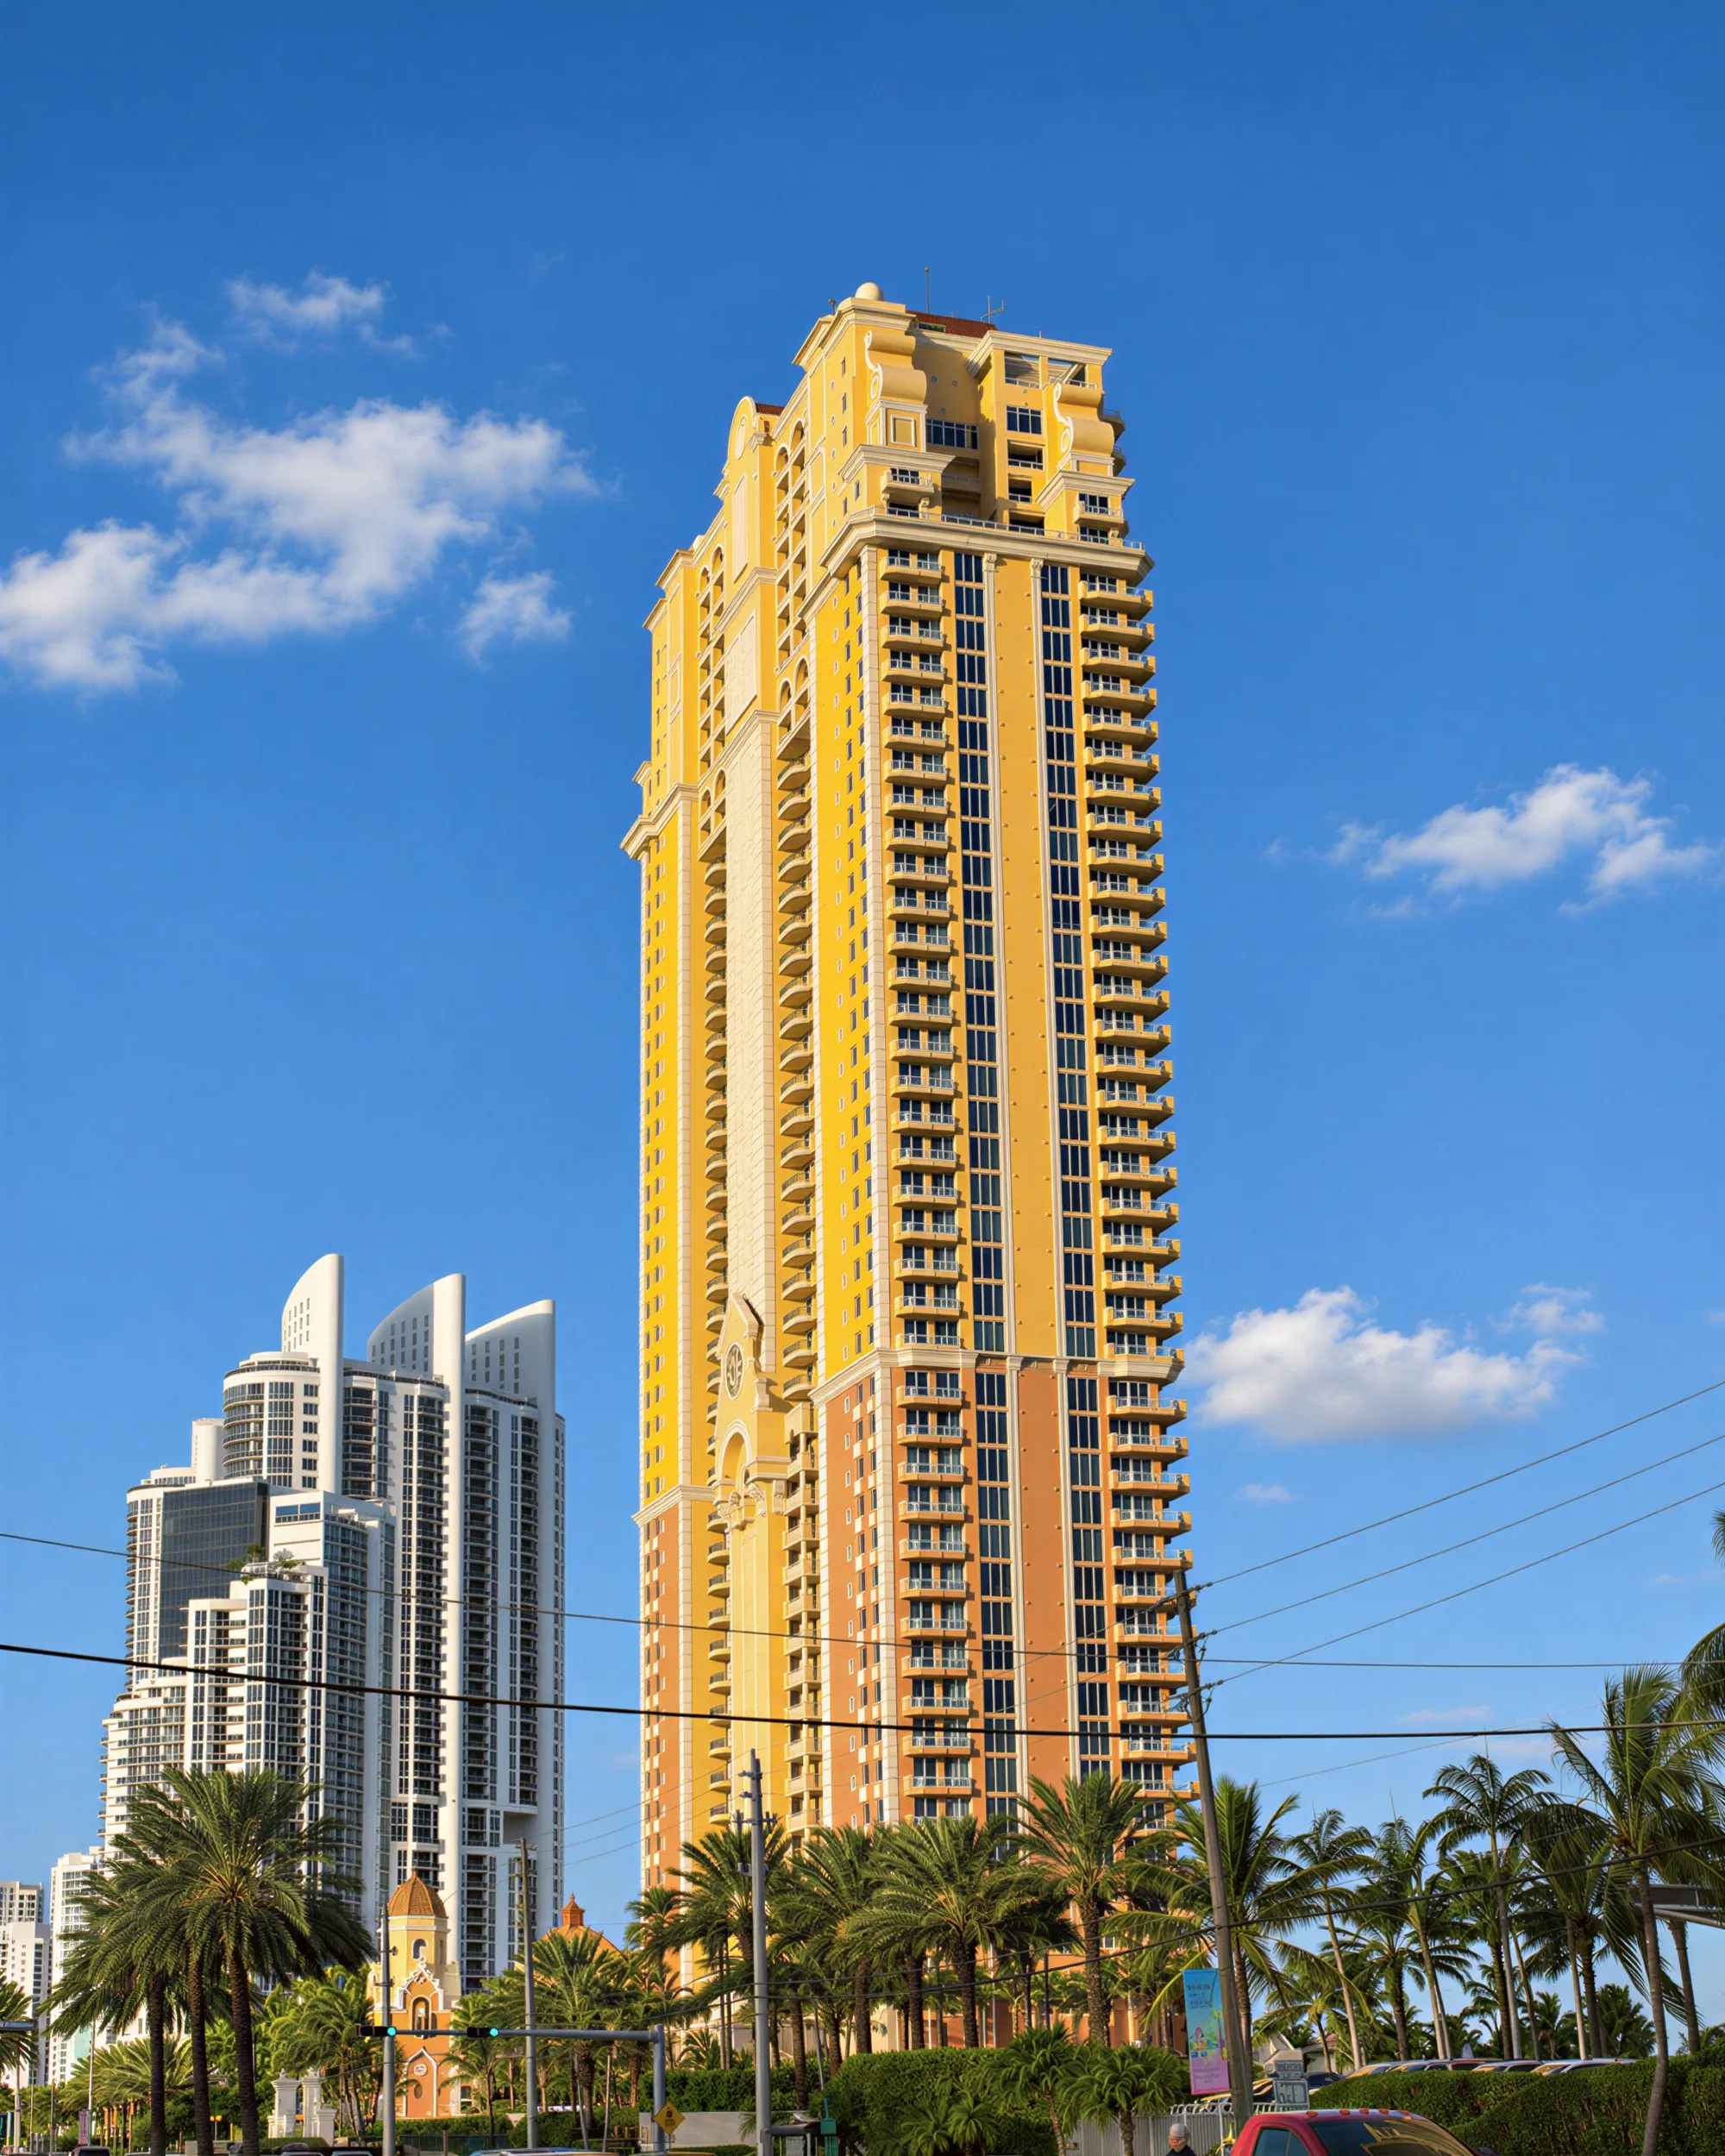
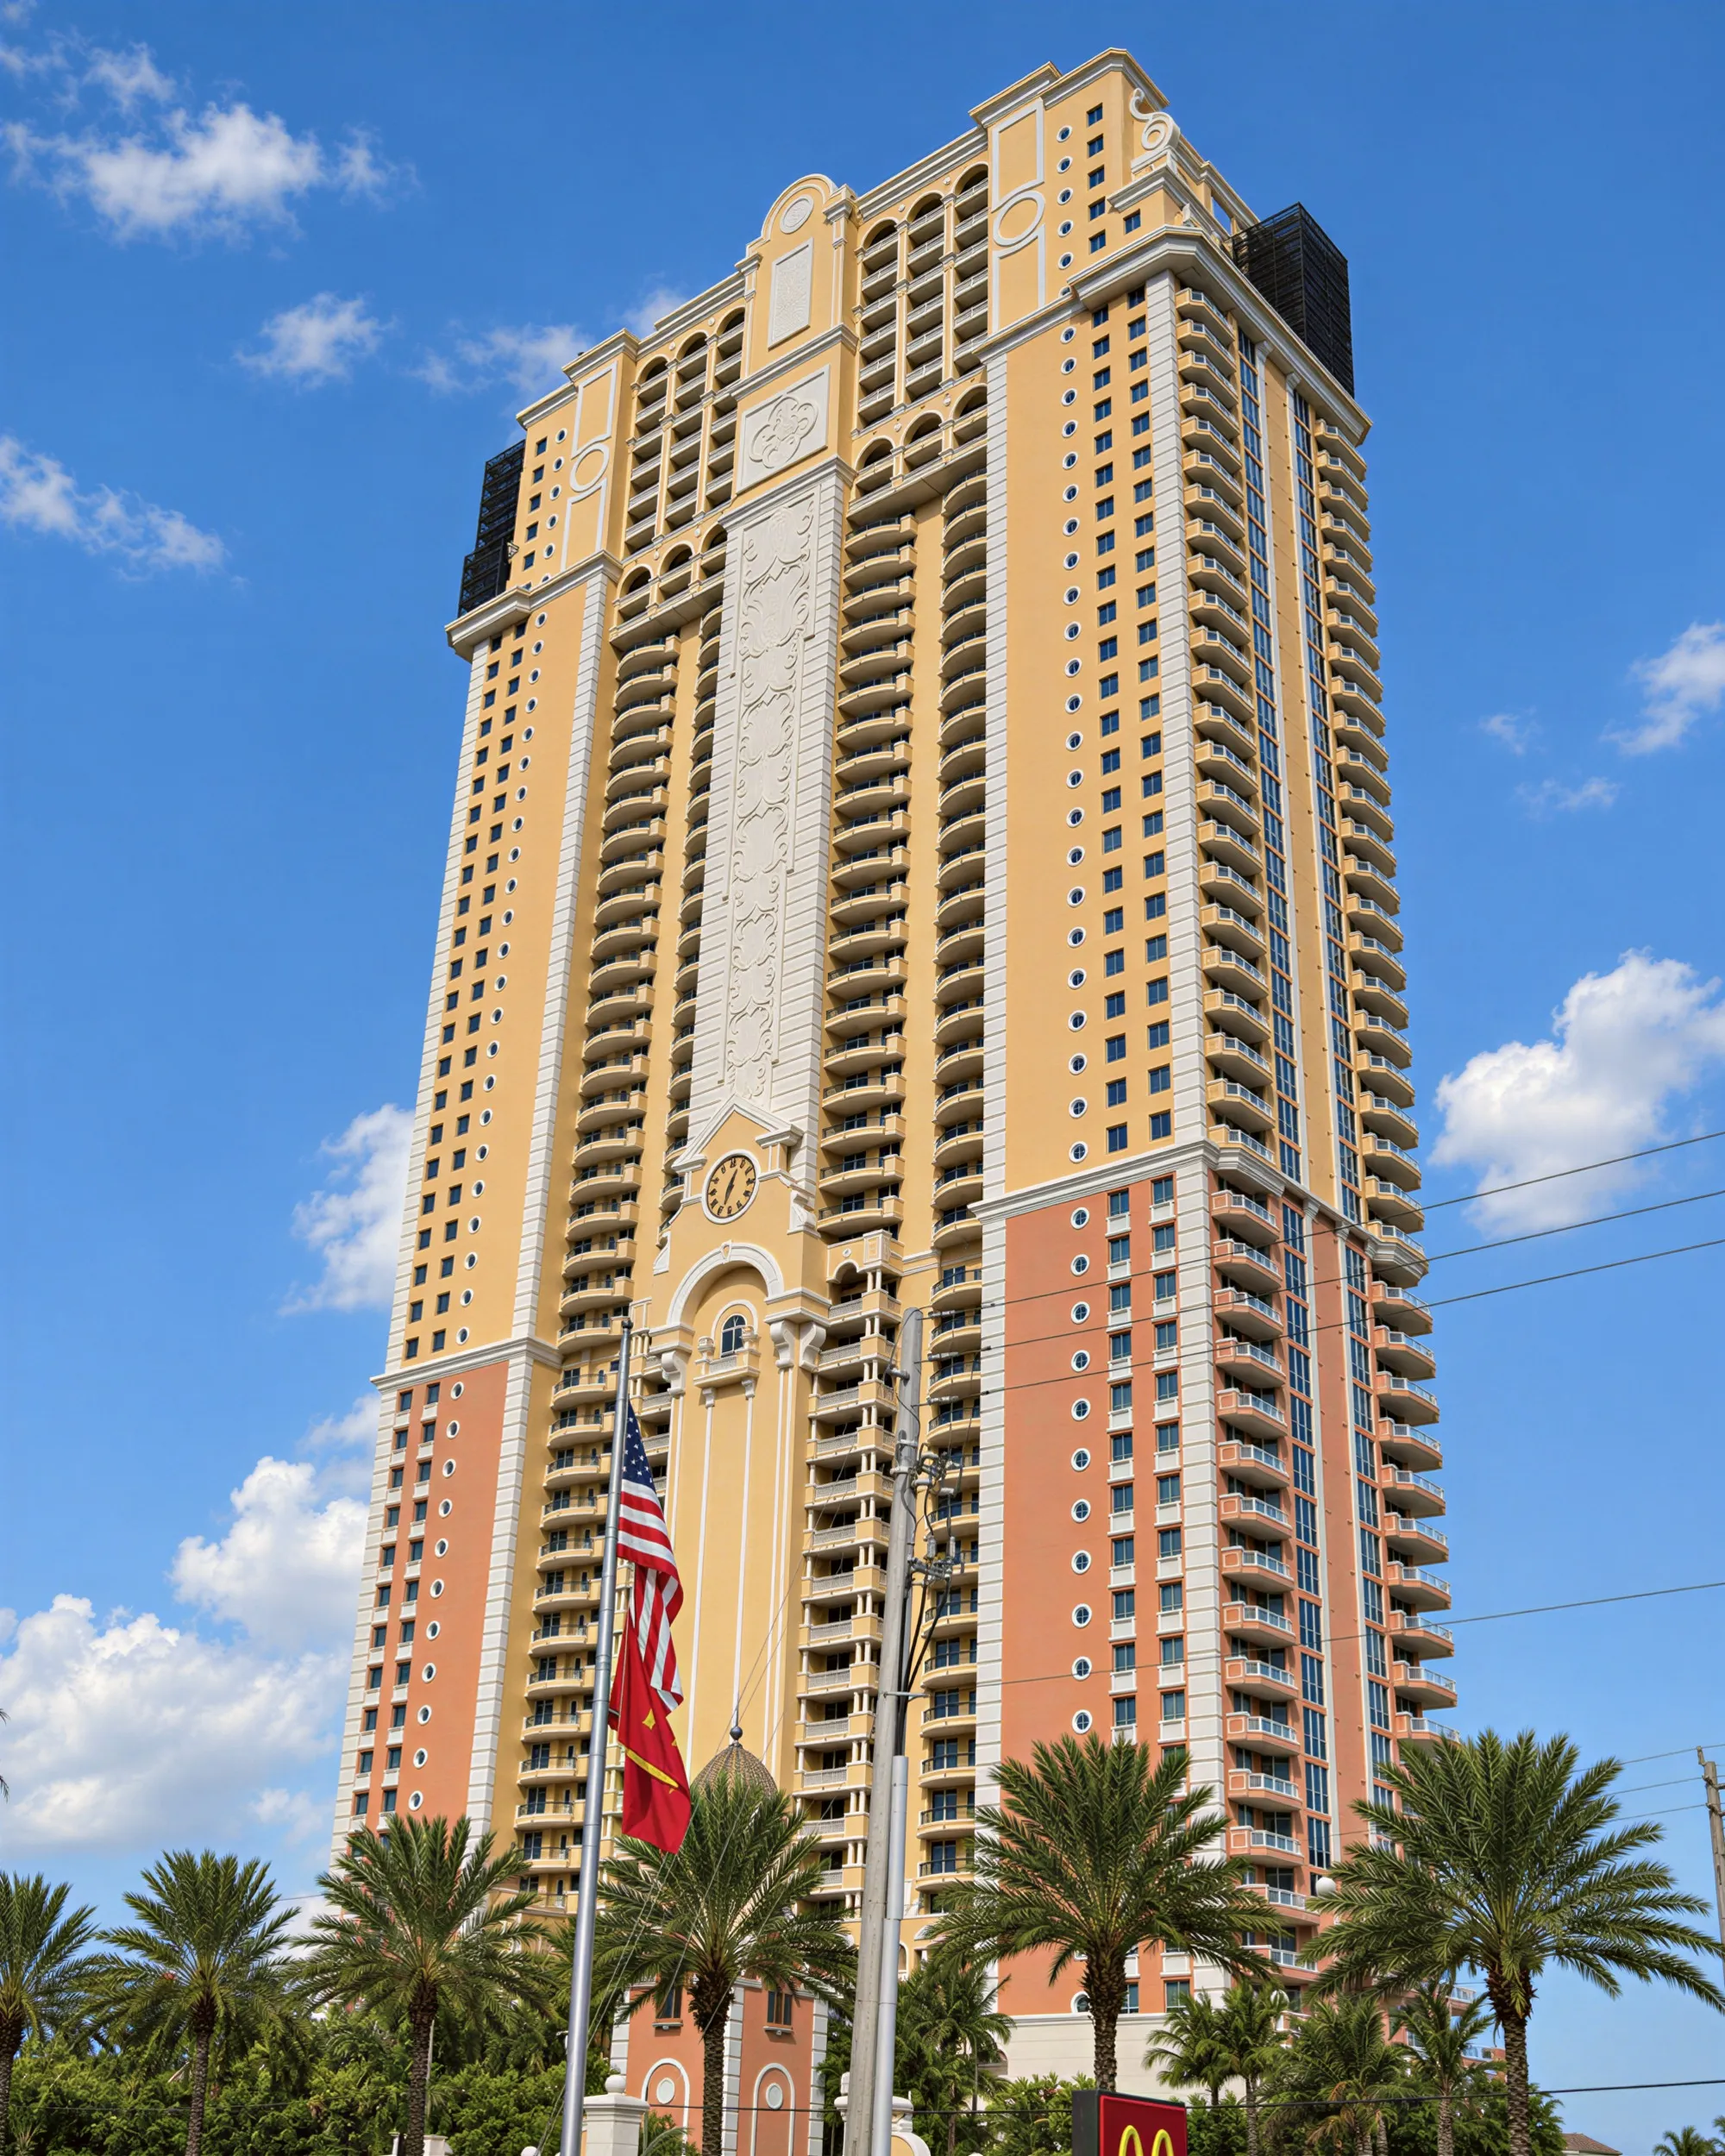
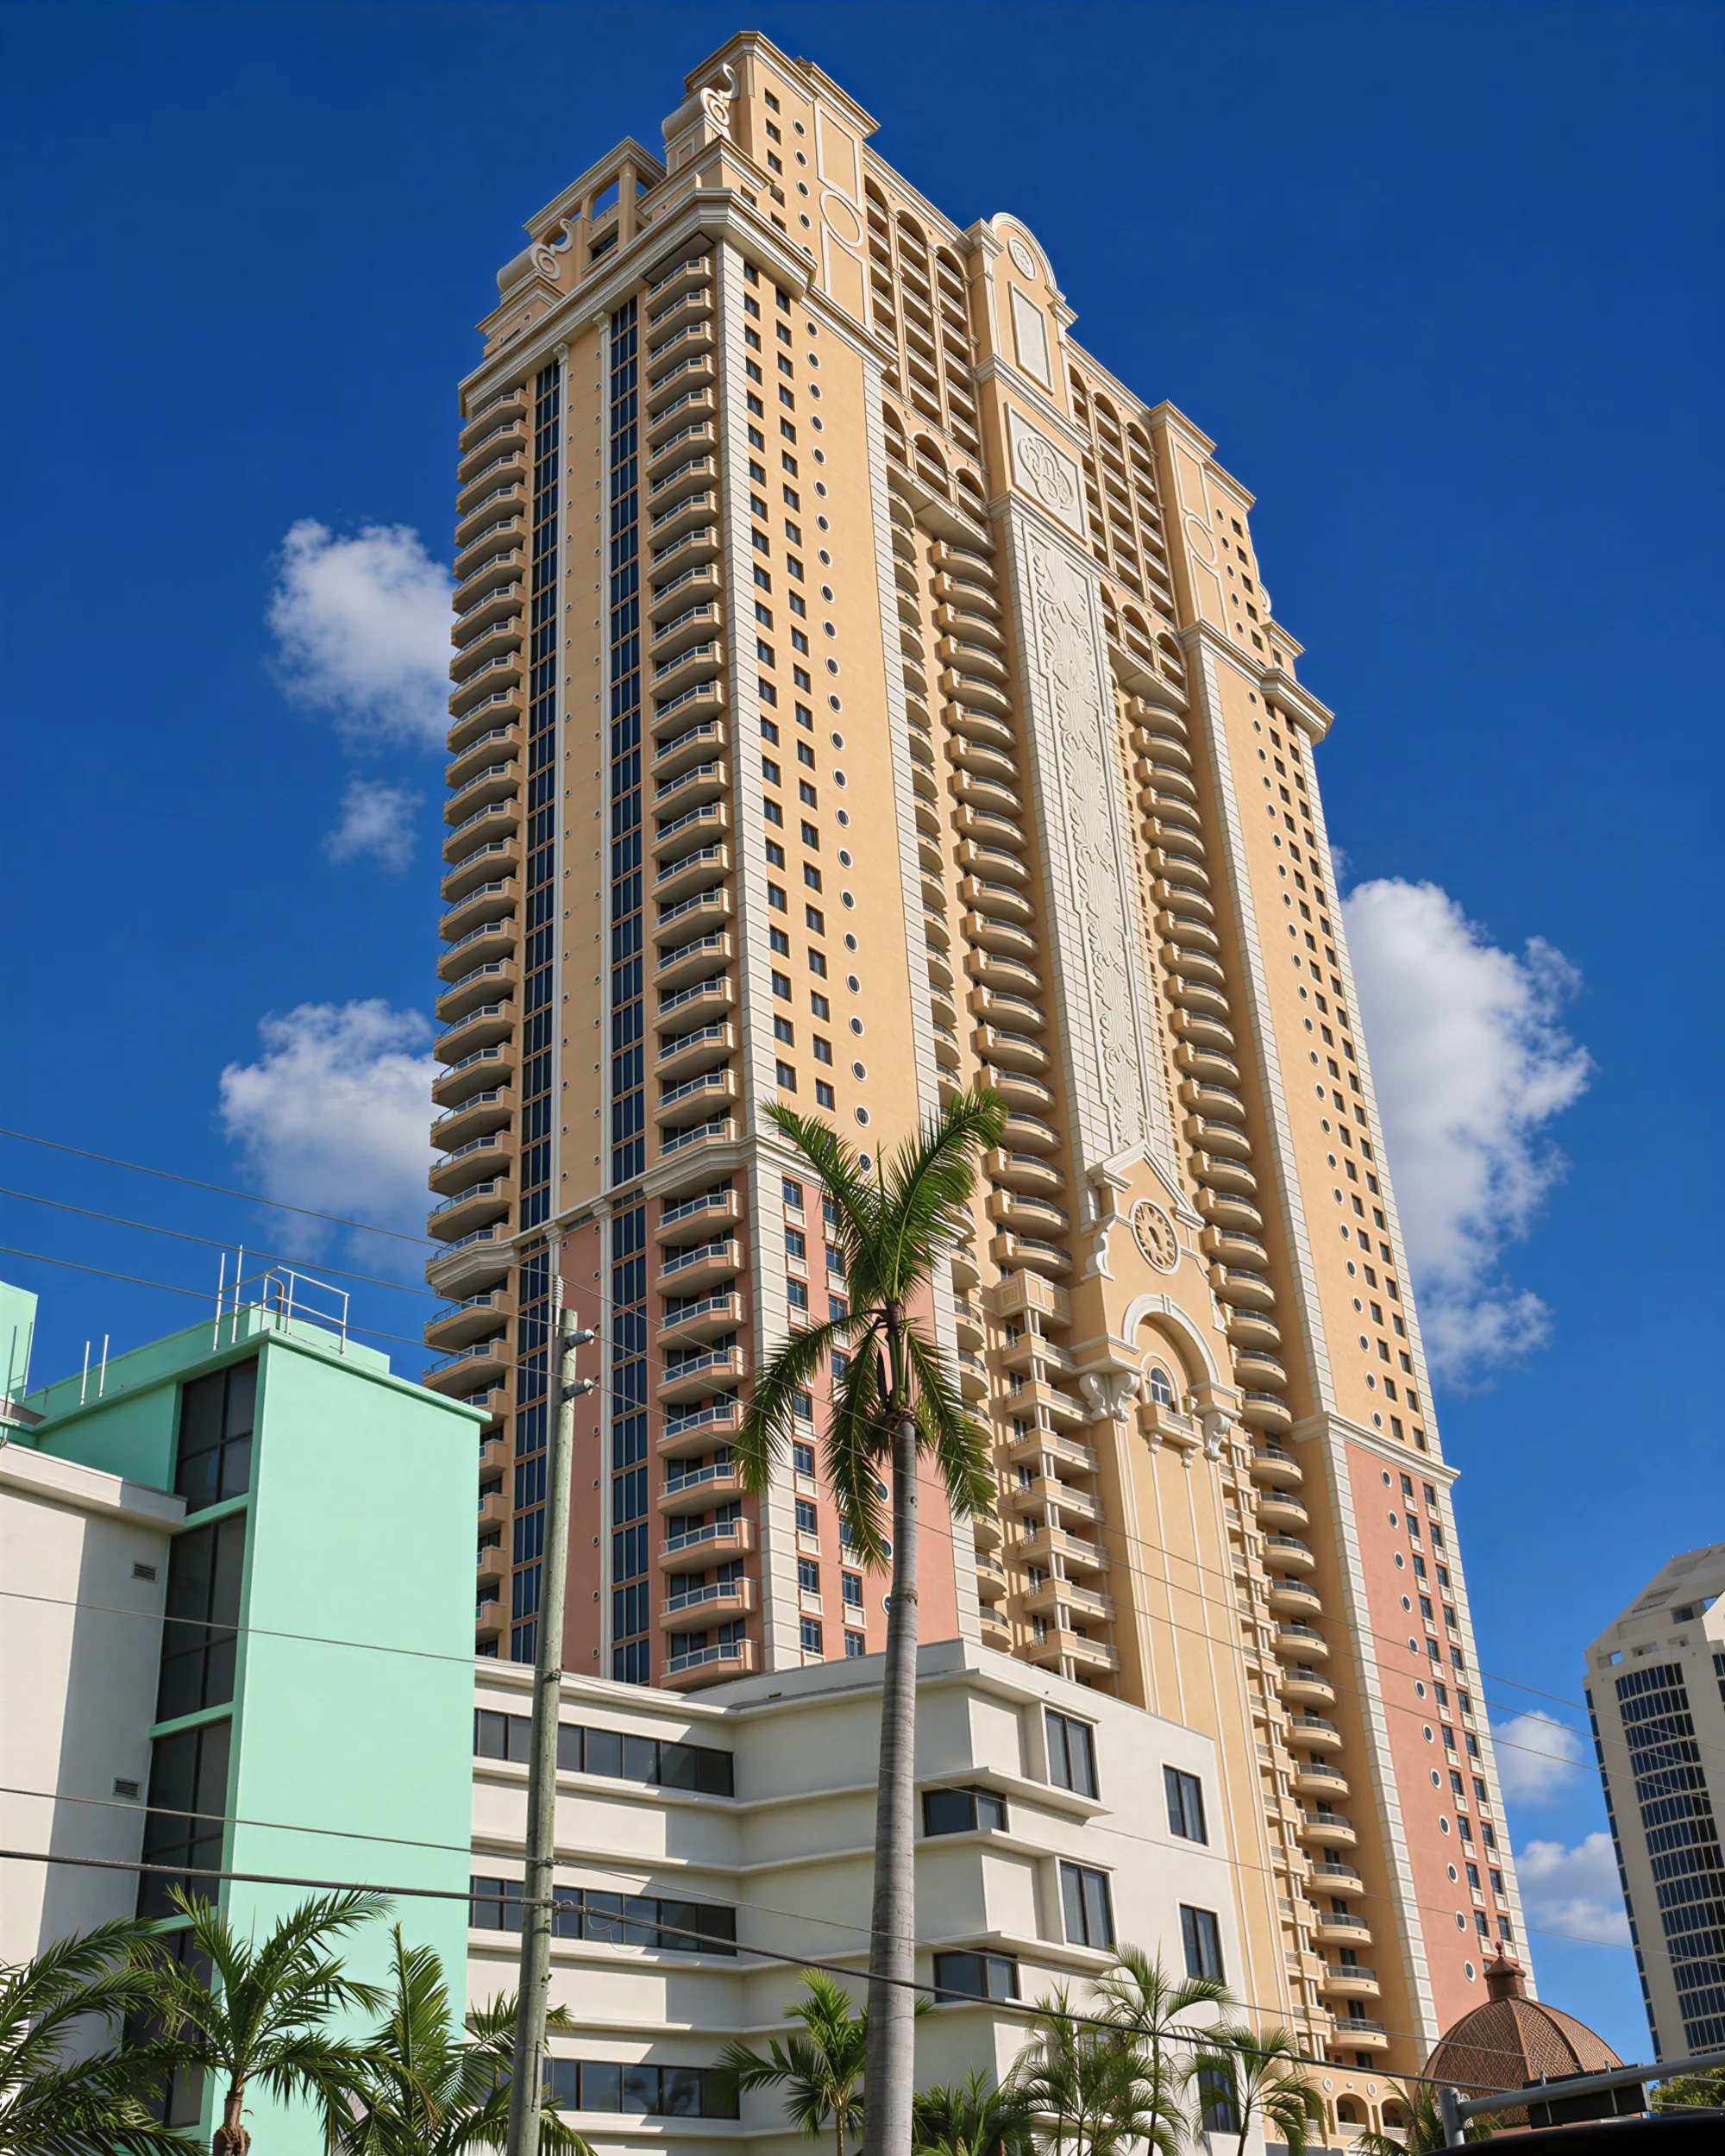
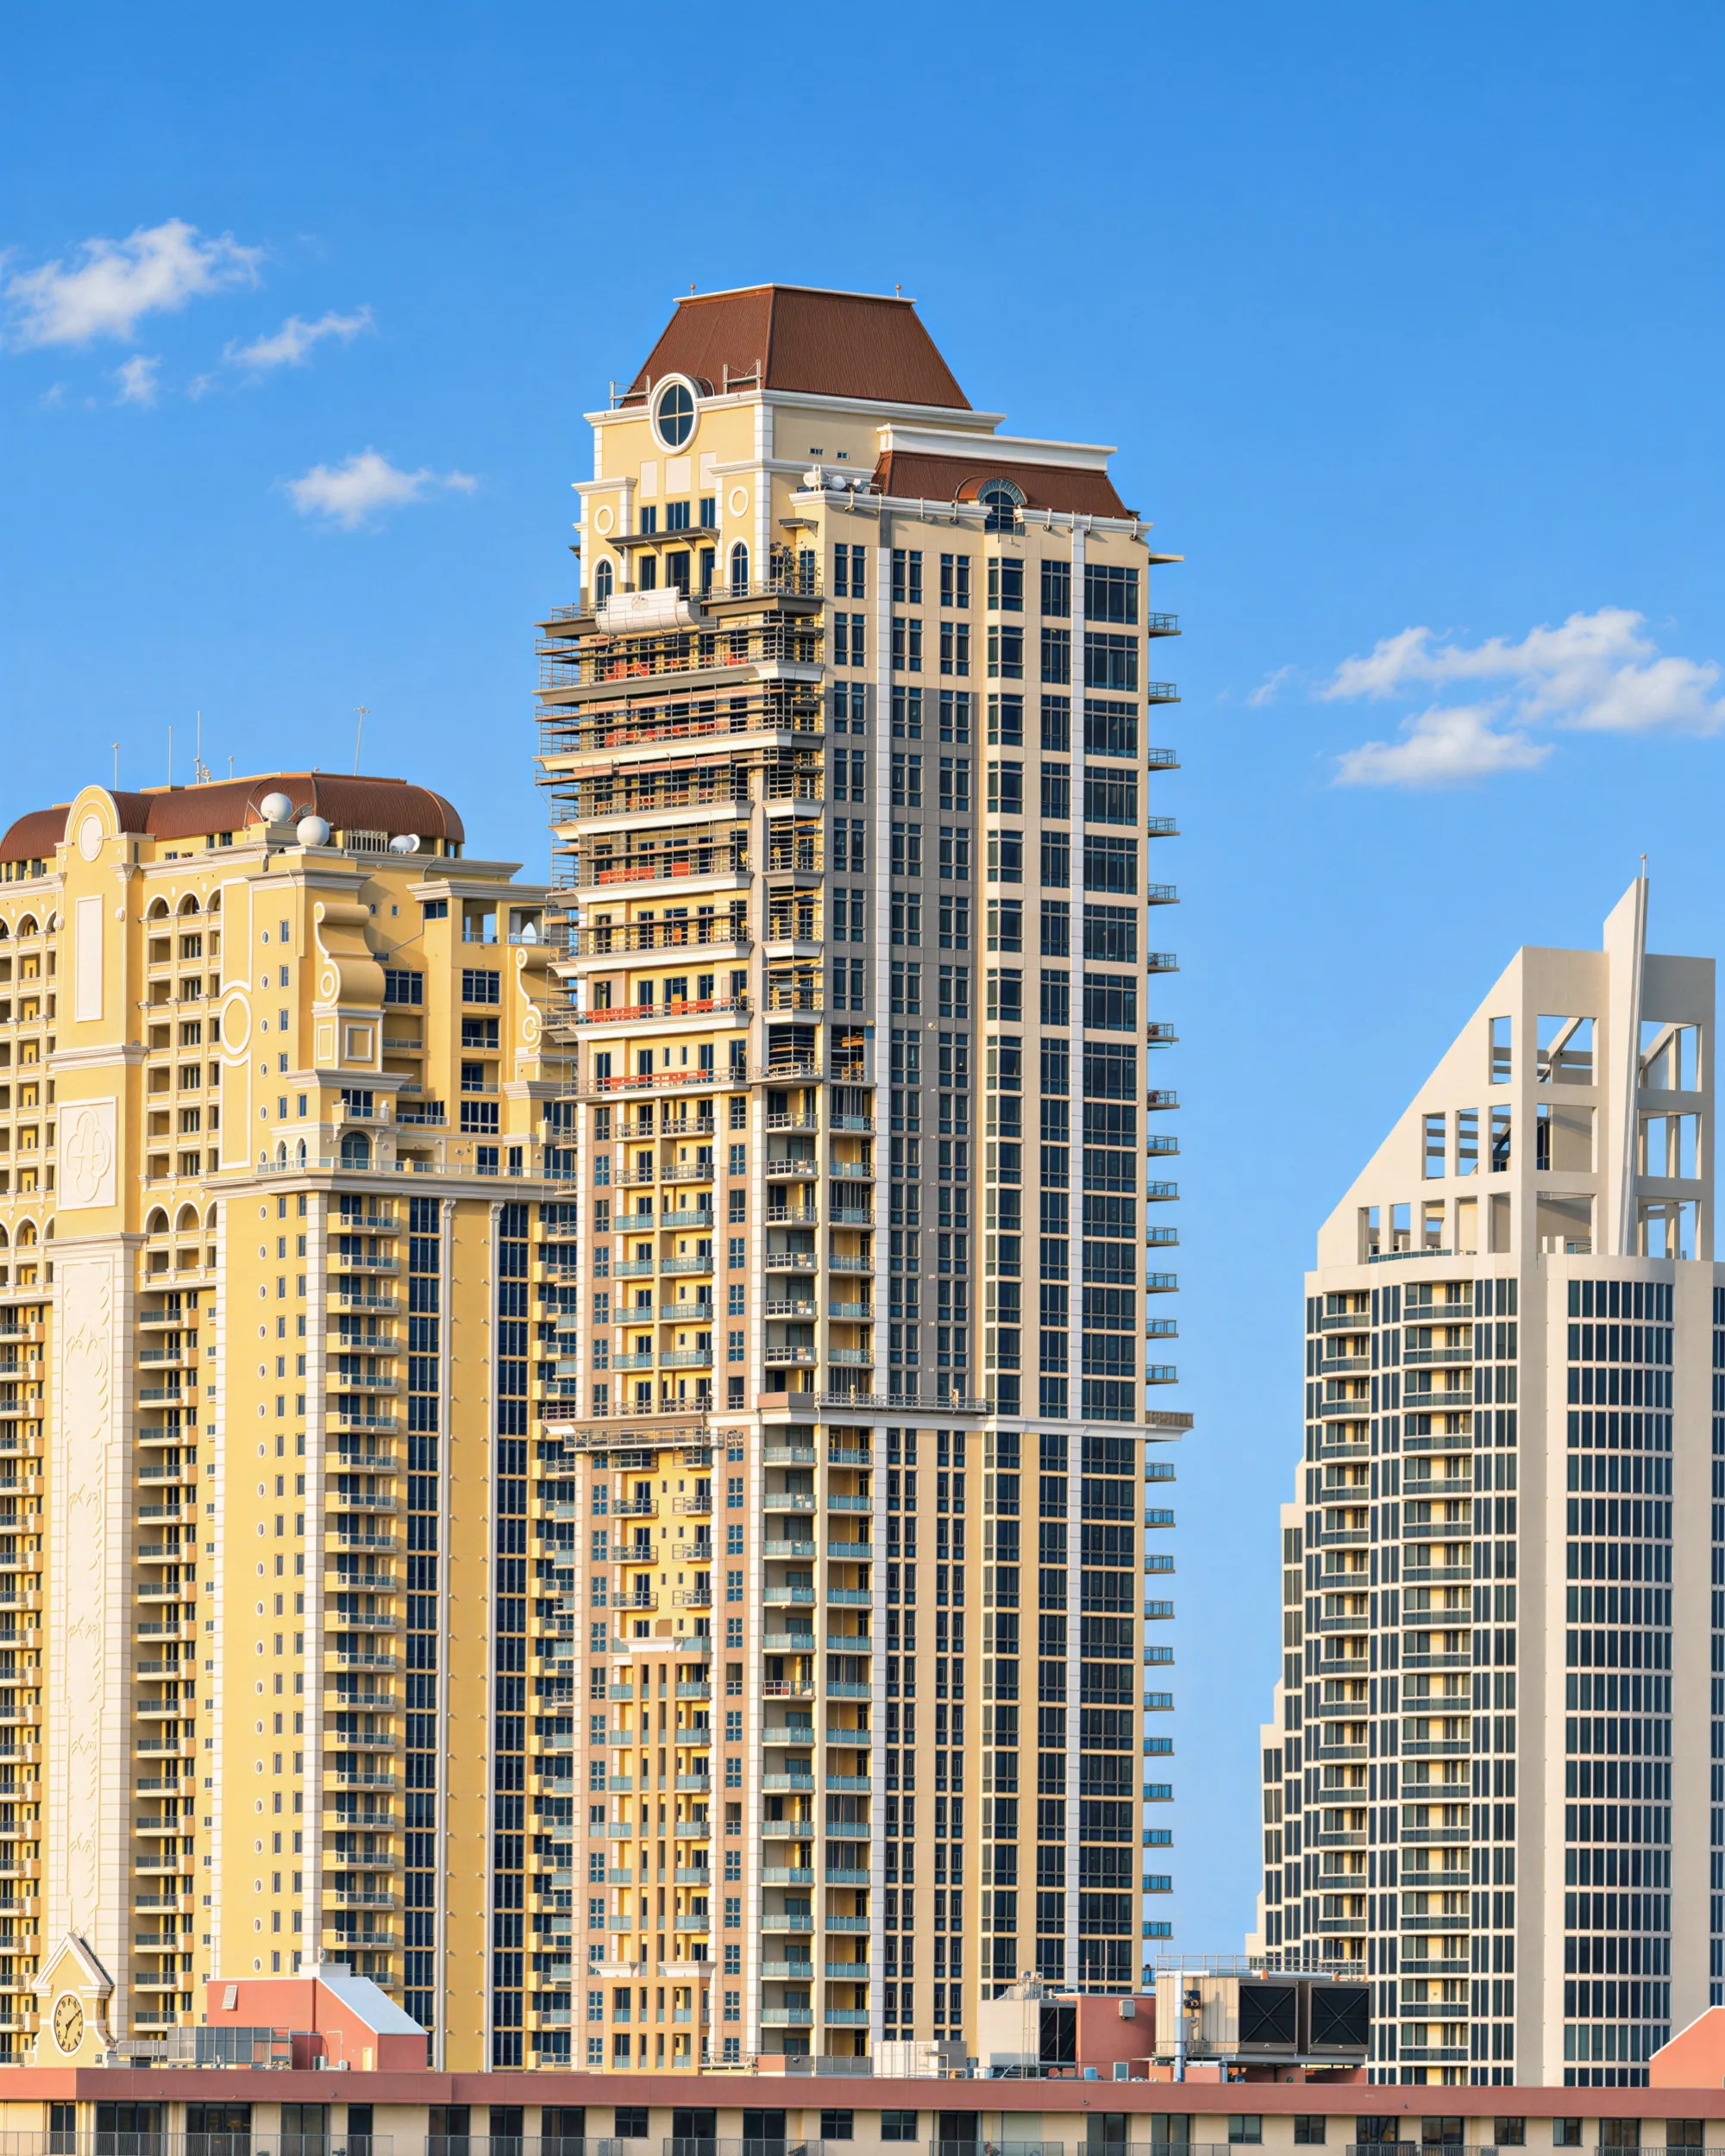
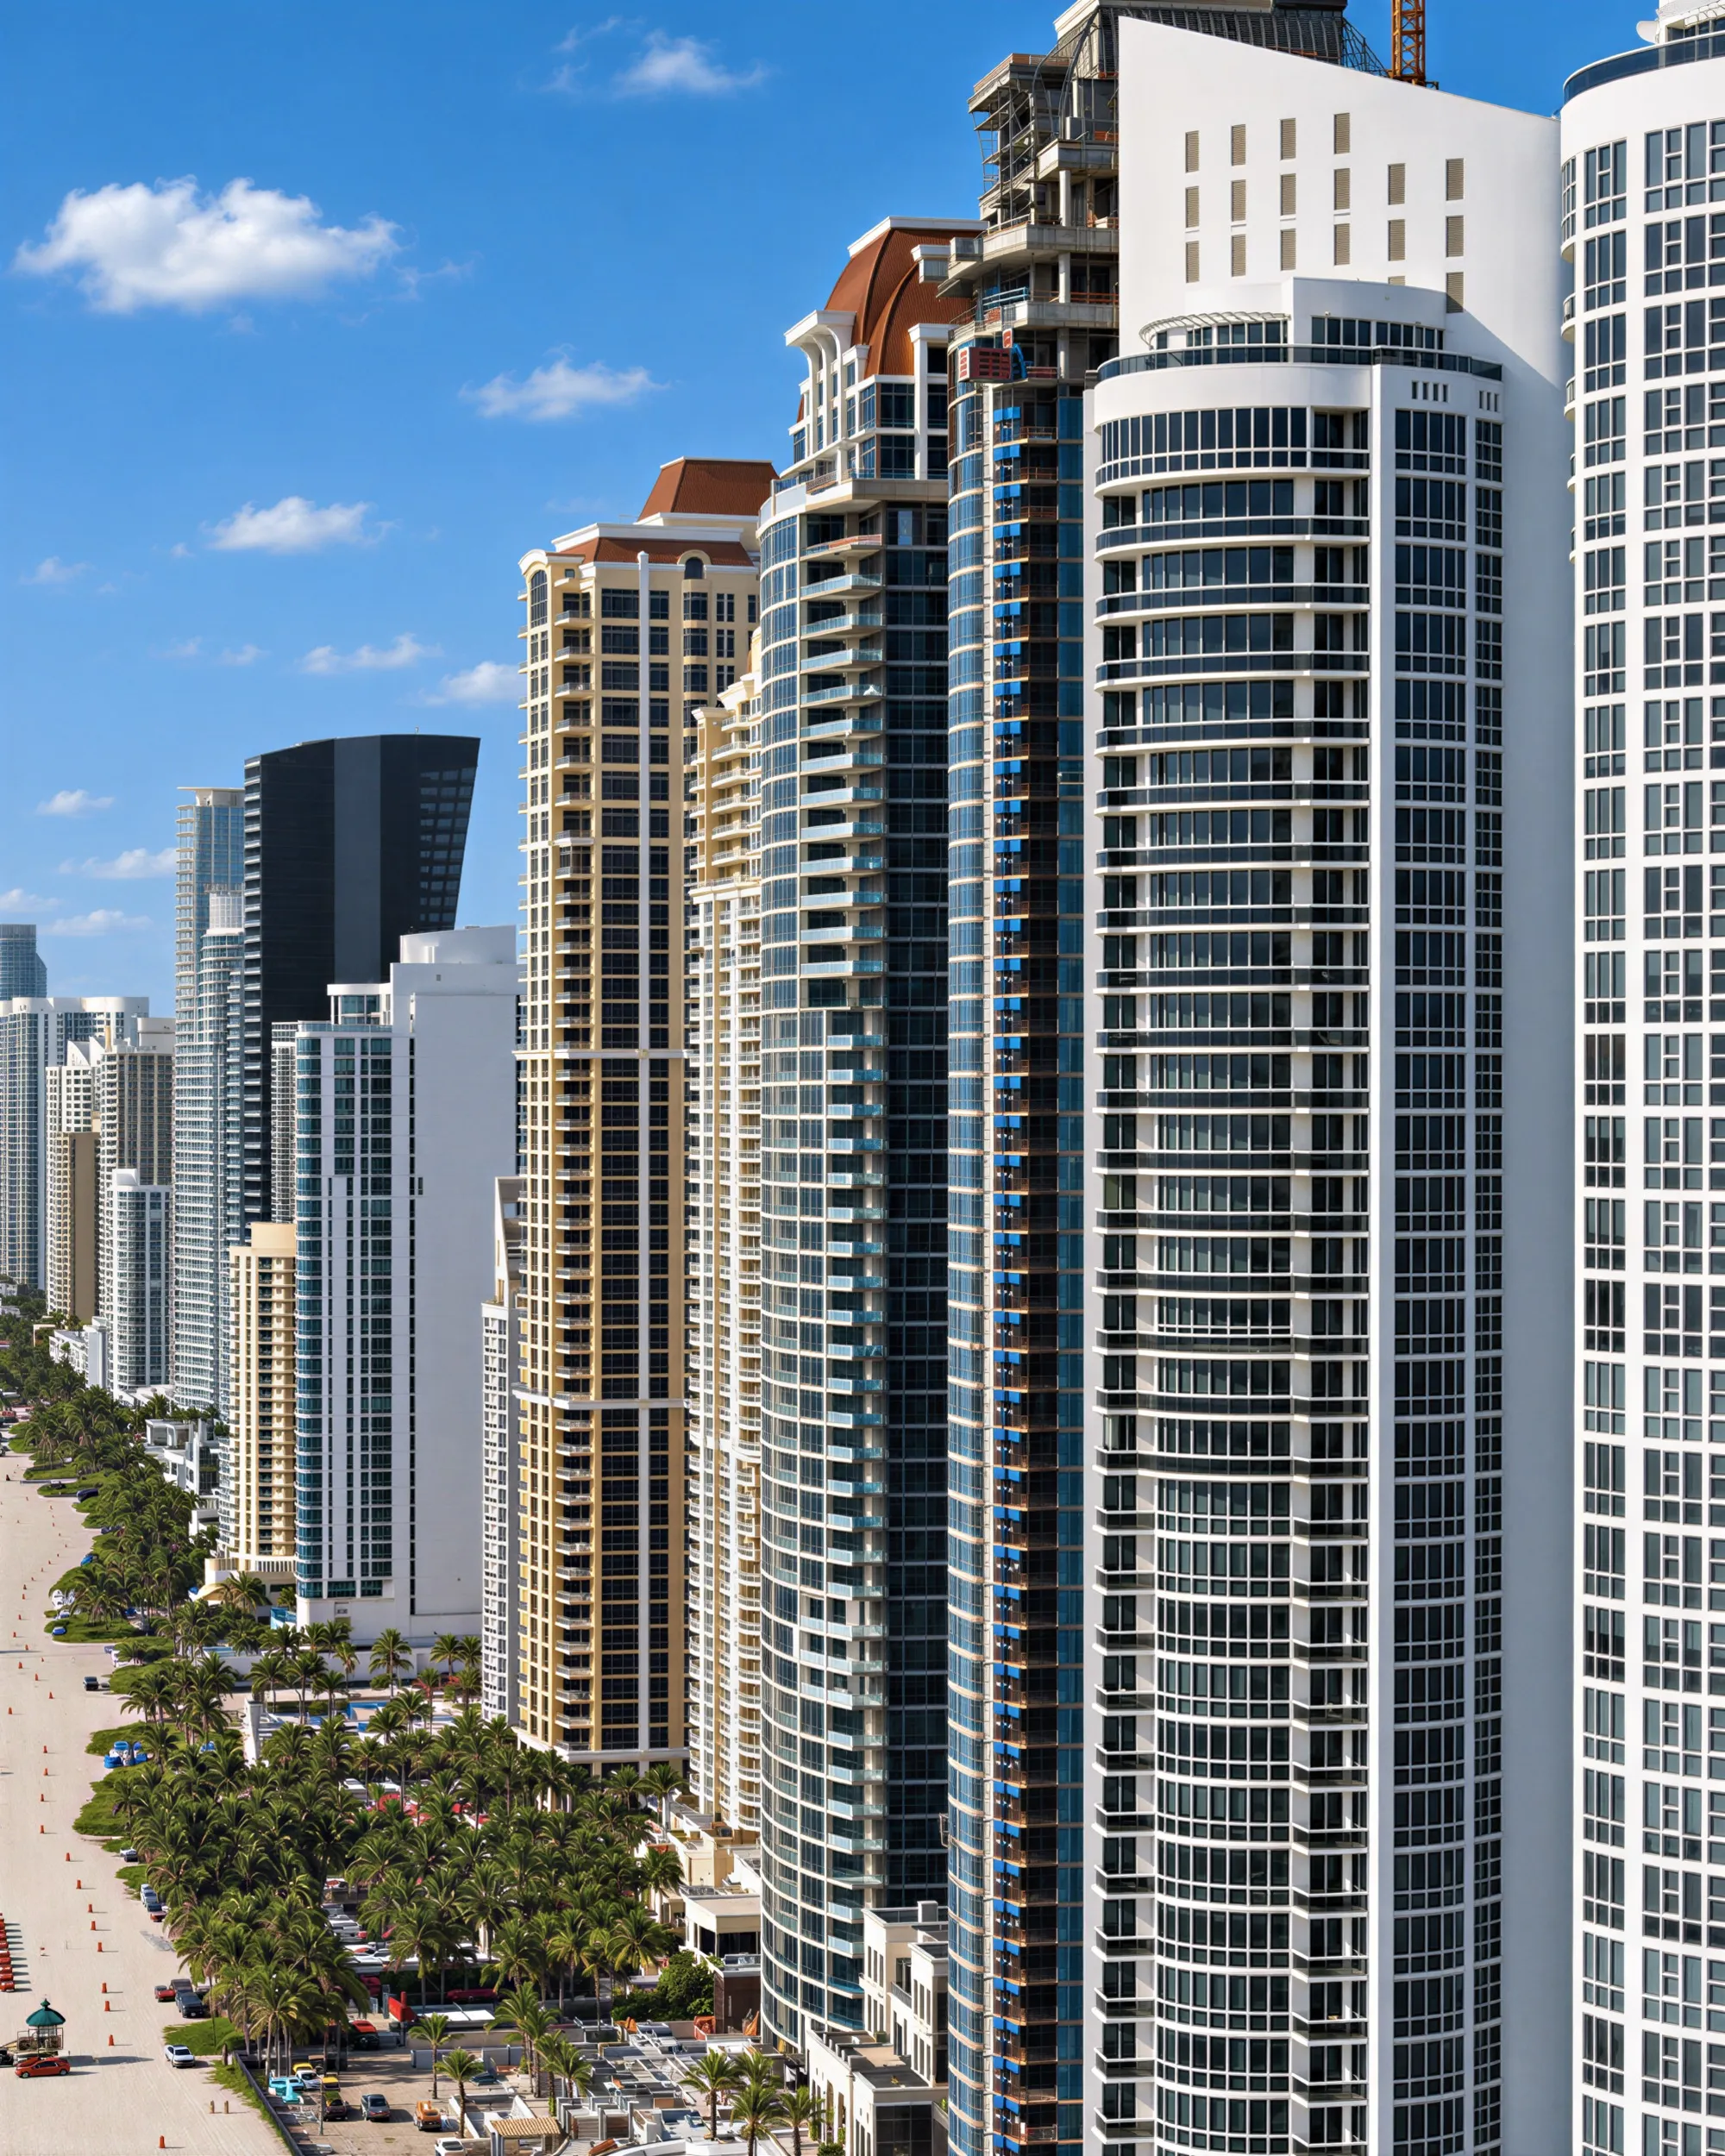
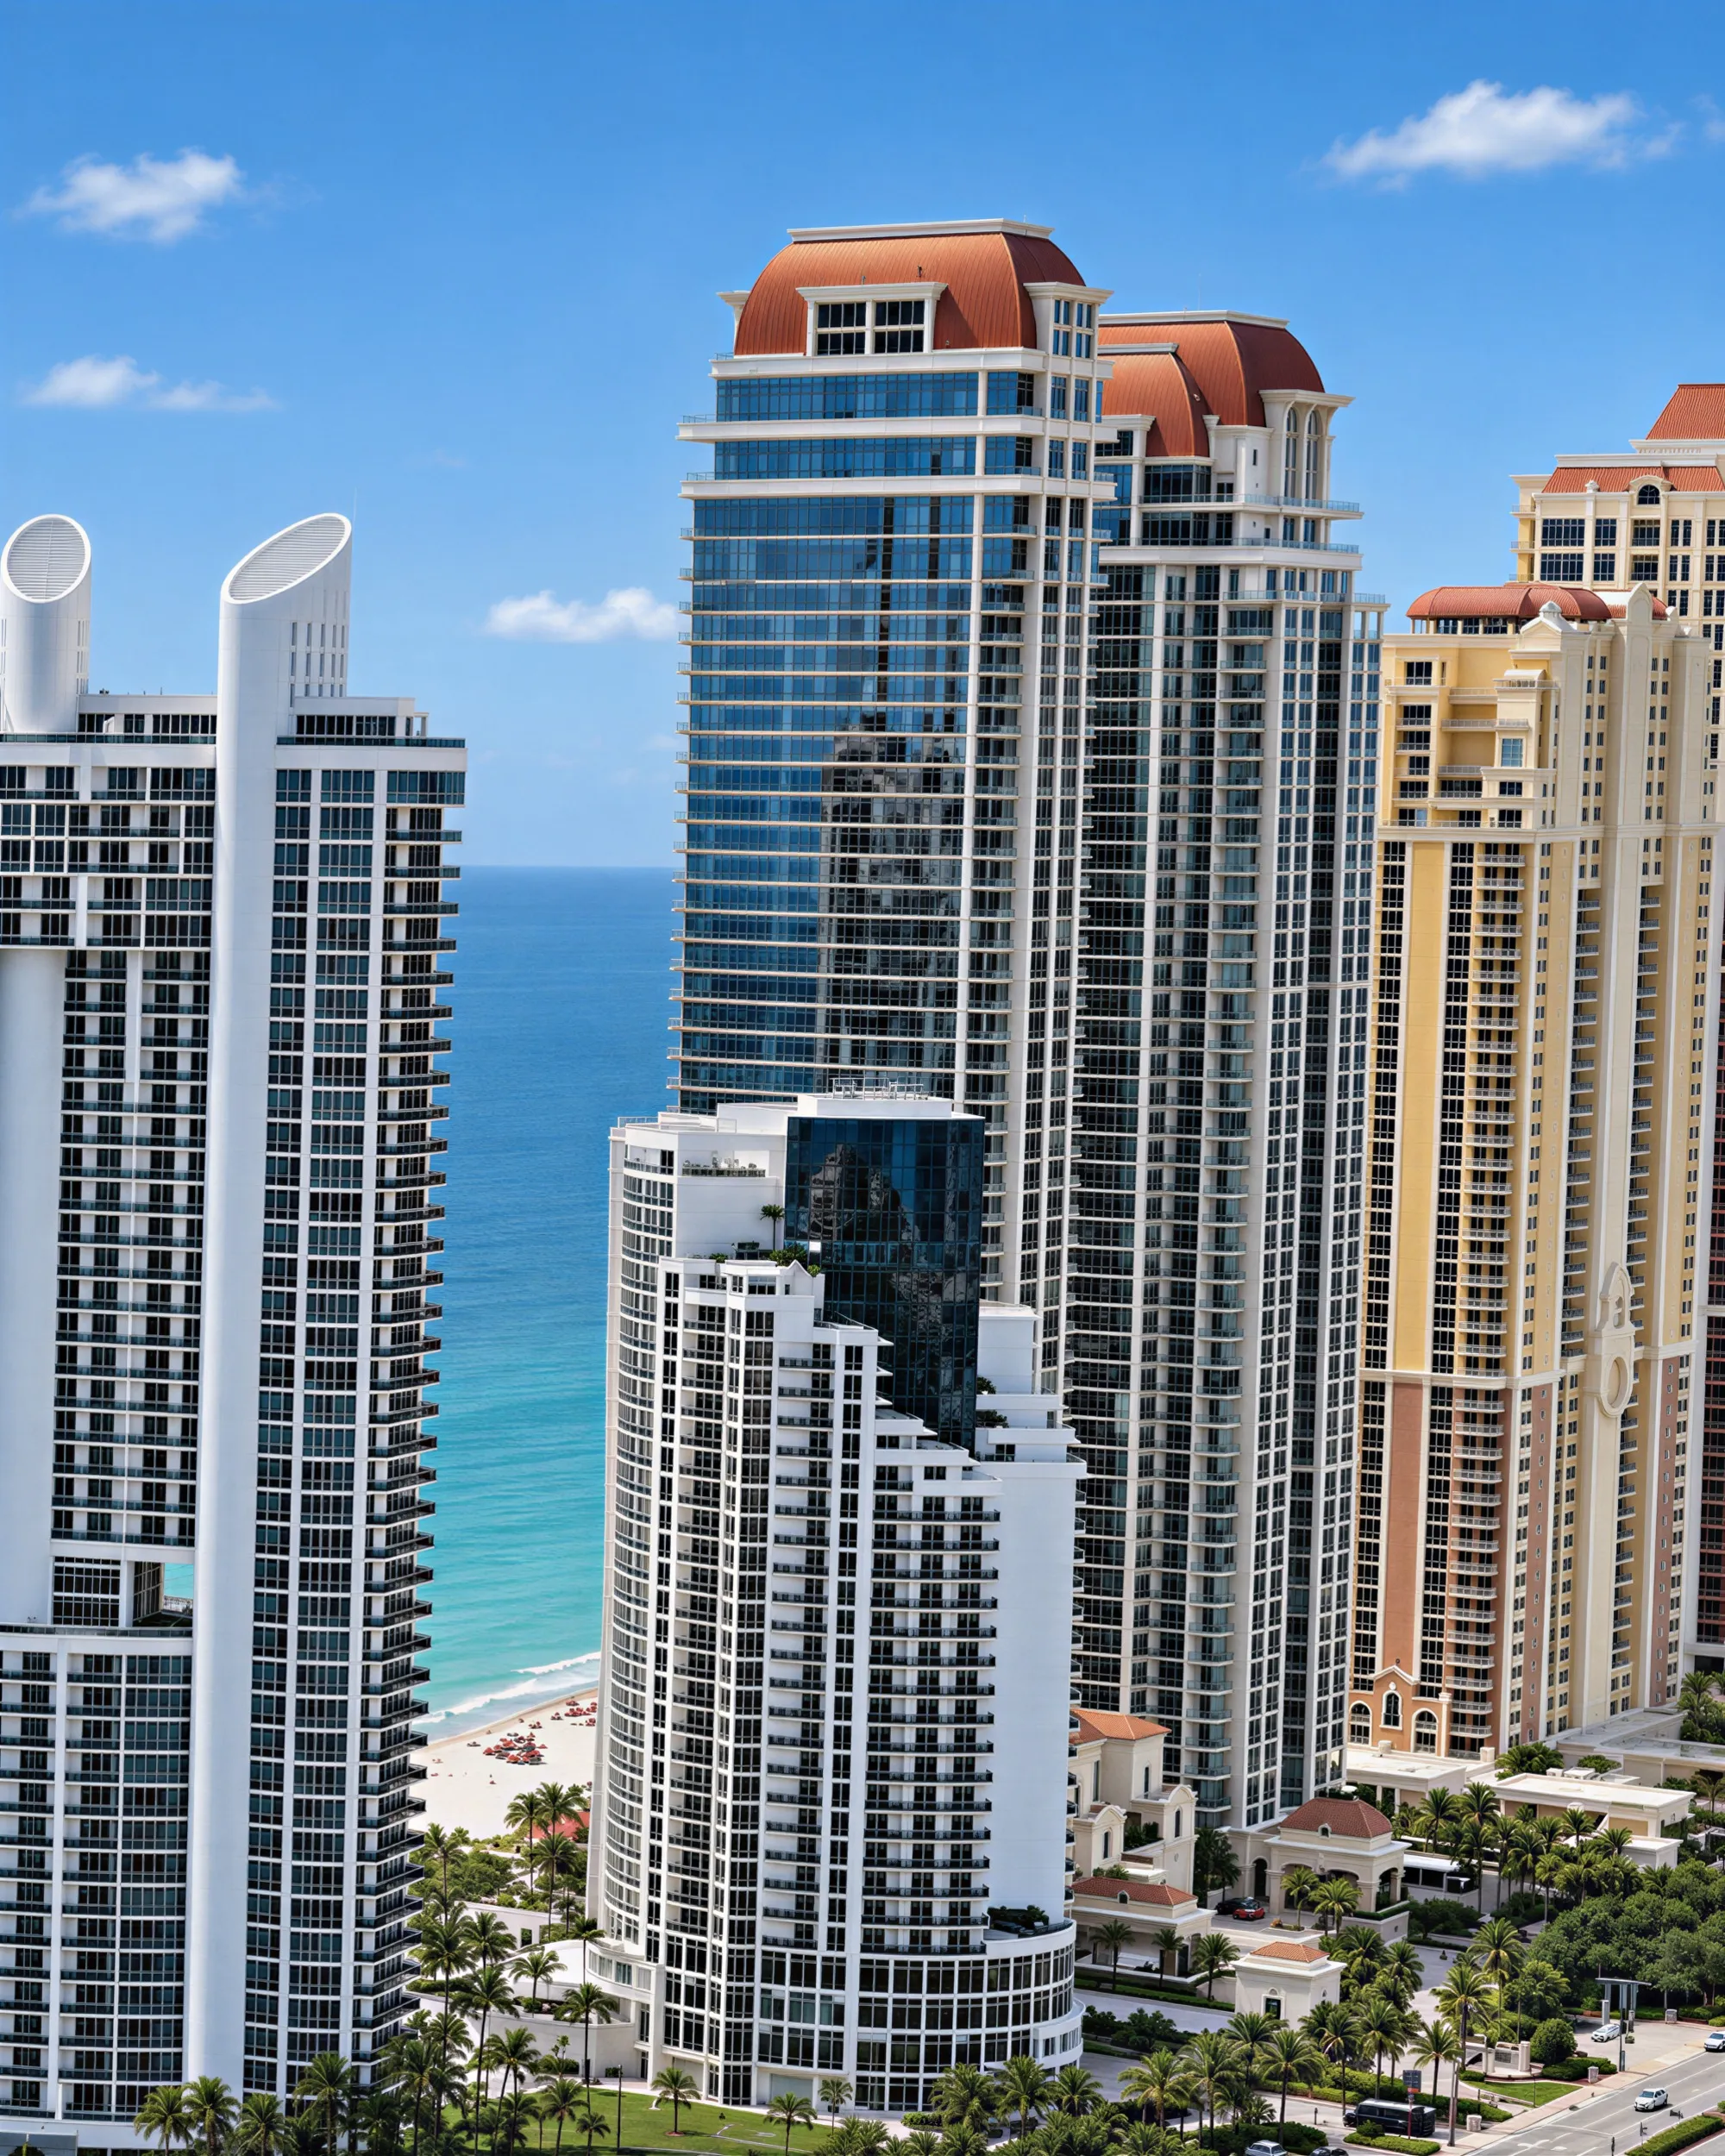
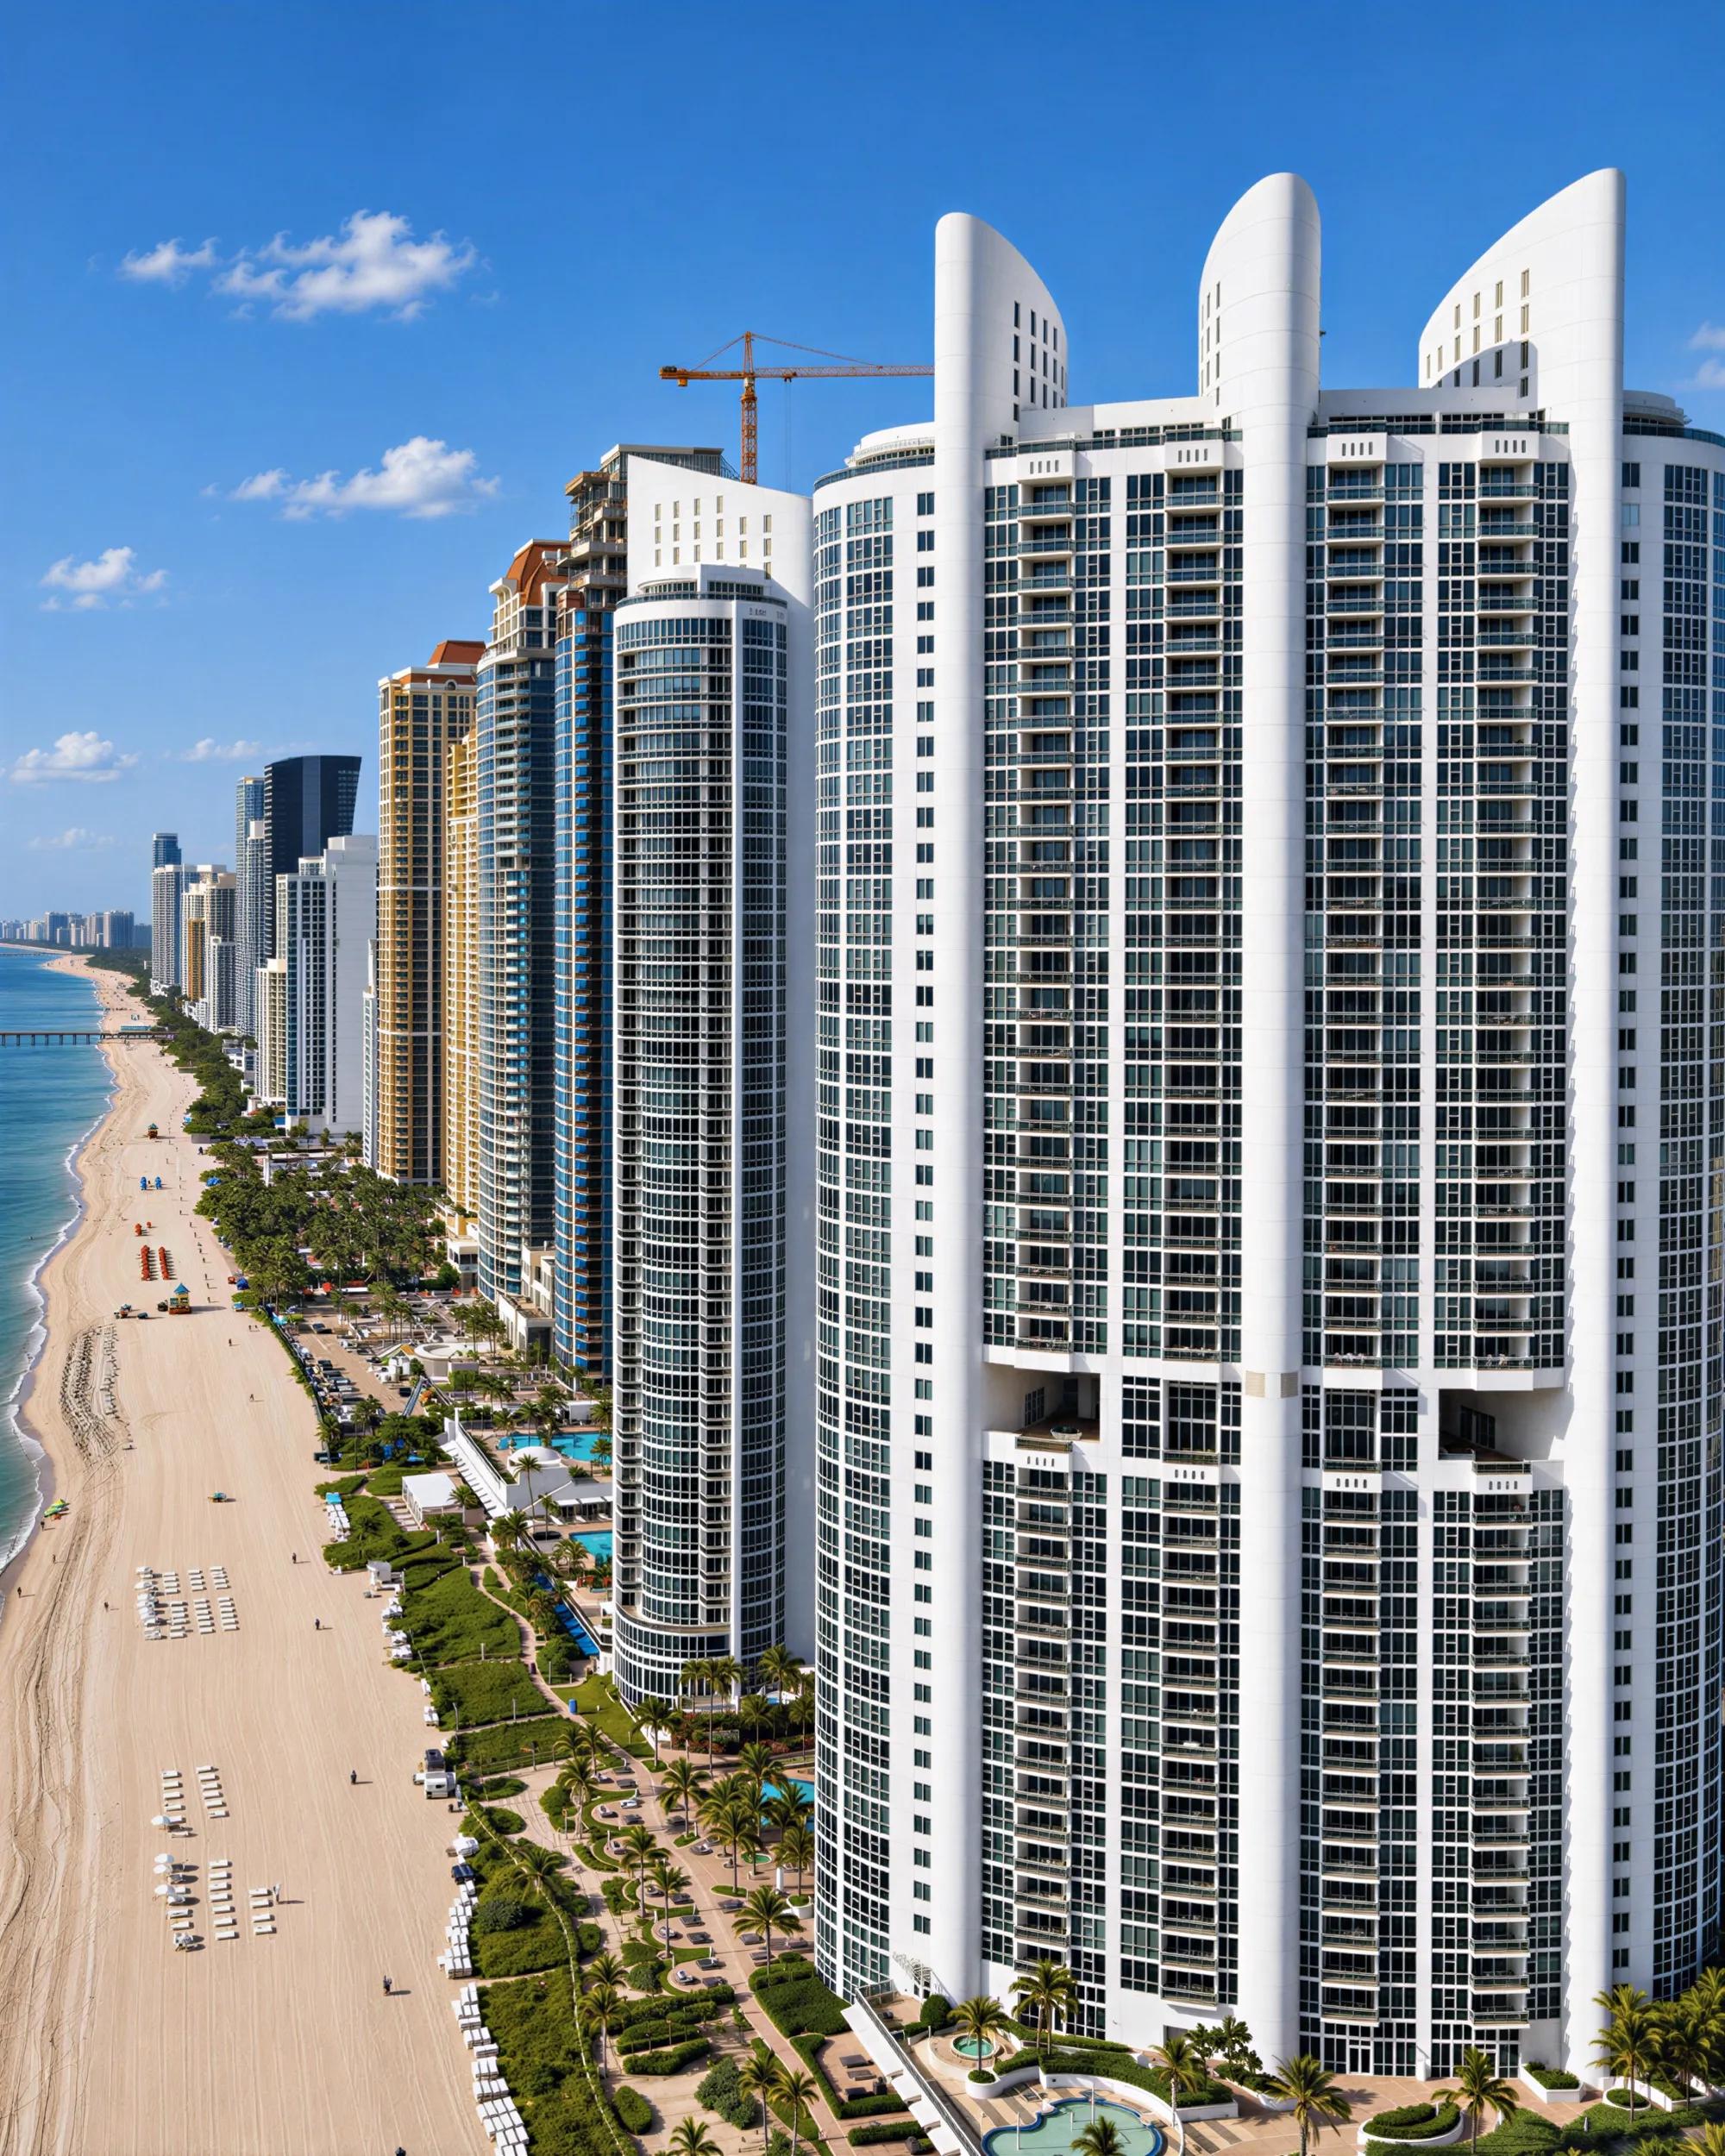
Sur les deux cartes de la FEMA, l'agence fédérale des situations d'urgence, l'immeuble reste hors de la zone inondable à 1 % par an. Les cartes révisées de 2027 le font pourtant passer d'un risque minimal à un risque modéré.
Les cartes actuelles, en vigueur depuis le 11 septembre 2009, le placent en zone X non hachurée, à risque minimal. Vers la mer, la parcelle entre en zone AE, inondable à 1 % par an, avec une cote de crue de référence de 2,44 m (8 pieds) ; un prêteur hypothécaire y exige en général une assurance inondation. Plus près de l'eau commence la zone VE, cotée à 3,05 m (10 pieds), où frappent les vagues de tempête et où les règles de construction sont les plus strictes.
La cote de crue de référence (base flood elevation, BFE) est la hauteur que l'eau devrait atteindre lors d'une crue de probabilité annuelle de 1 %. Elle se mesure depuis le niveau de référence de la carte (NGVD29 sur les cartes actuelles) : ce n'est jamais une hauteur d'eau au-dessus du sol.
Les cartes révisées, applicables dès le 19 février 2027, placent l'immeuble en zone X hachurée, inondable à 0,2 % par an, et le côté plage de la parcelle en zone VE ; la bande AE disparaît. La zone VE y est cotée à 3,66 m (12 pieds), depuis un niveau de référence plus récent (NAVD88). Sa limite recule d'environ 30 m : à quelque 70 m à l'est du point de repère de l'immeuble, contre 40 m aujourd'hui, moins que chez ses voisines. Ce sont des lectures de la couche de la FEMA (National Flood Hazard Layer), non des déterminations officielles de zone inondable.
Comme tout Sunny Isles Beach et Golden Beach, l'adresse se trouve dans la zone B de planification de la submersion du comté de Miami-Dade (Storm Surge Planning Zone B). La submersion marine, l'eau de mer qu'un ouragan pousse sur la côte, y menace dès la catégorie 2. Le comté ordonne toutefois les évacuations selon la trajectoire et la submersion prévue de chaque tempête, non selon sa seule catégorie.
Assurance inondation. Le programme fédéral d'assurance inondation (NFIP) couvre au plus 250 000 dollars pour un bâtiment résidentiel et 100 000 dollars pour son contenu. La police d'immeuble d'une copropriété peut atteindre 250 000 dollars multipliés par le nombre de lots, soit 71 millions de dollars pour les 284 lots inscrits au registre des copropriétés. À ces valeurs, la couverture au-delà des plafonds du NFIP s'achète auprès d'assureurs privés.
Assurance tempête. Citizens est l'assureur de dernier recours adossé à l'État de Floride. Il ne peut pas émettre de police de propriétaire de lot (unit owner's policy) lorsque la valeur de remplacement à neuf du lot, logement et contenu cumulés, atteint 700 000 dollars ou plus. Le seuil passe à 1 million de dollars dans les comtés où le régulateur des assurances de l'État constate une concurrence insuffisante. Seul compte le coût de reconstruction et de réaménagement du lot, non le prix payé ; la police de l'association pour l'immeuble est une question distincte. Un agent d'assurance peut dire si un lot donné est admissible.