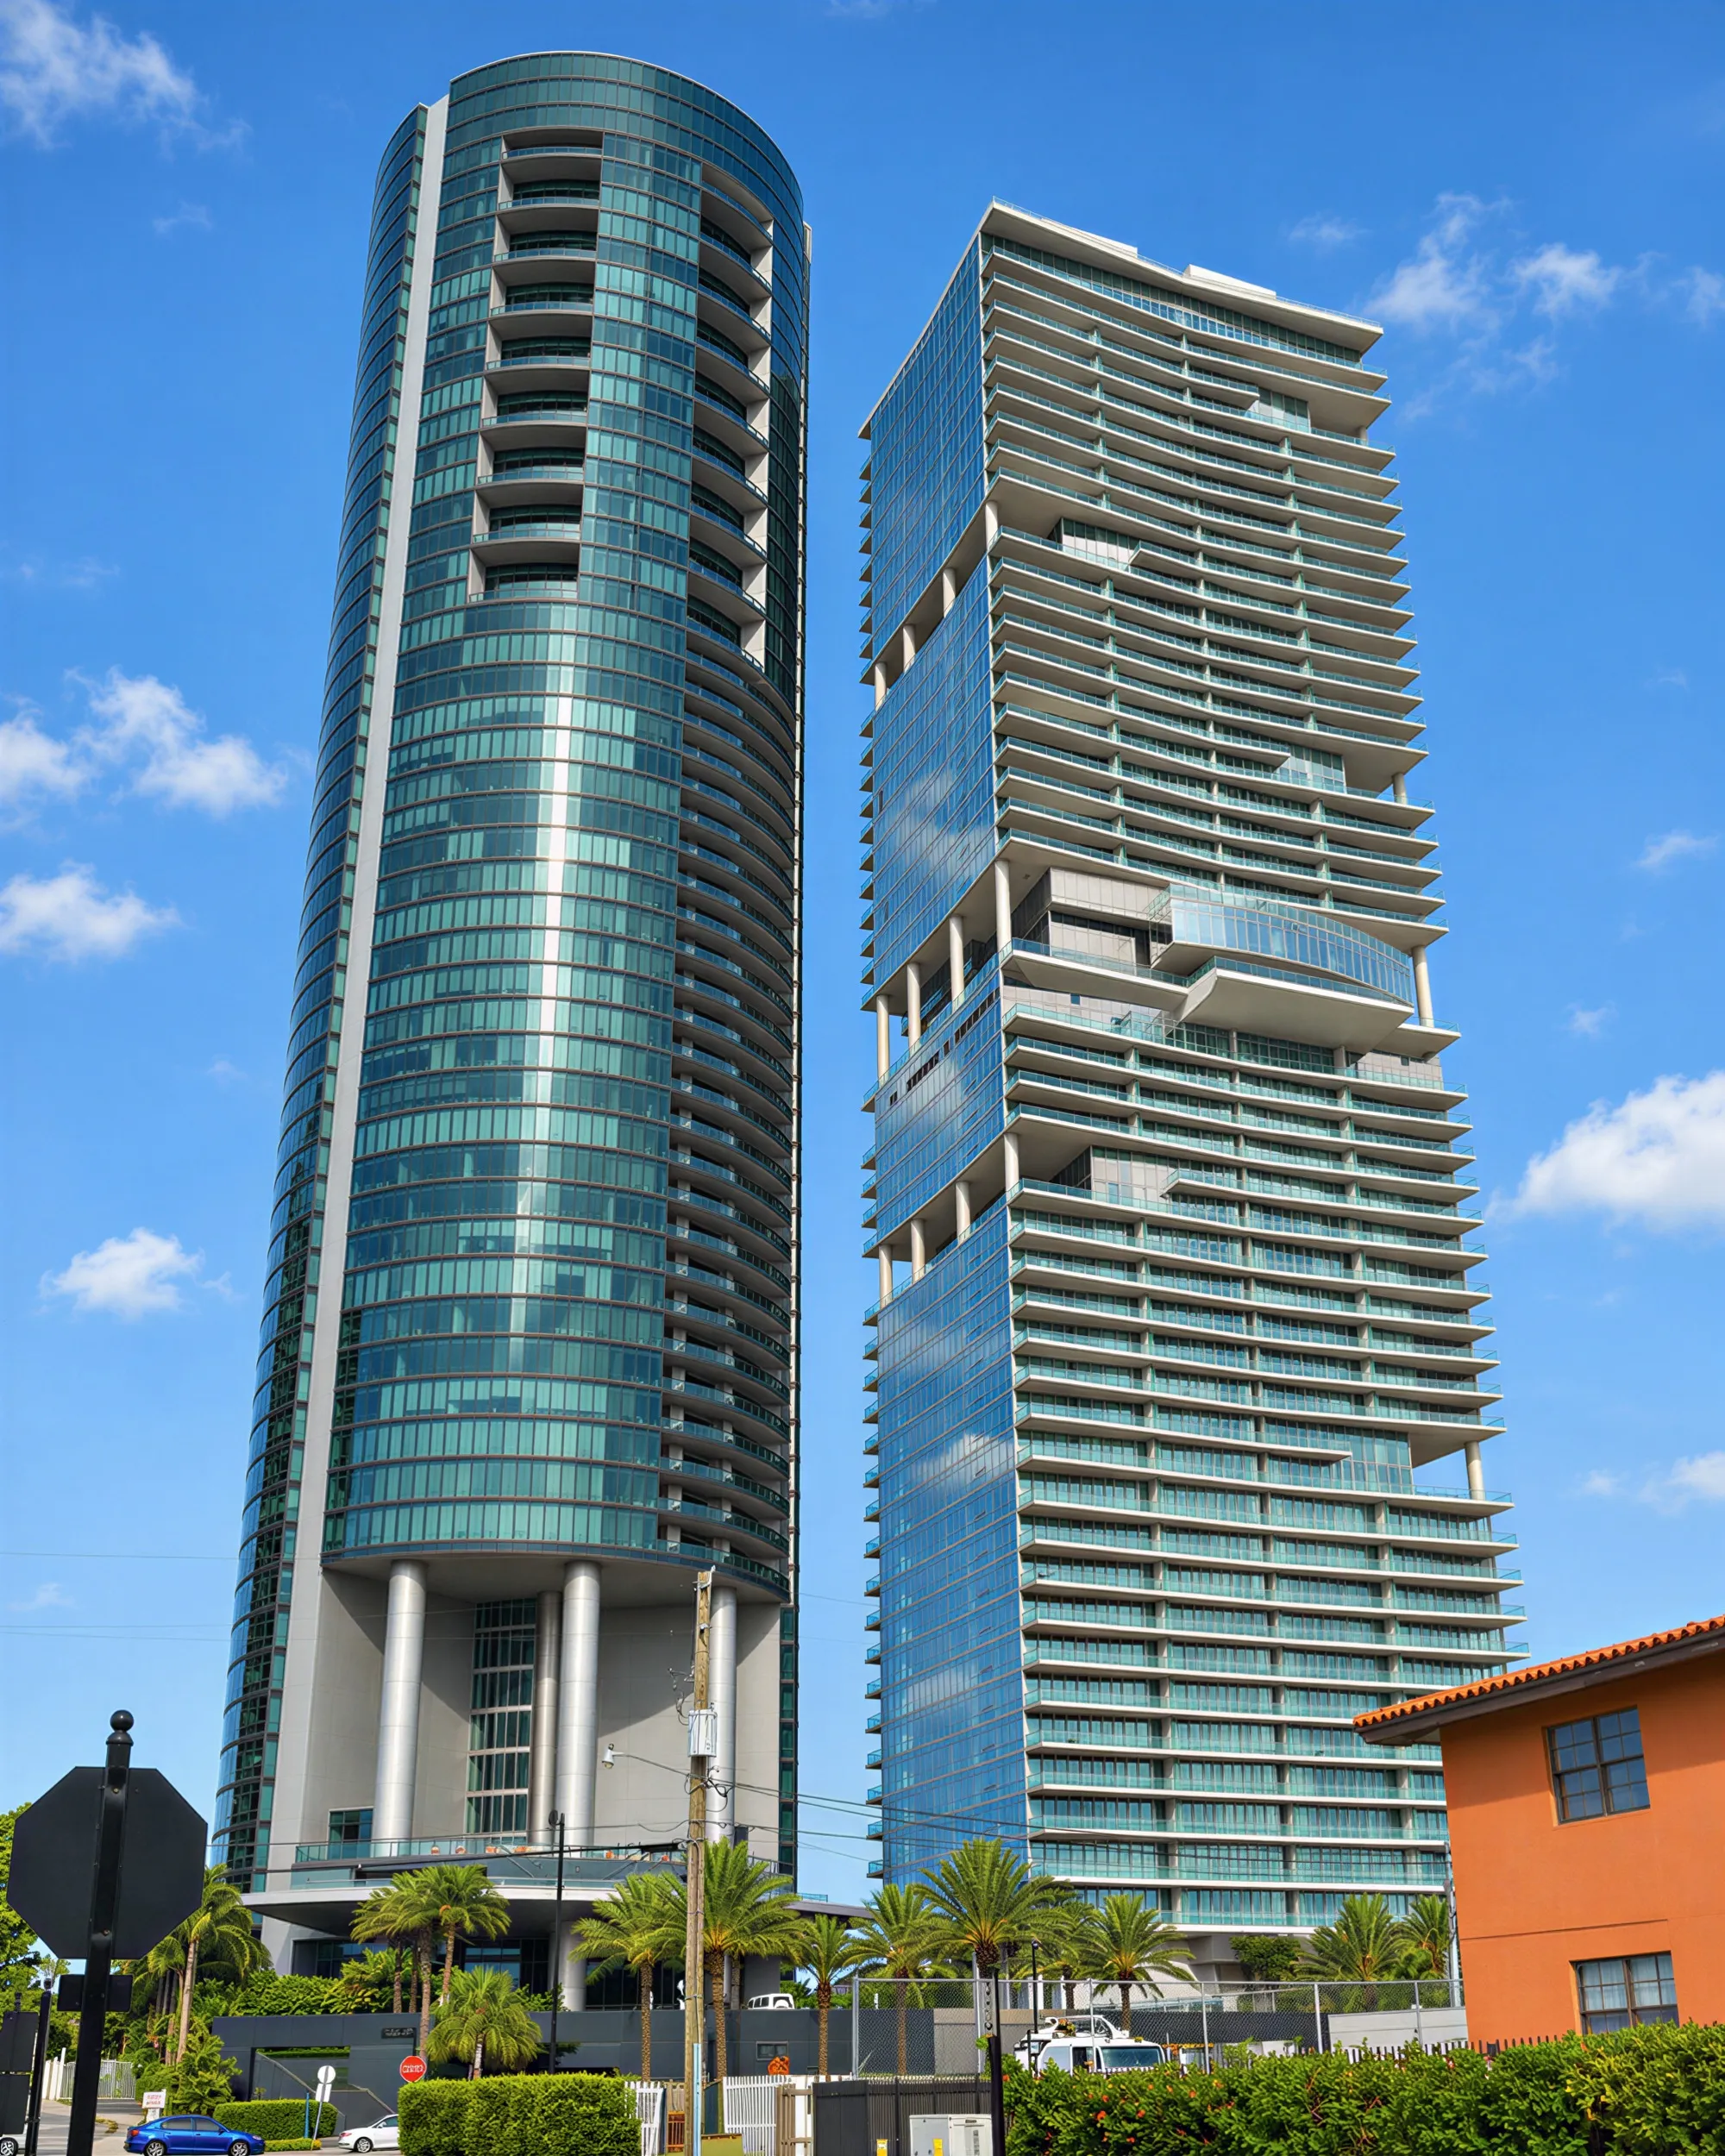
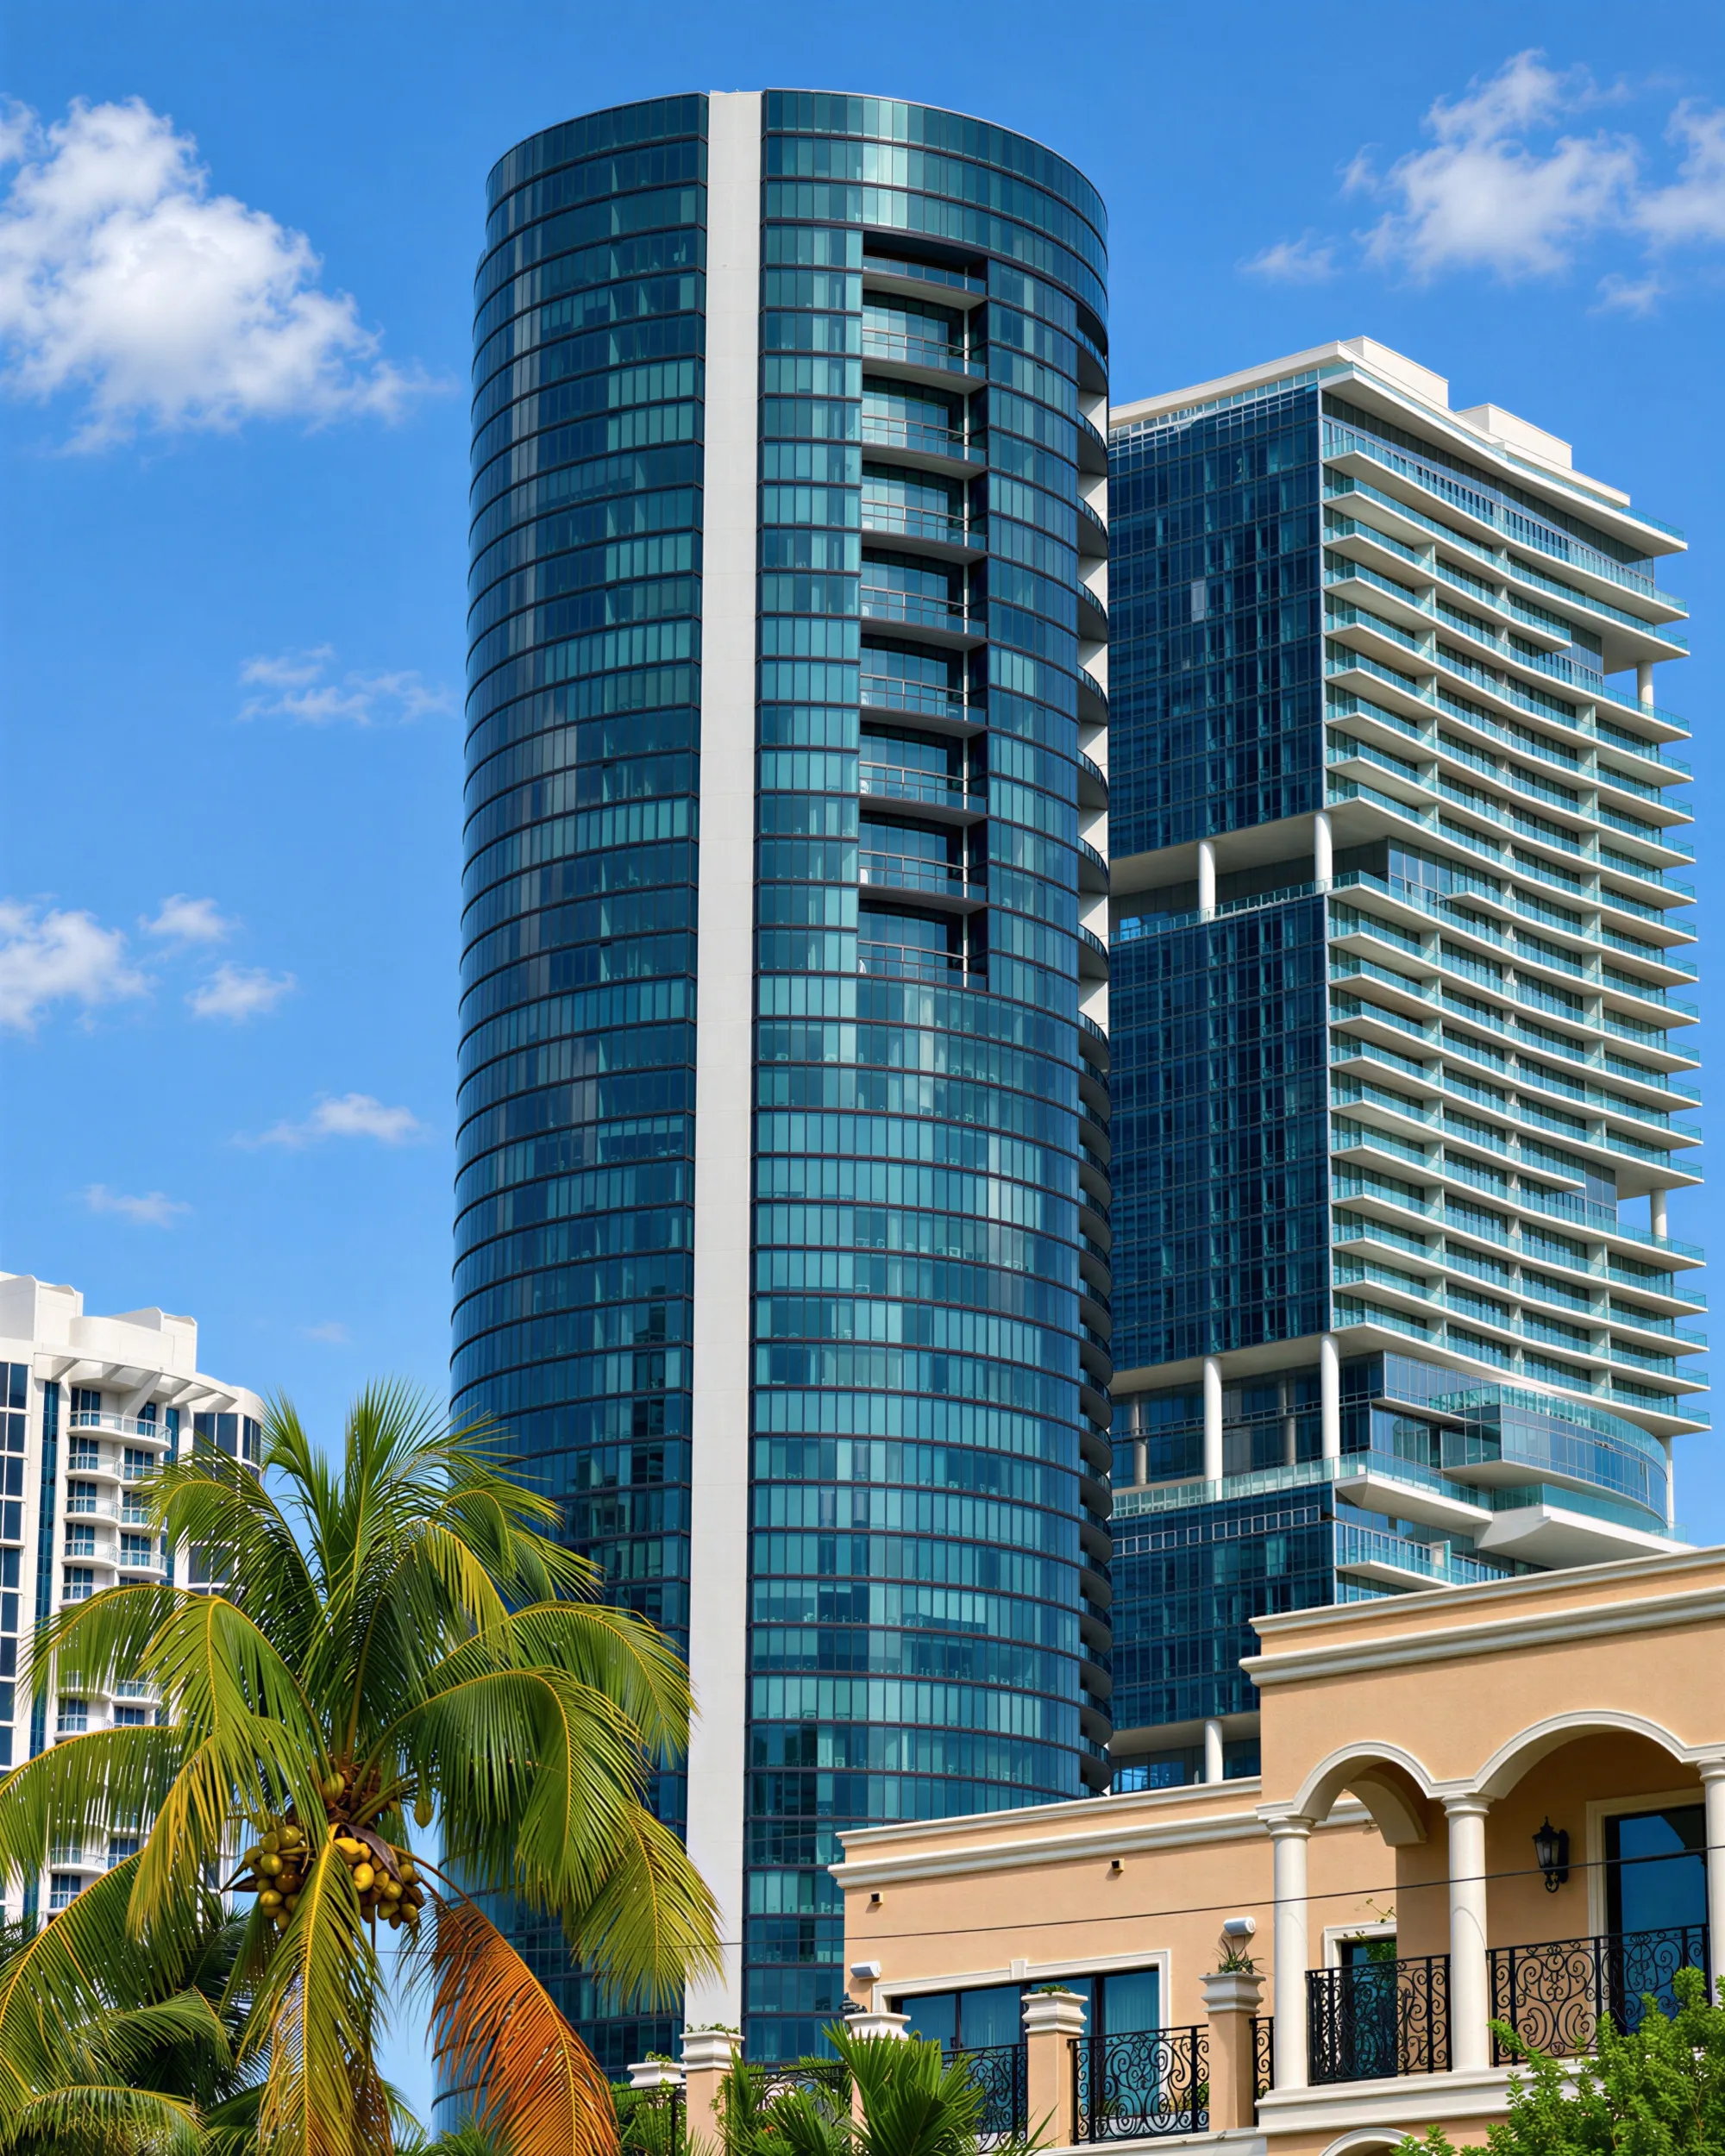
Os mapas revisados trazem este prédio para a área de alto risco de inundação da FEMA. A partir de 19 de fevereiro de 2027, o ponto do edifício fica na Zona AO, uma área de inundação rasa em que o número da FEMA é a profundidade esperada da água: aqui, 0,9 m (3 pés). Nos mapas em vigor desde 11 de setembro de 2009, o mesmo ponto está na Zona X não sombreada, de risco mínimo.
Rumo à praia, os mapas atuais mostram a Zona AE, a área com 1% de chance de inundação em qualquer ano, com cota de inundação de referência de 2,7 m (9 pés). Mais perto da água fica a Zona VE, com cerca de 3 m (10 pés), onde batem as ondas de tempestade e valem as regras de construção mais rígidas. Na Zona AE, o banco que financia costuma exigir seguro contra inundação.
A cota de inundação de referência (base flood elevation) é a altura que a água deve alcançar numa cheia com 1% de chance em qualquer ano, medida a partir do nível de referência do mapa (NGVD29, nos mapas atuais). Não é a profundidade da água sobre o terreno.
Nos mapas revisados, a Zona VE mantém a cota de 10 pés, agora num referencial mais novo (NAVD88). Ela começa a cerca de 40 m a leste do ponto do edifício, contra uns 110 m hoje: uns 70 m mais perto. São leituras da camada nacional da FEMA (National Flood Hazard Layer), não determinações oficiais.
No mapa de planejamento do condado (Storm Surge Planning Zones), o endereço está na Zona B de maré de tempestade, a água do mar que um furacão empurra para a terra. Toda Sunny Isles Beach e Golden Beach estão nessa zona, que o condado considera sujeita à maré a partir de furacões de categoria 2. As evacuações são ordenadas pela trajetória e pela maré prevista de cada tempestade, não apenas pela categoria.
O programa federal de seguro contra inundação (NFIP) cobre até US$ 250 mil por edifício residencial e US$ 100 mil de conteúdo. A apólice que uma associação de condomínio contrata para o edifício pode chegar a US$ 250 mil por unidade, o que daria US$ 33 milhões com as 132 unidades do registro estadual. Em imóveis desses valores, a cobertura acima dos limites do NFIP vem do mercado privado.
No seguro contra vendaval, a Citizens, seguradora de último recurso mantida pelo estado da Flórida, não emite a apólice do proprietário de unidade (unit owner’s policy) quando o custo de reposição da unidade e do conteúdo, somados, chega a US$ 700 mil ou mais. Nos condados em que o regulador estadual de seguros constata concorrência insuficiente, o limite é de US$ 1 milhão. Conta o custo de reposição, não o preço de compra; a apólice da associação, que cobre o edifício, segue regras próprias. Um corretor de seguros pode dizer se determinada unidade se qualifica.