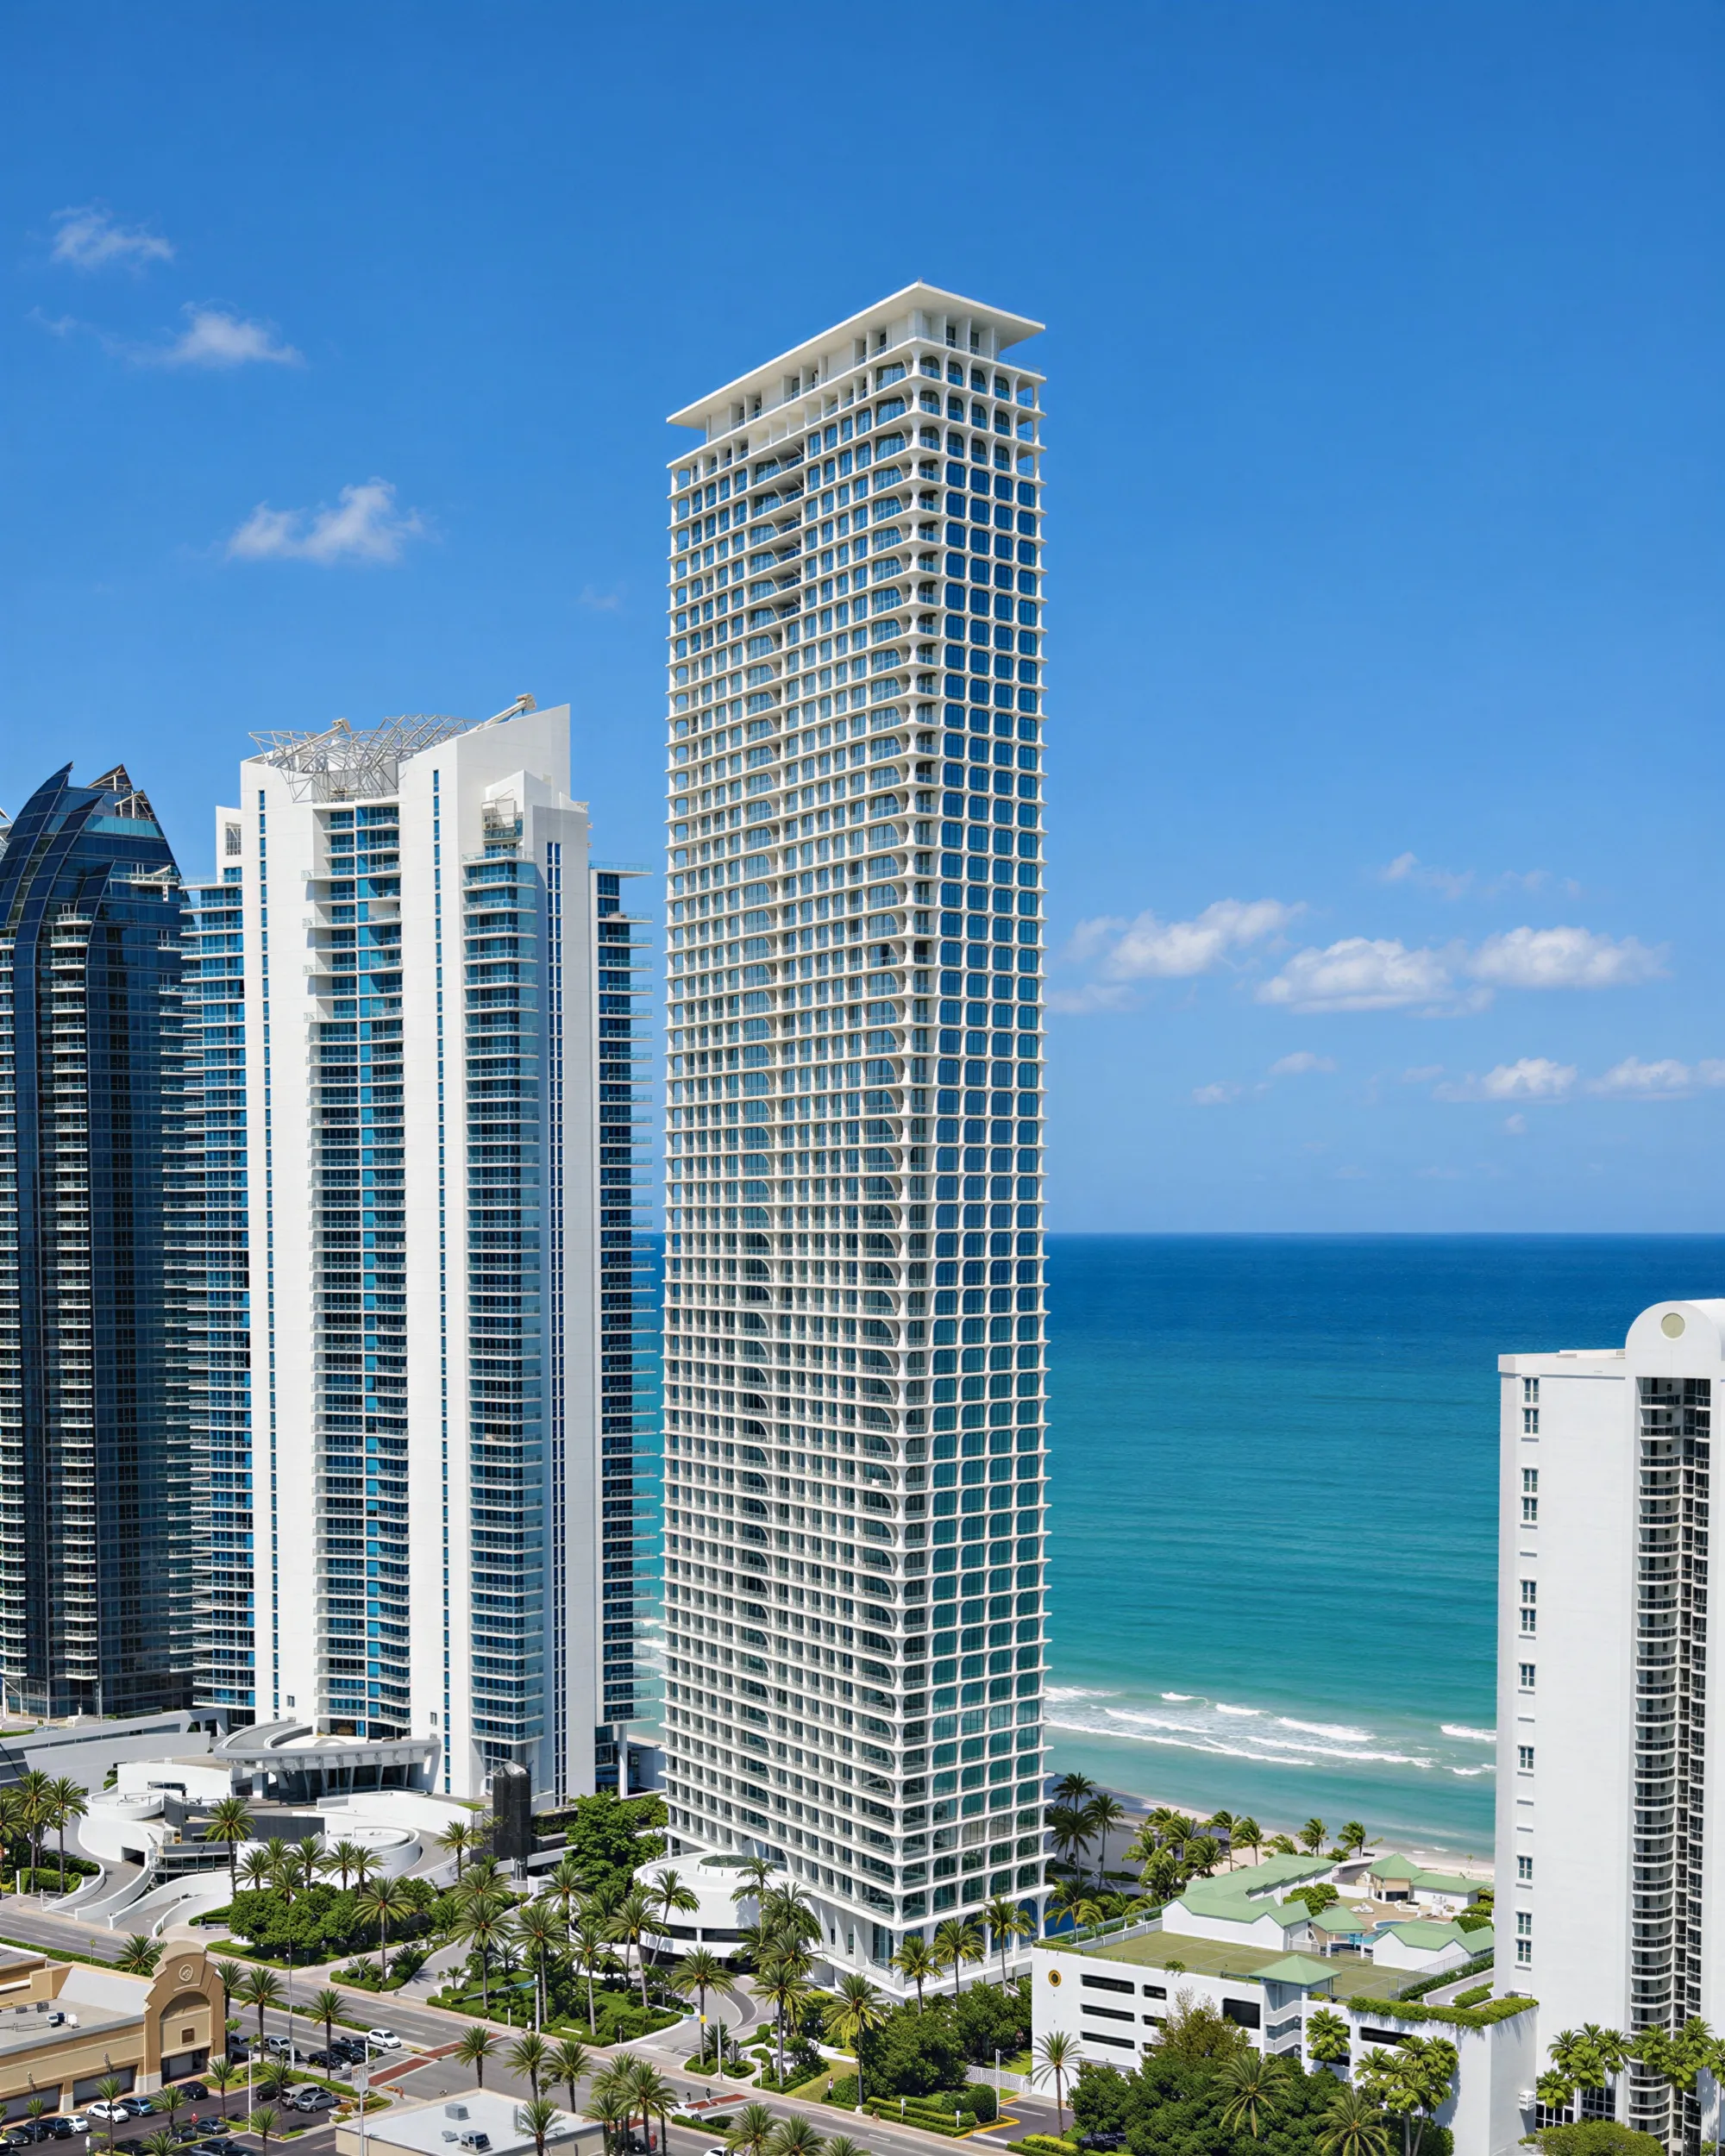
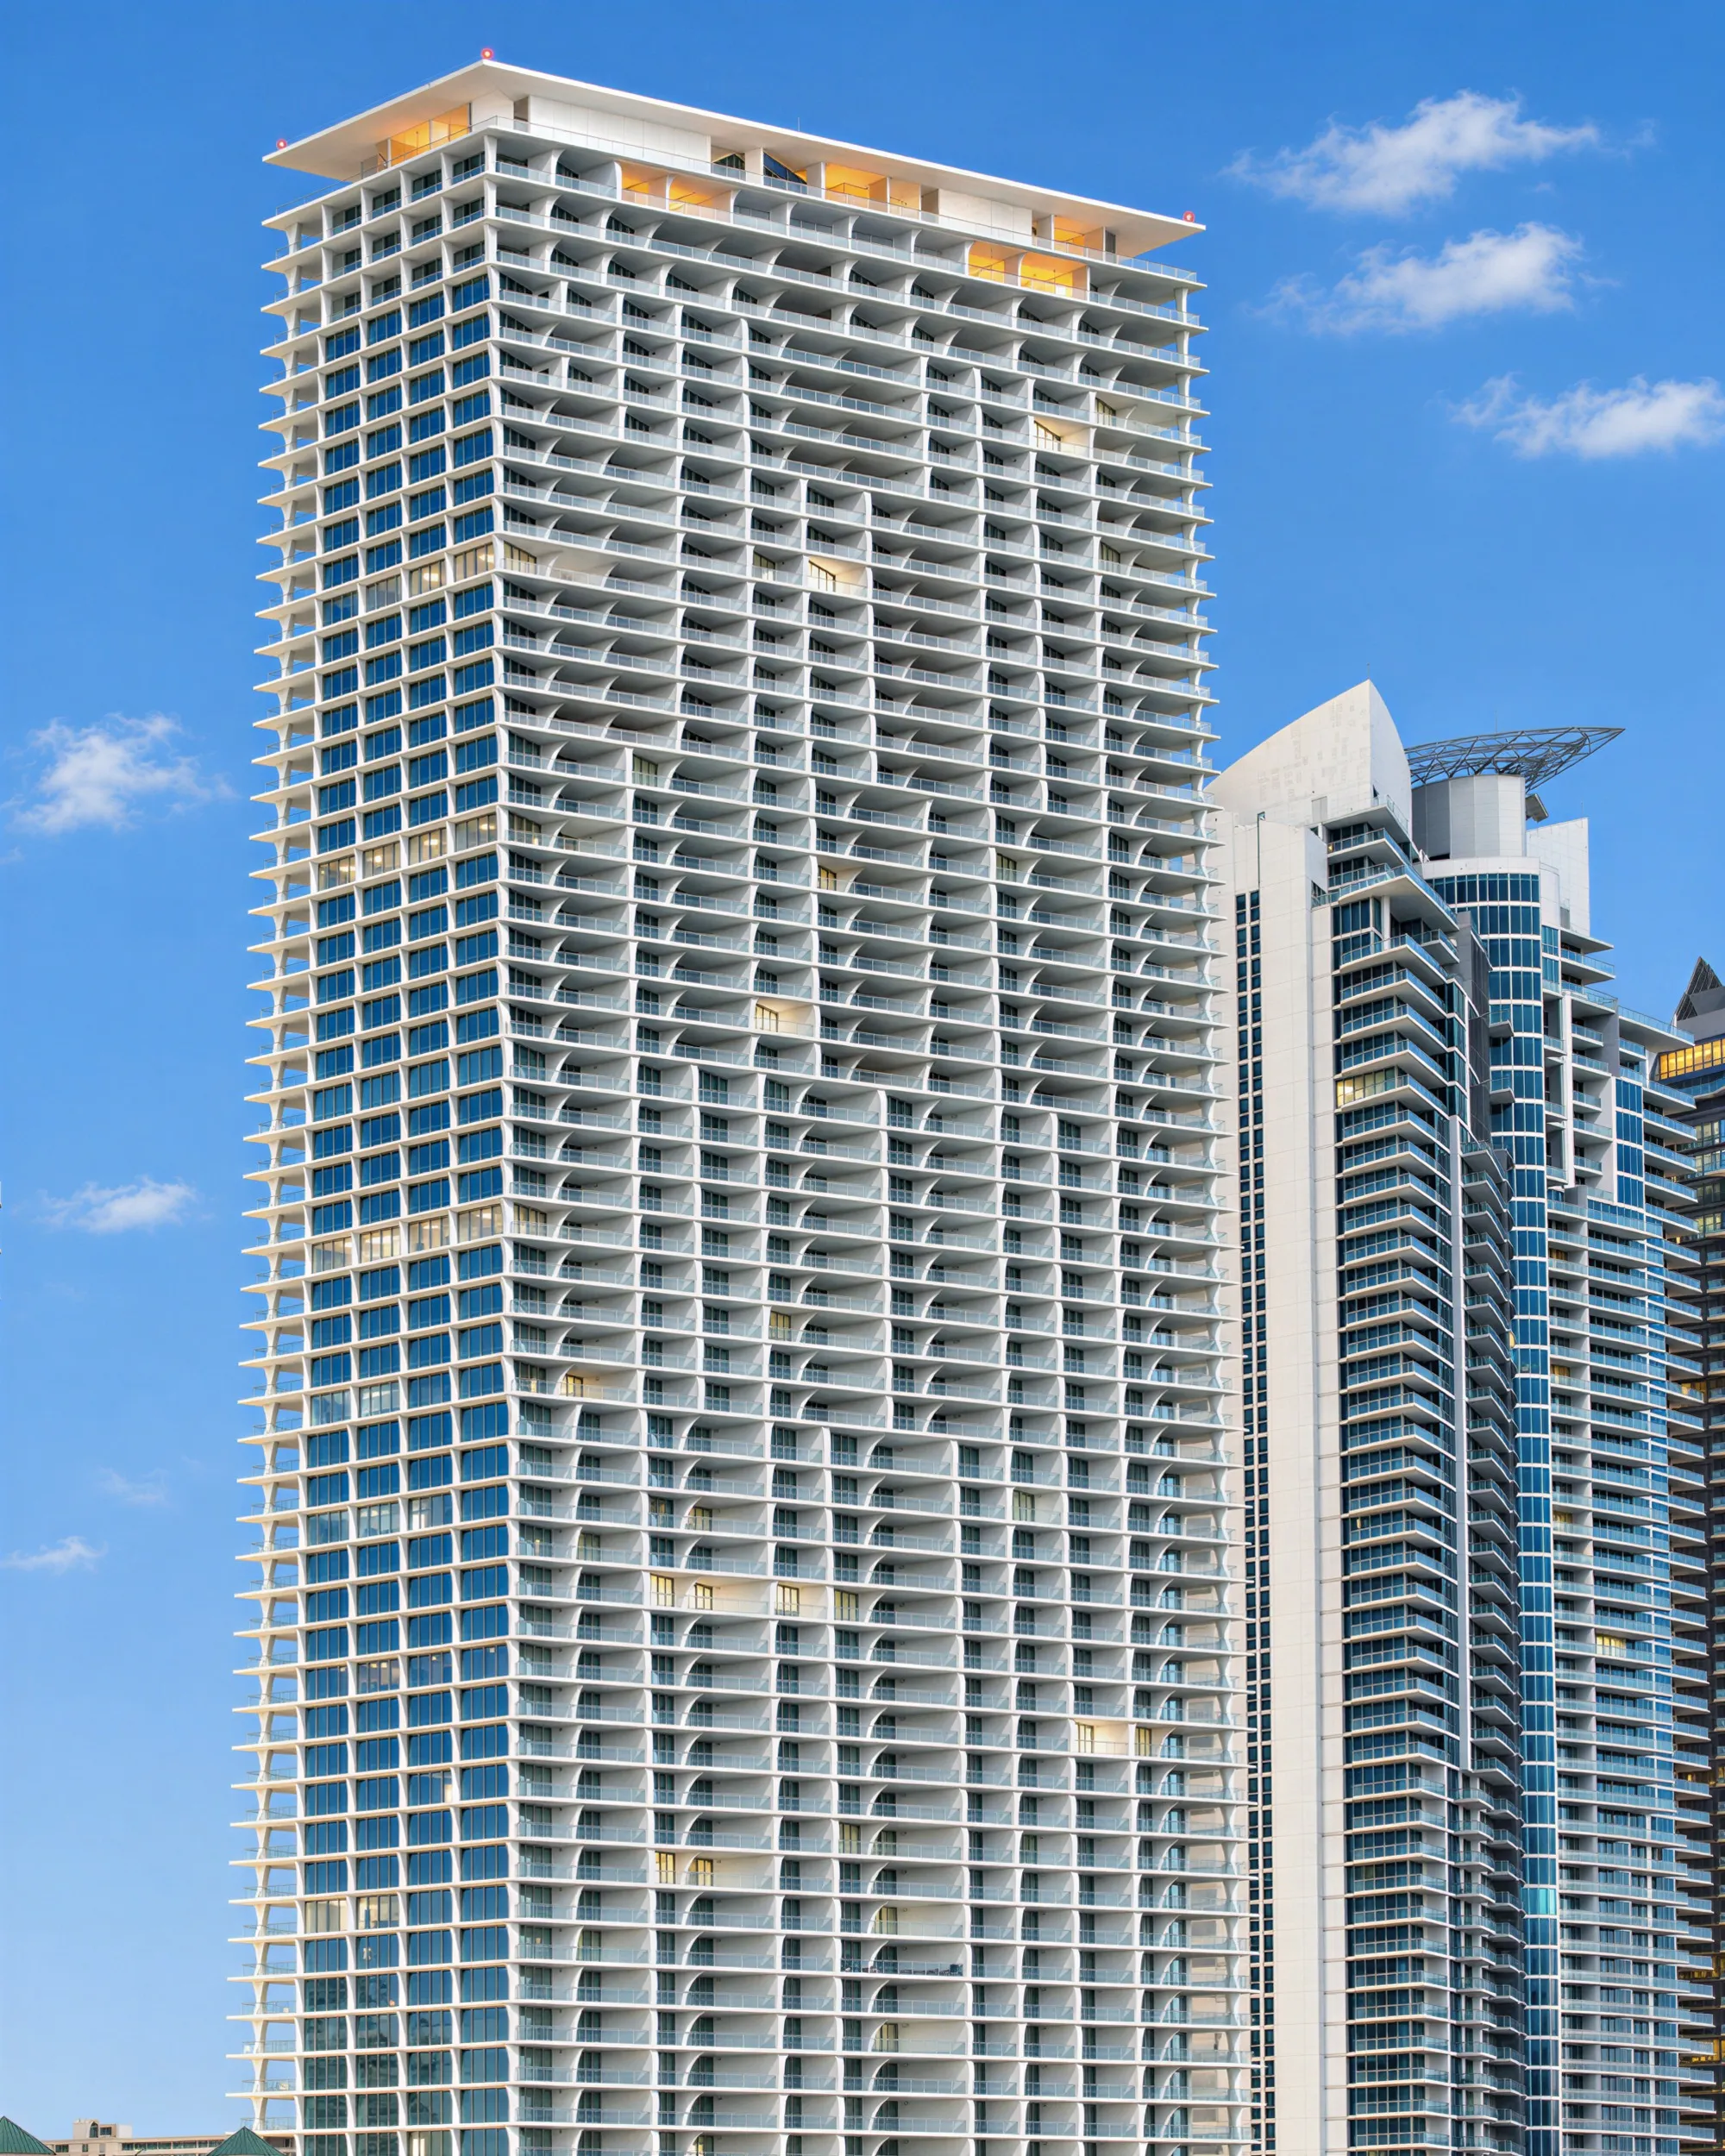
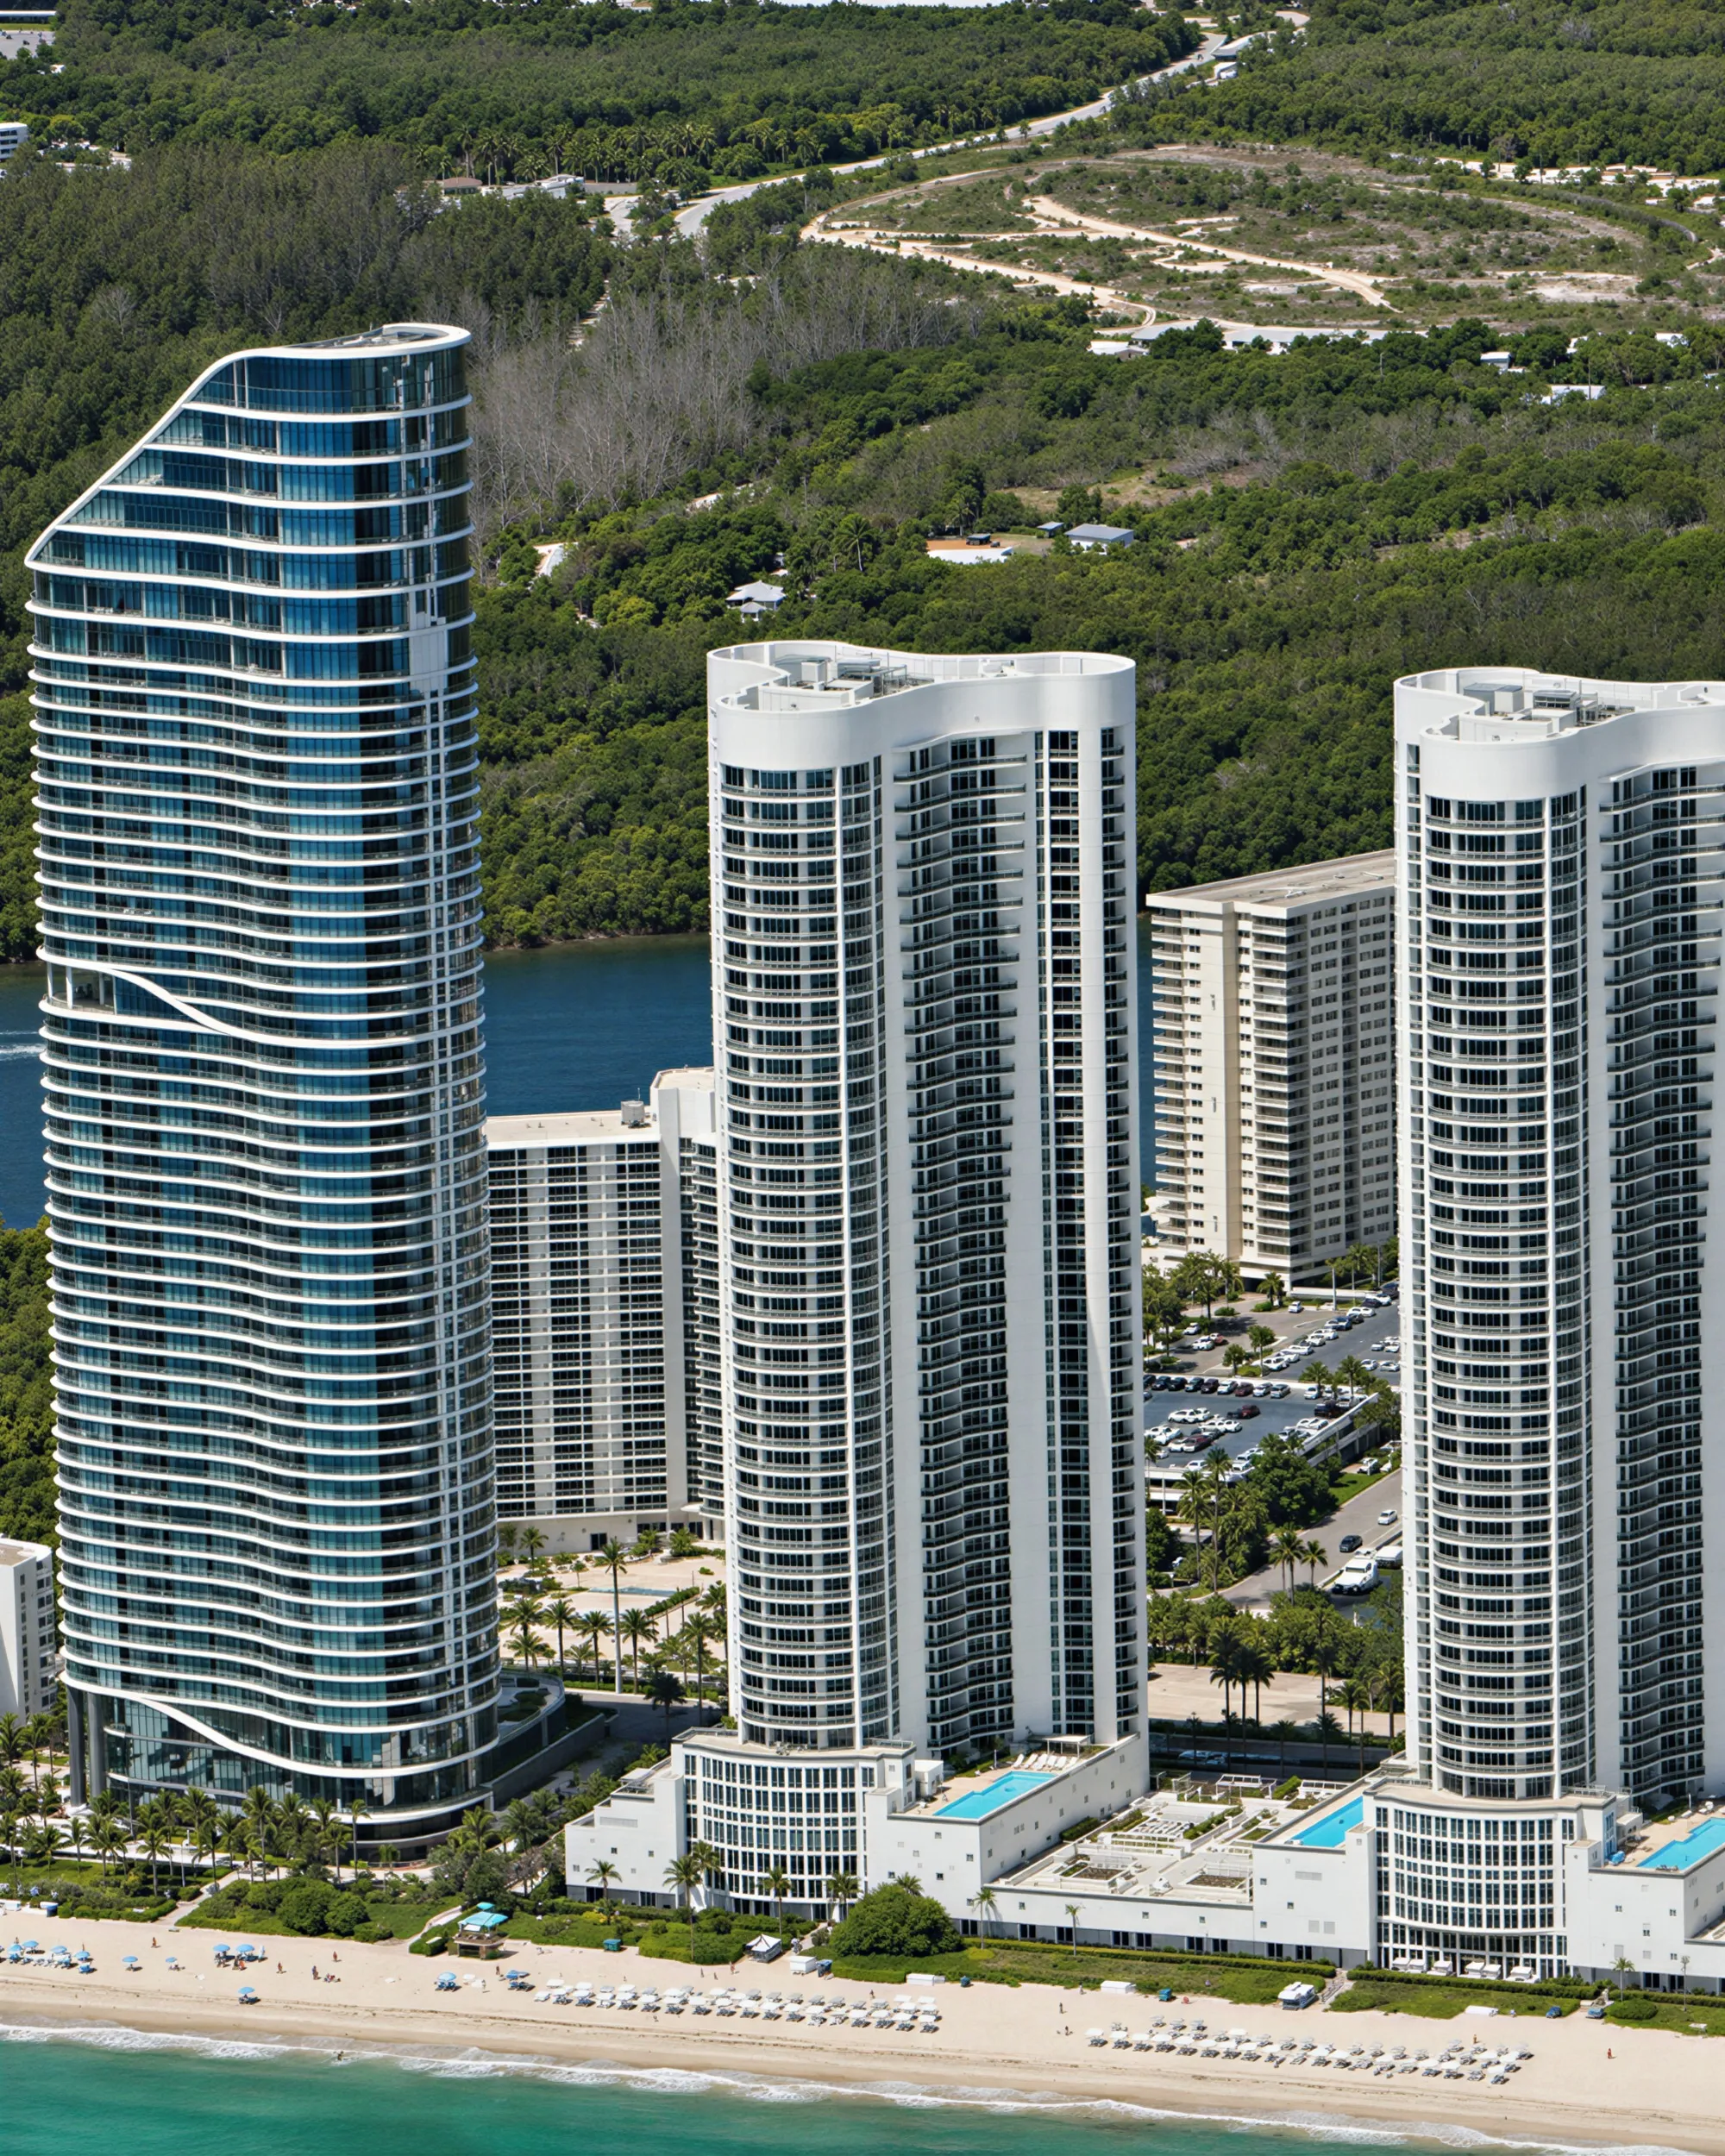
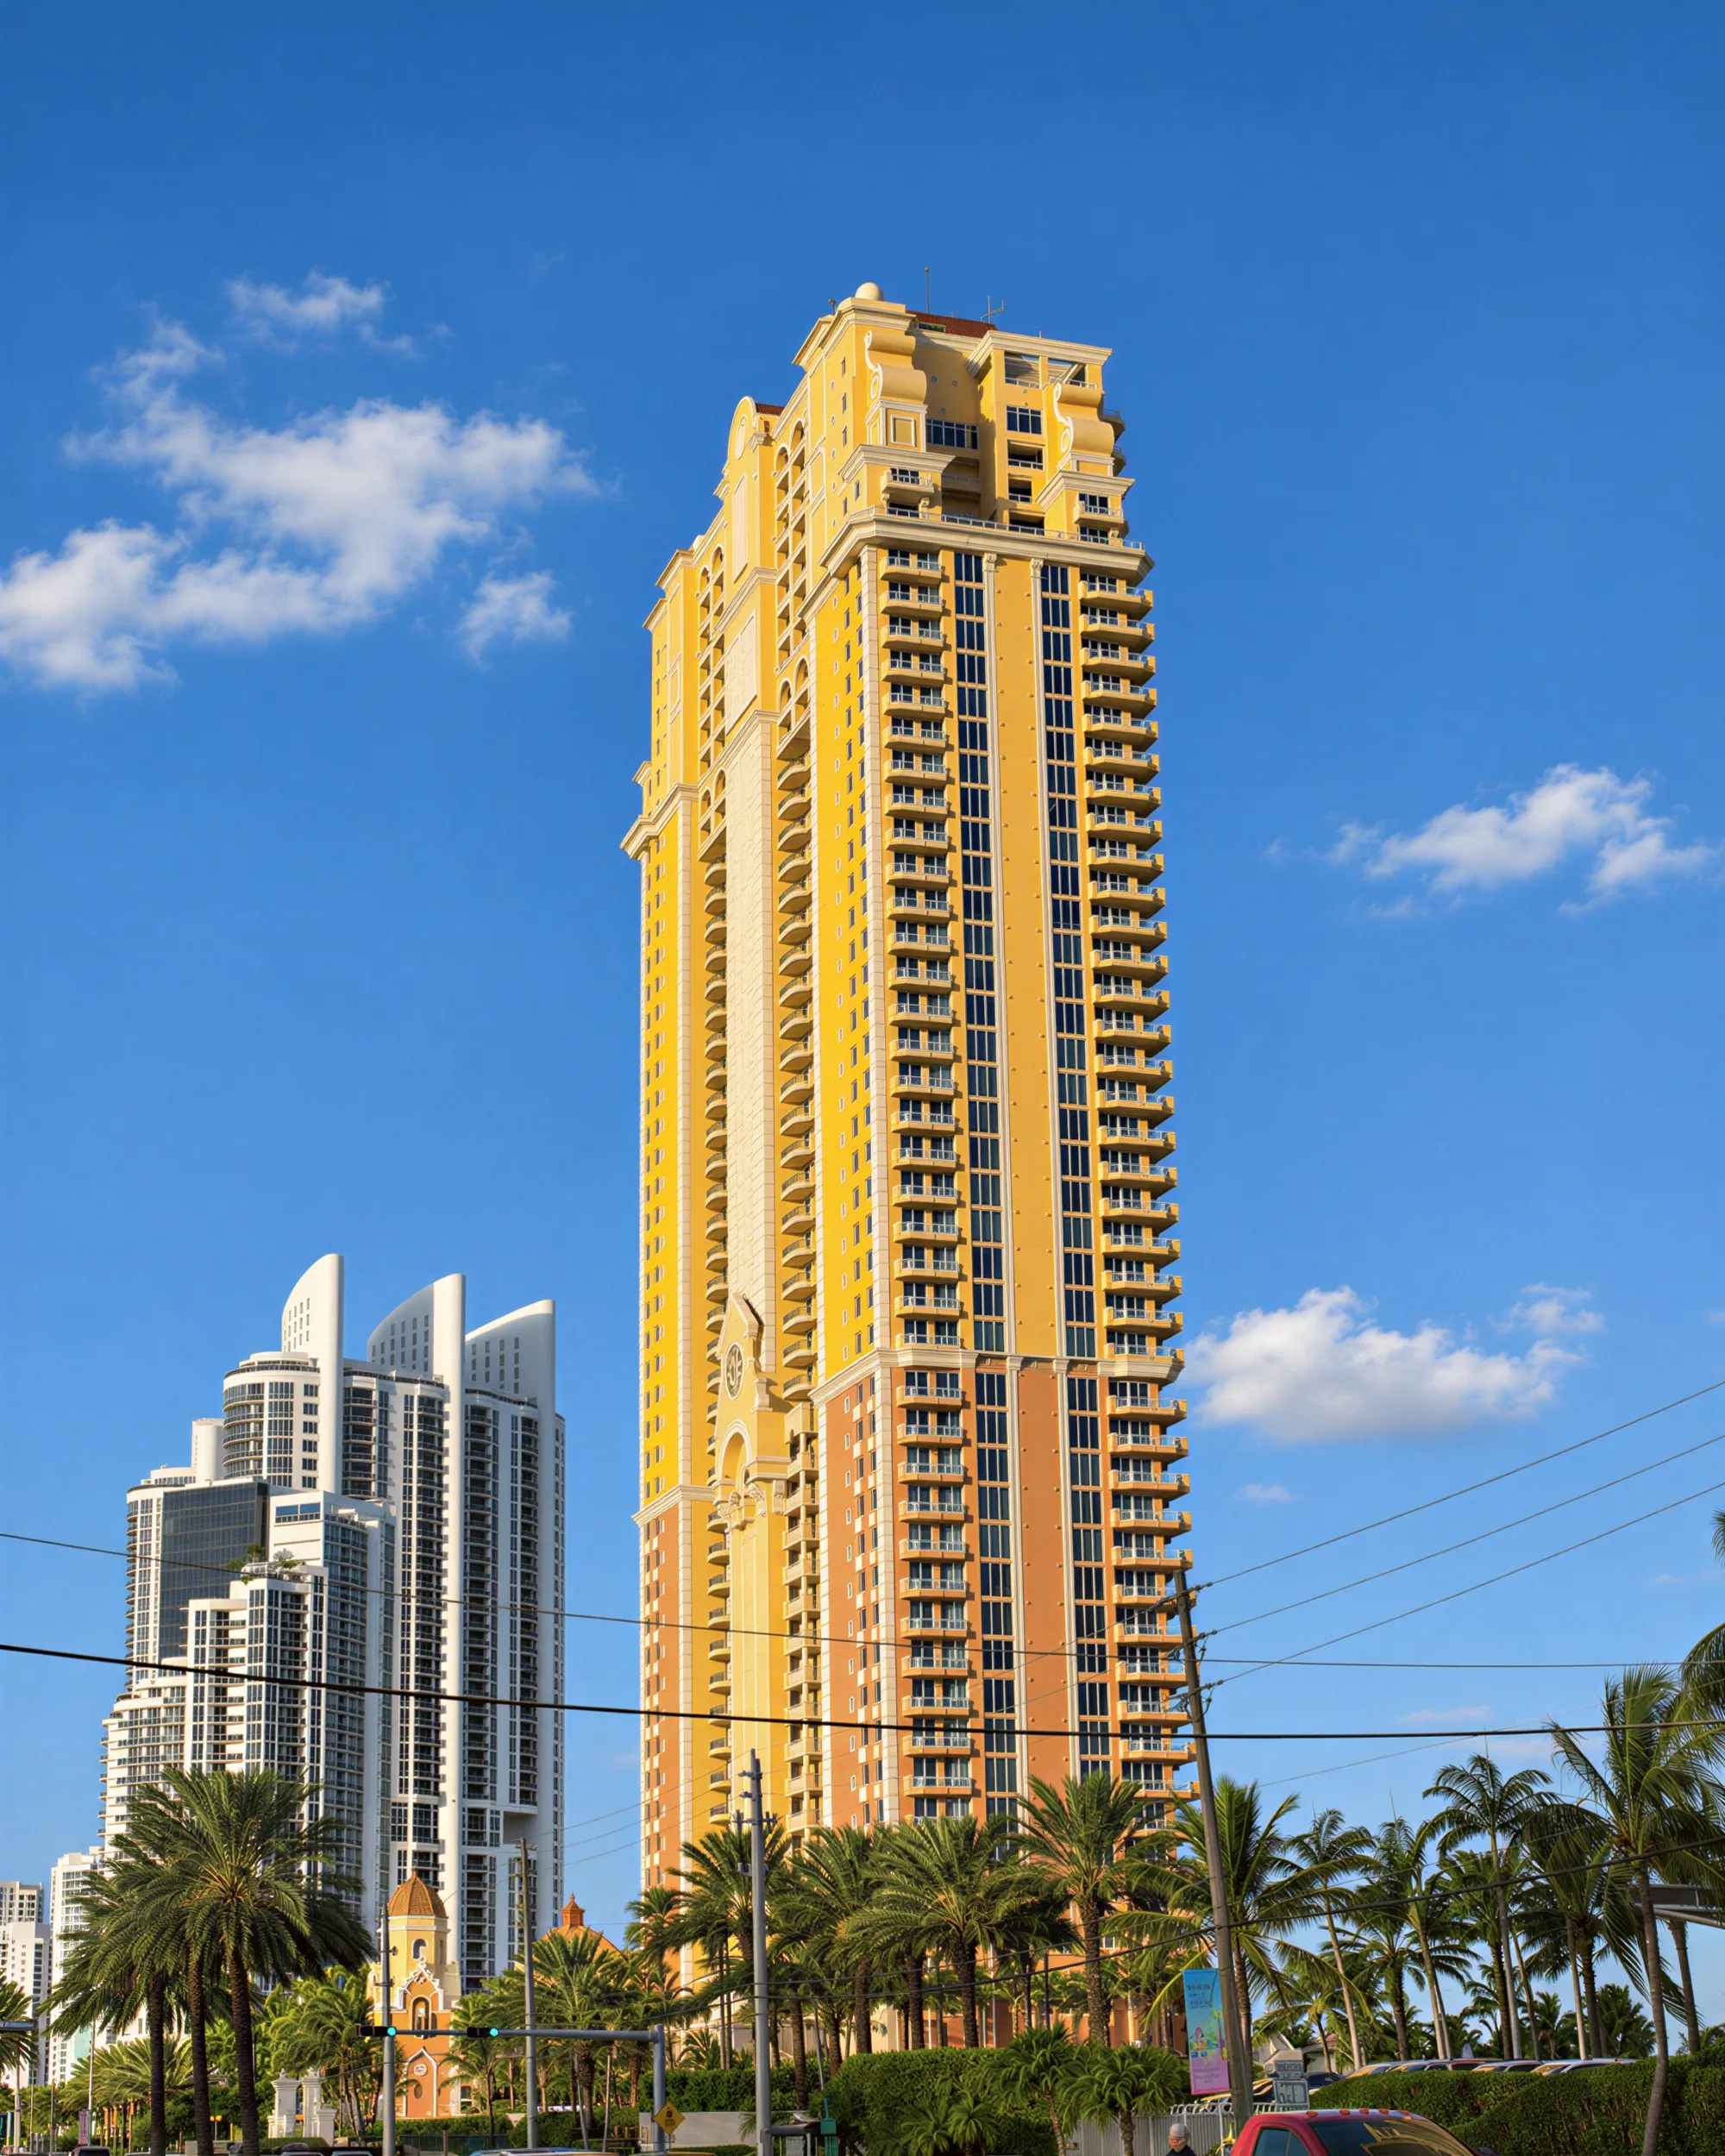
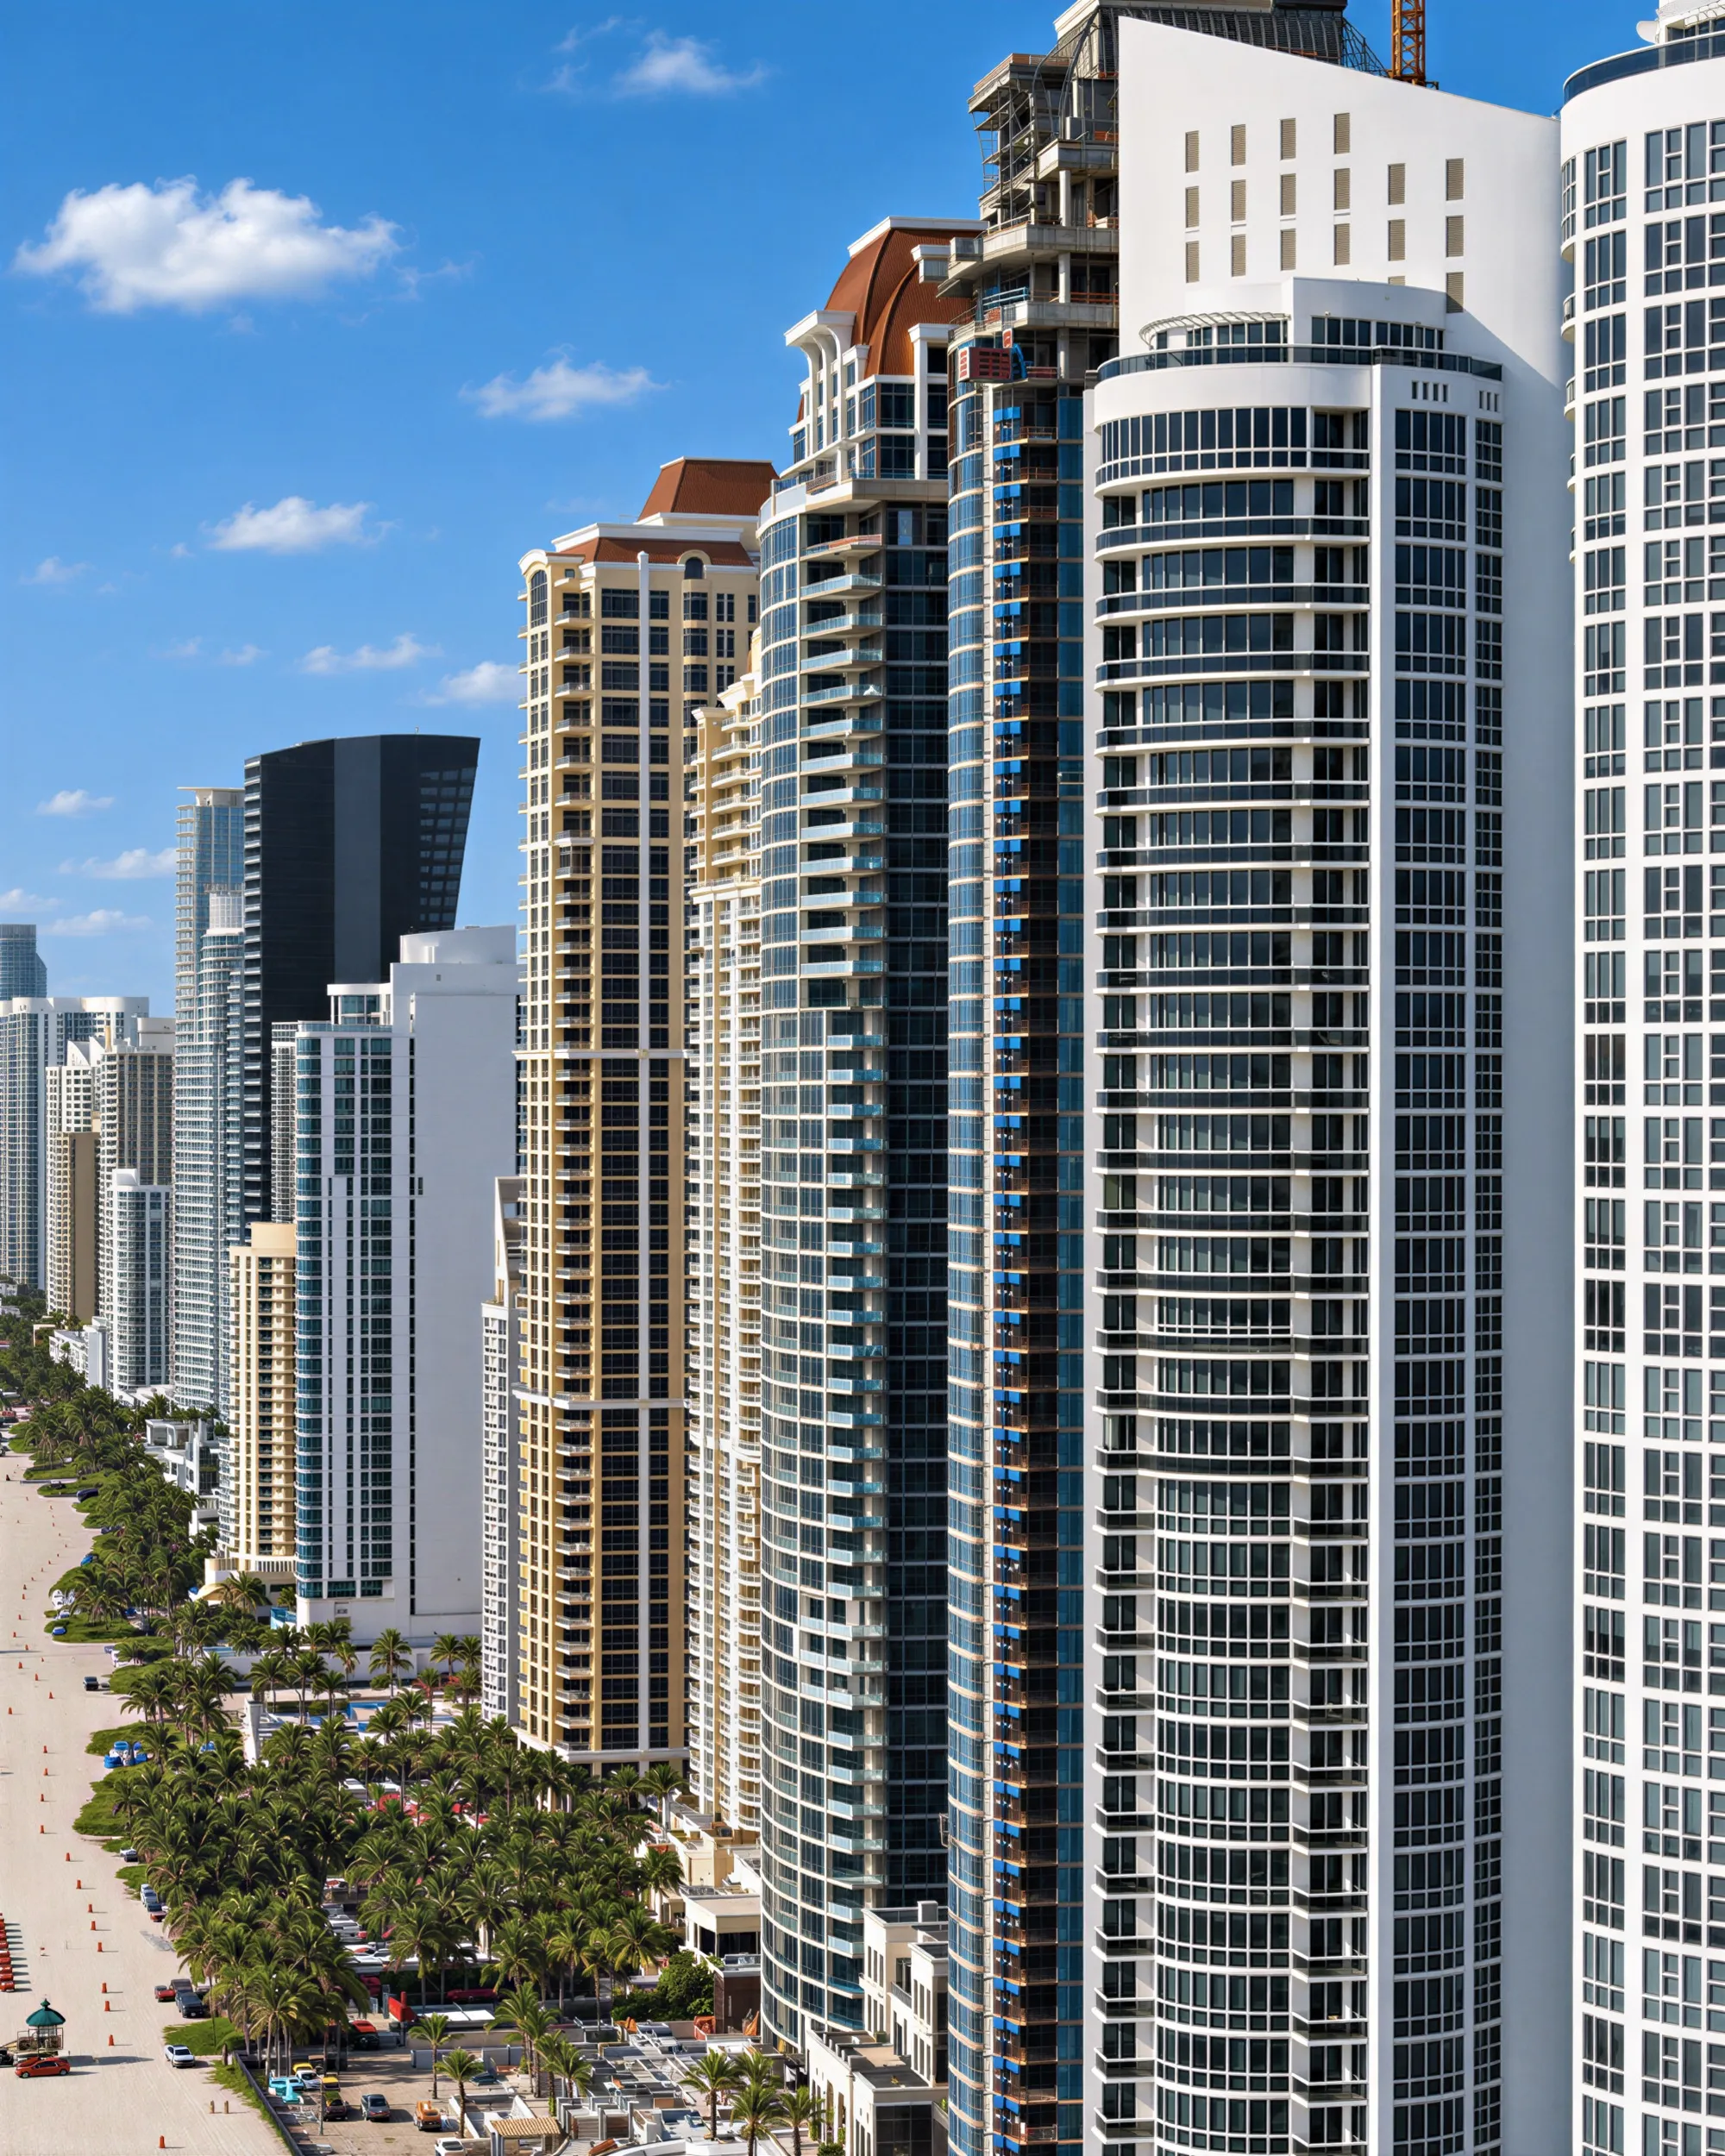
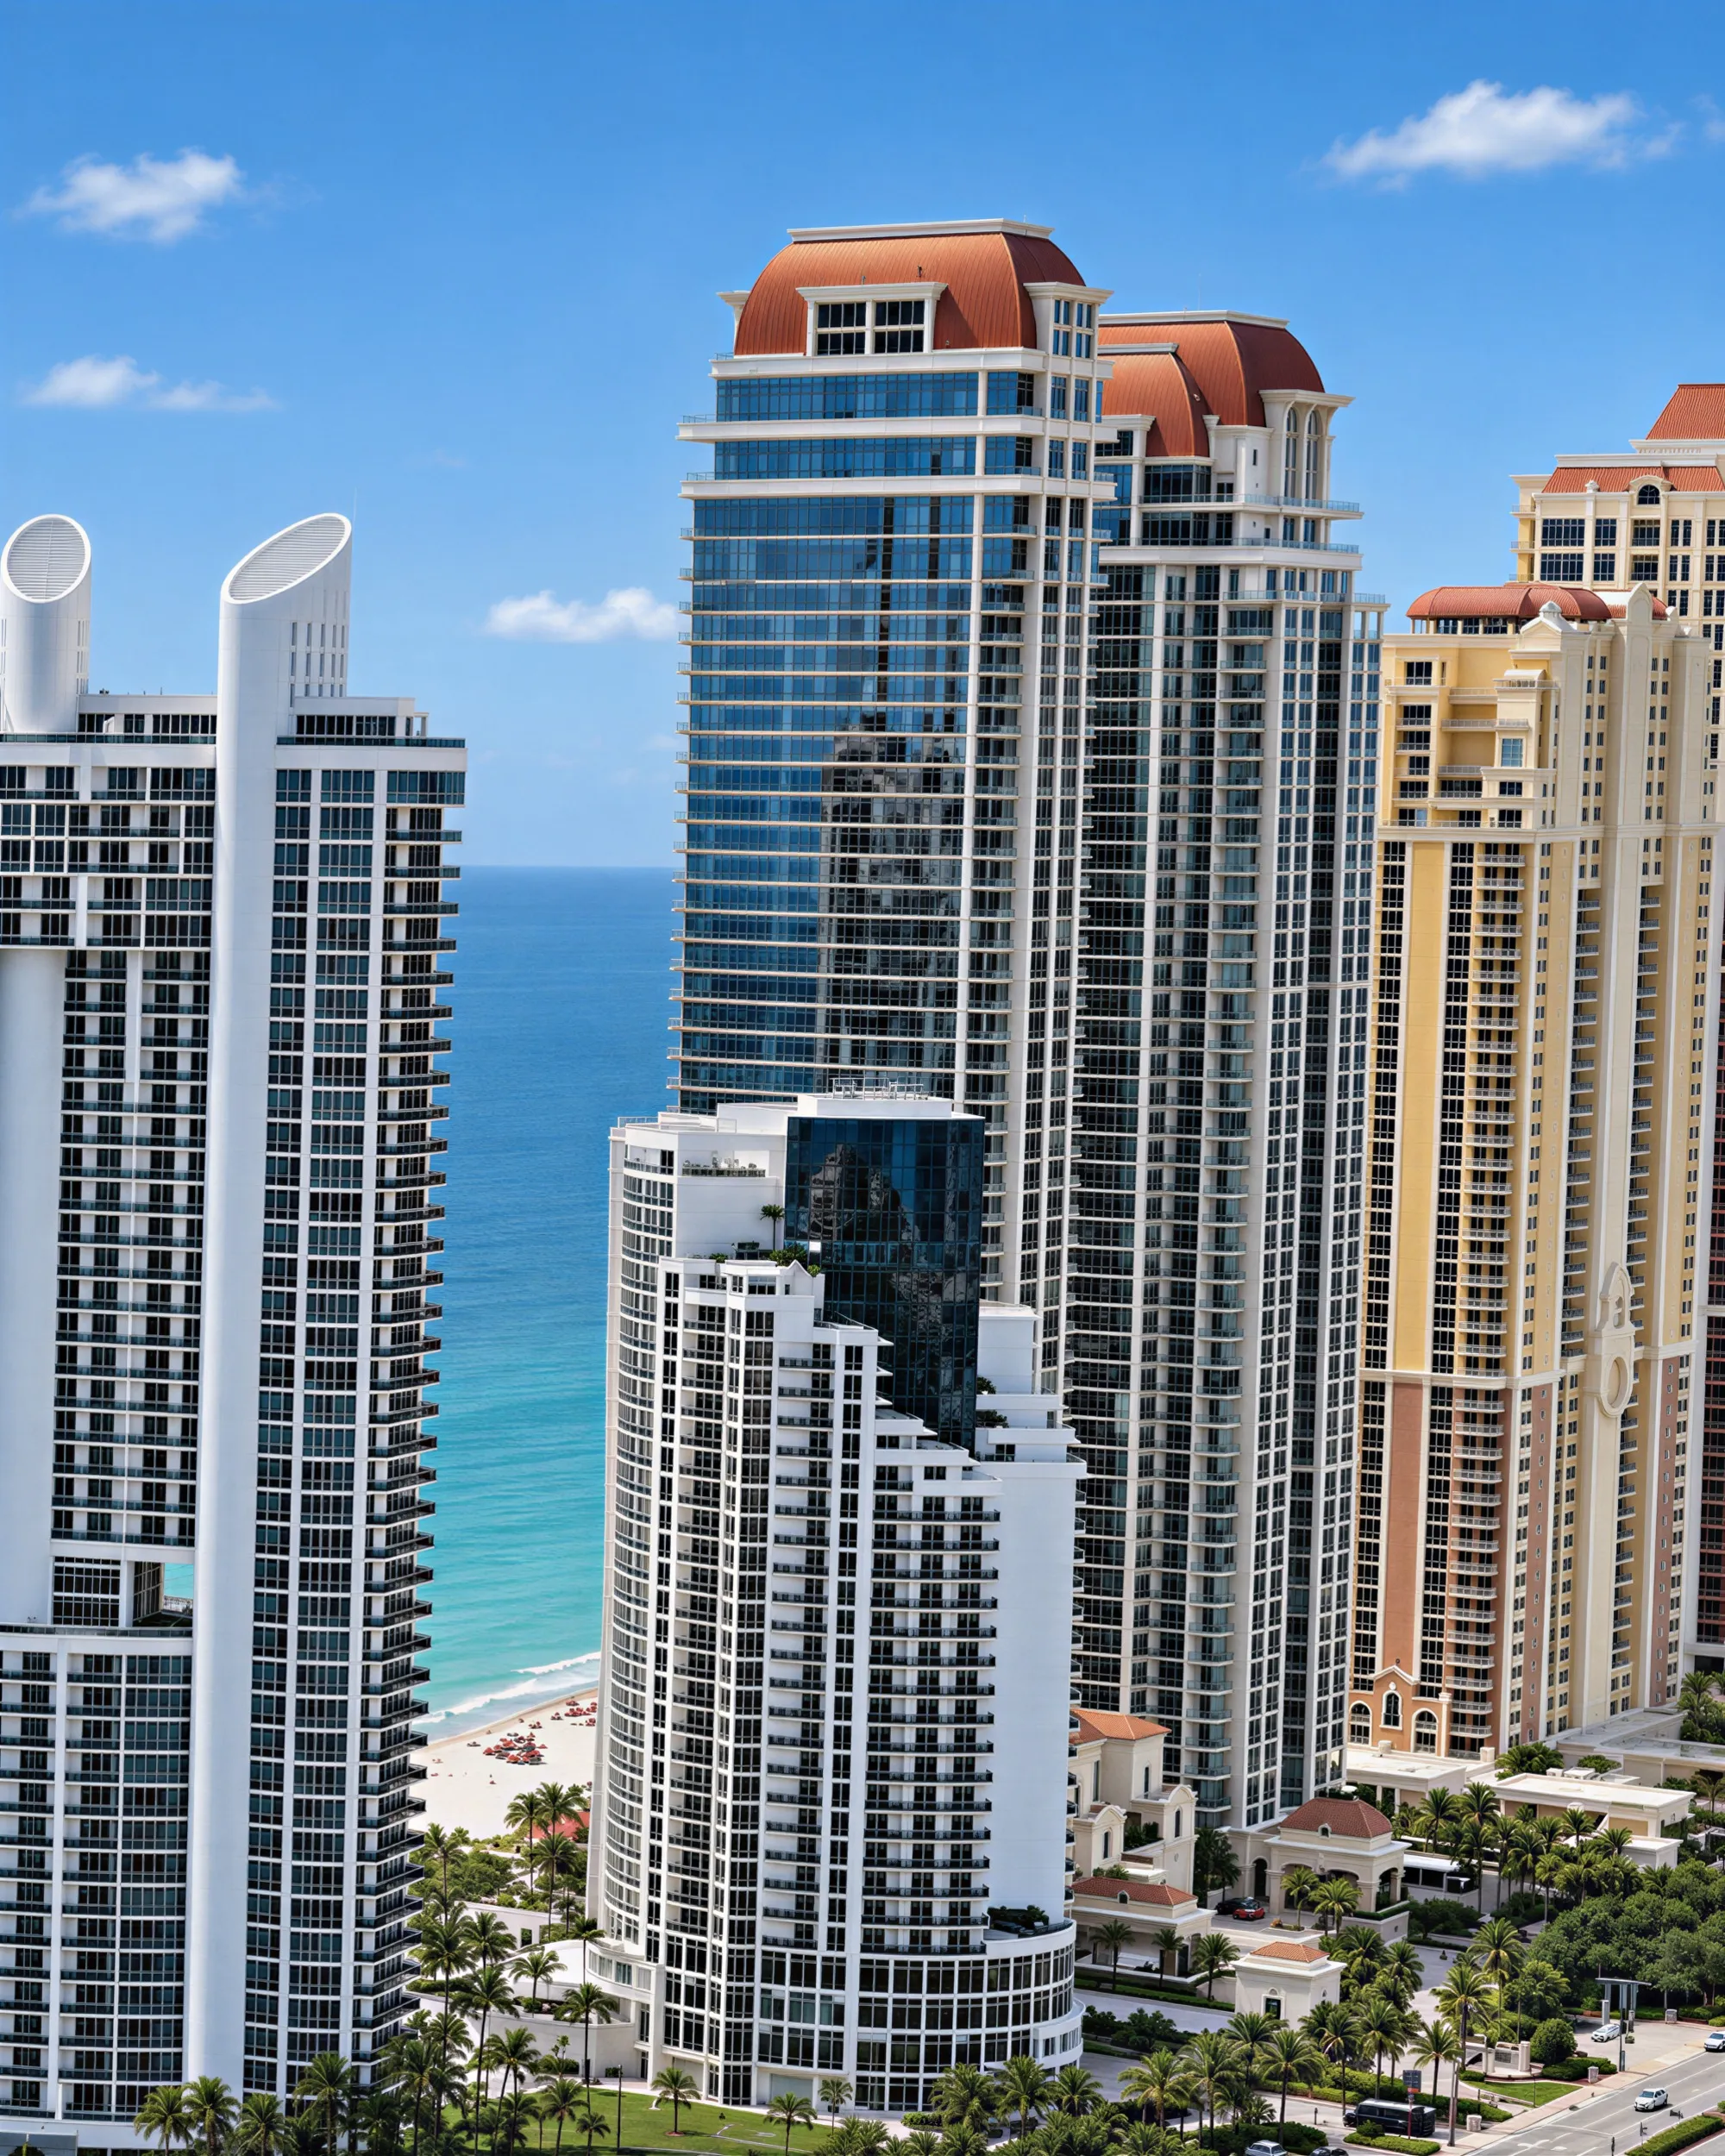
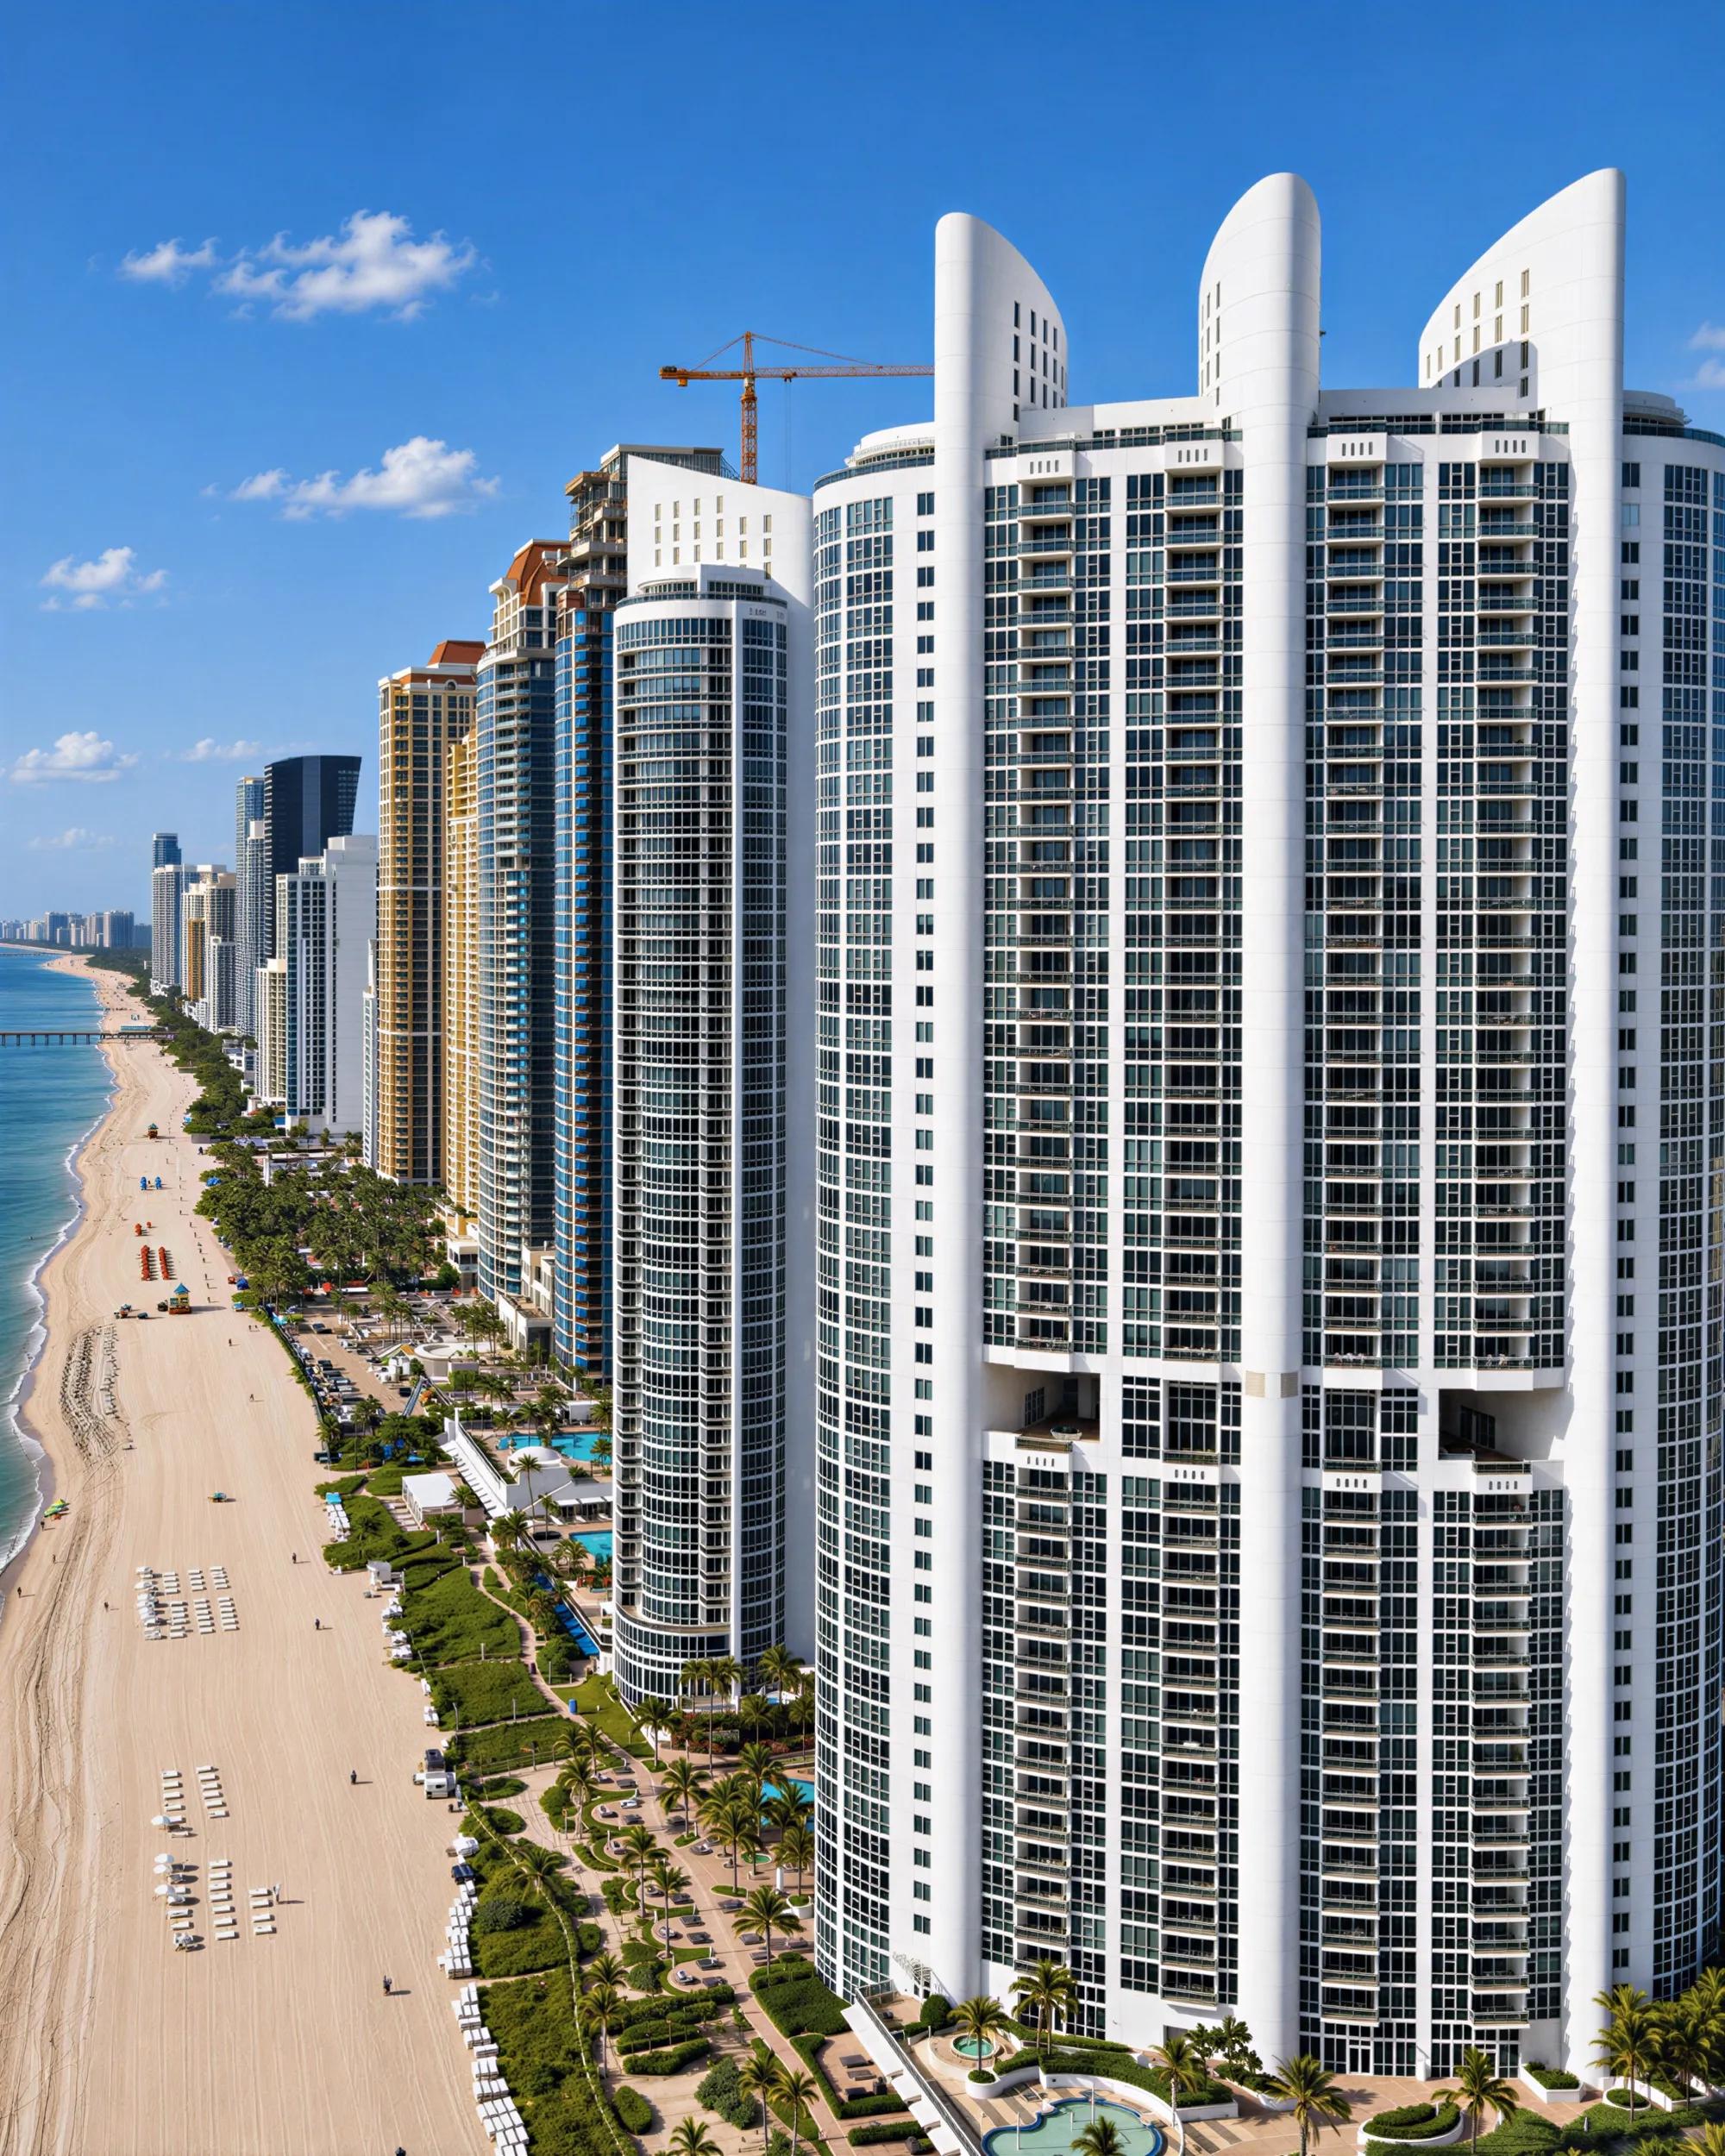
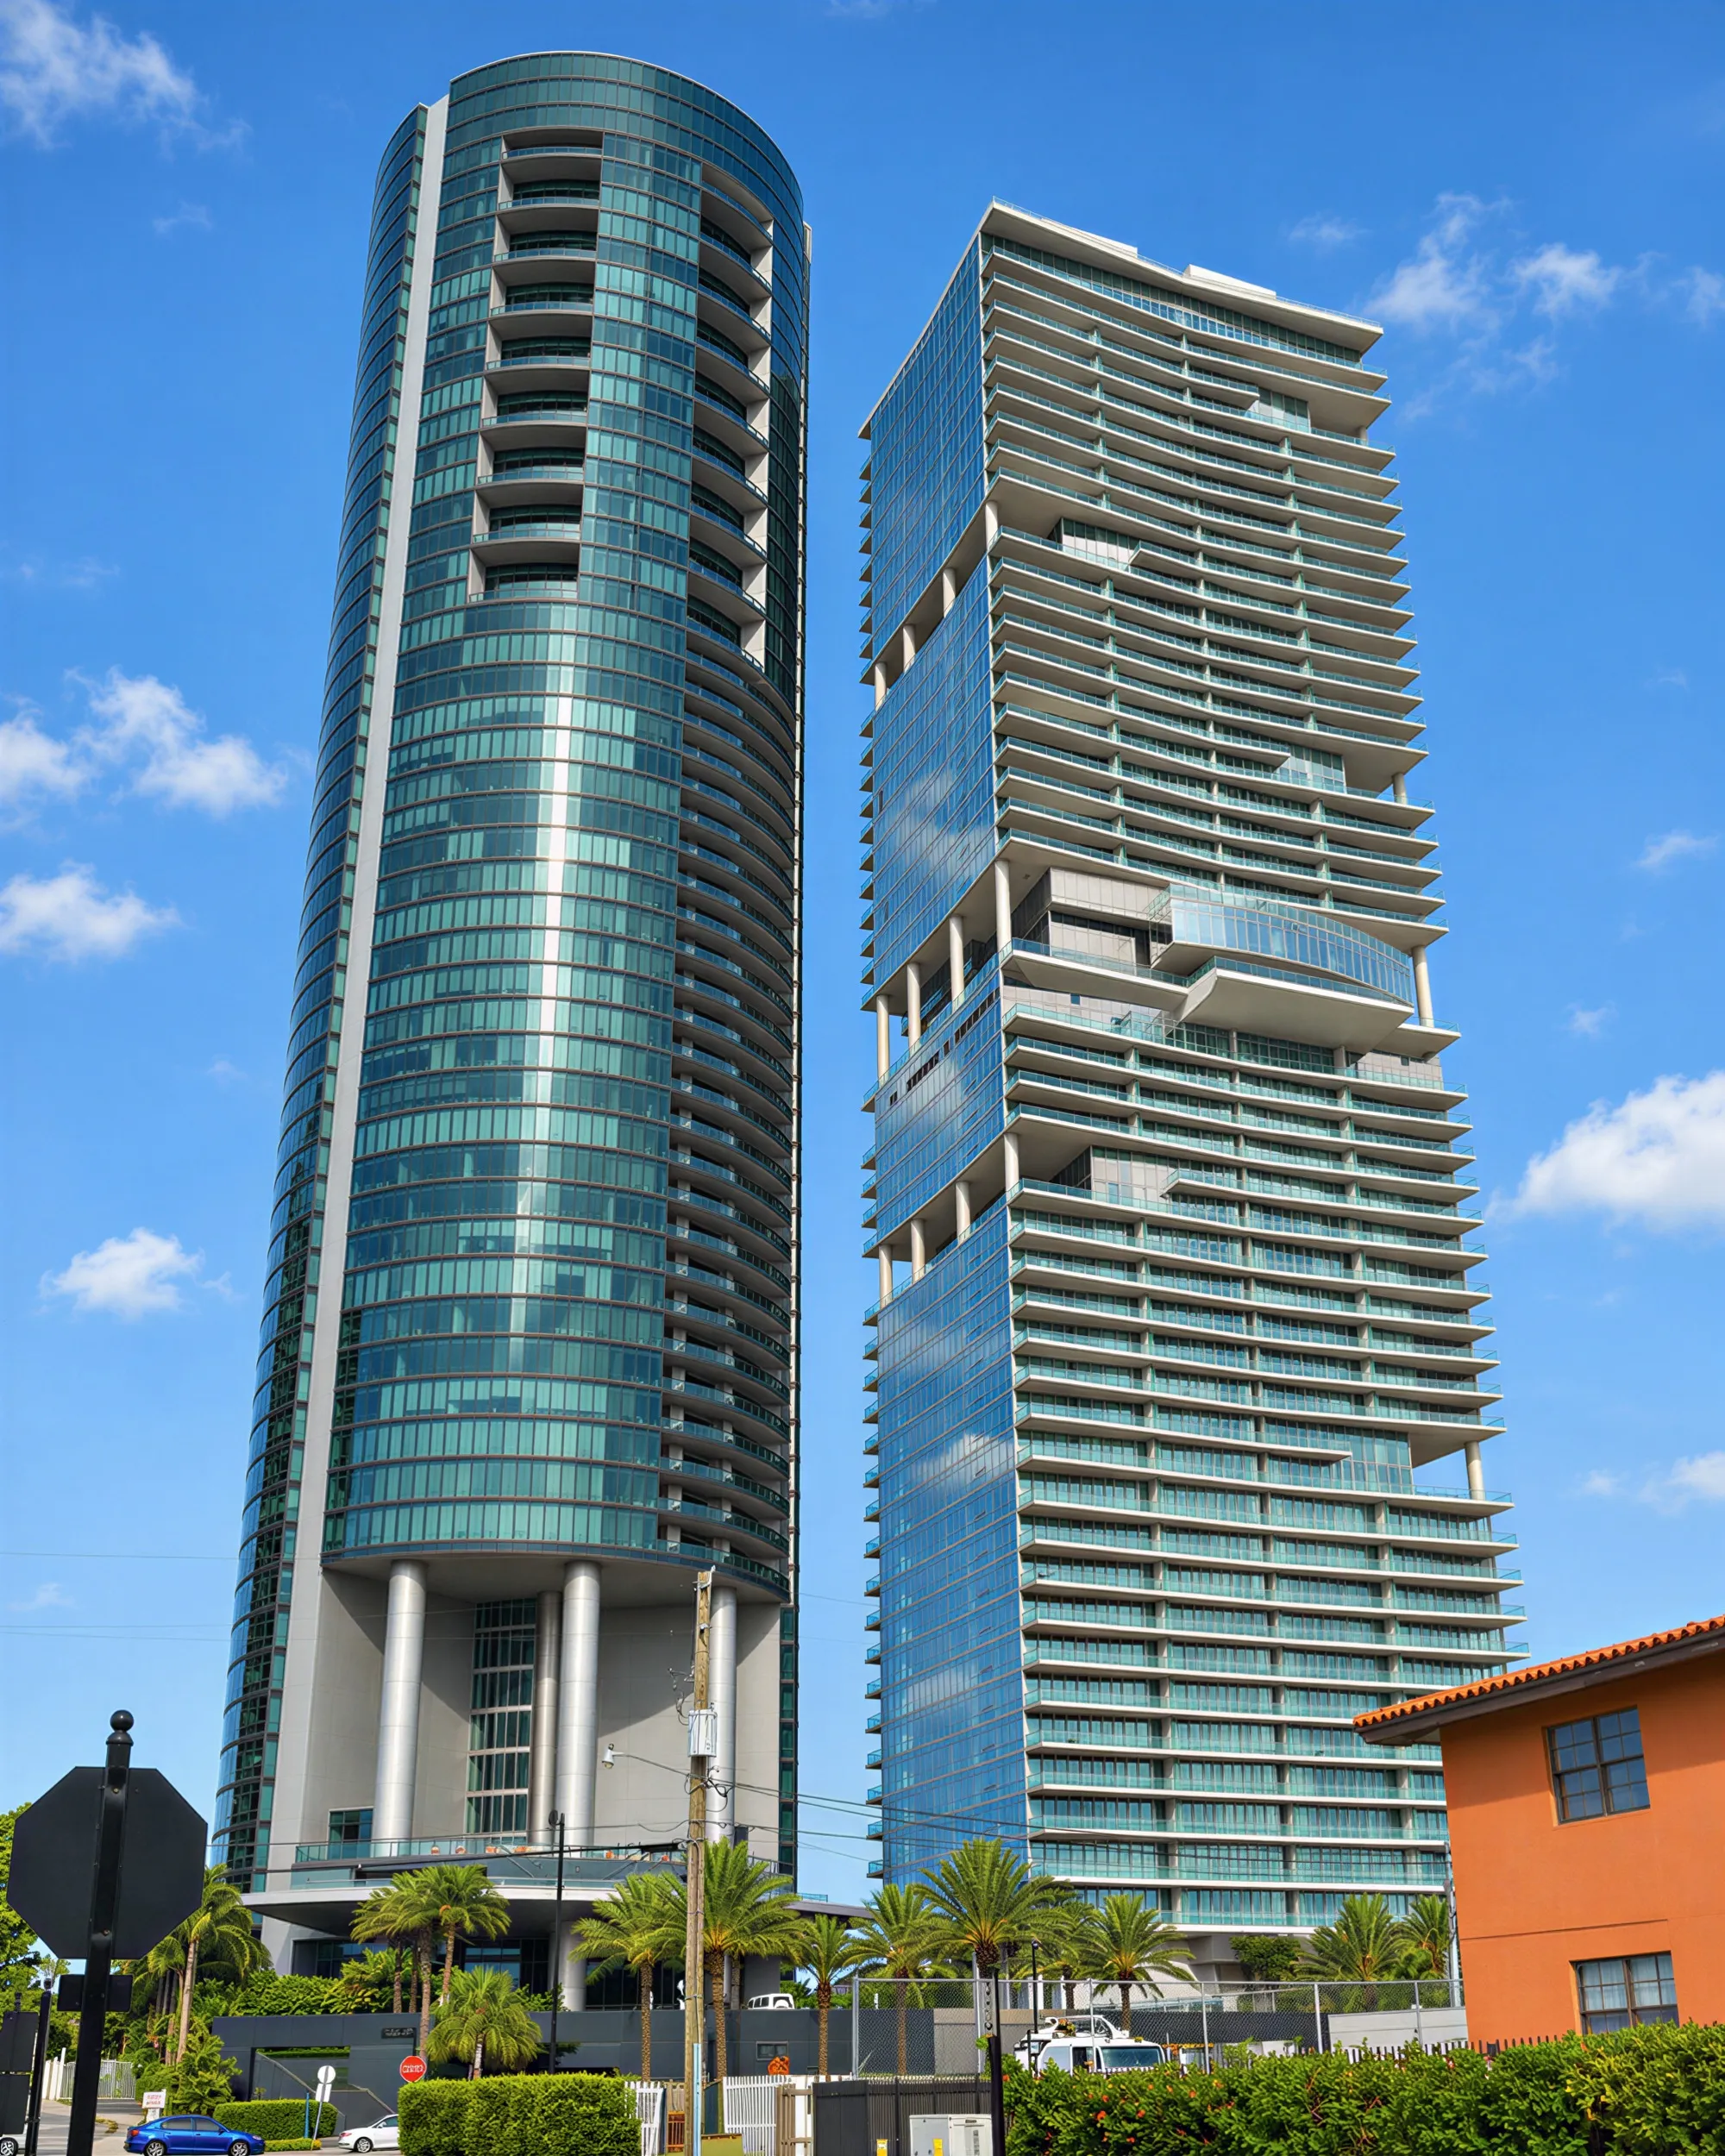
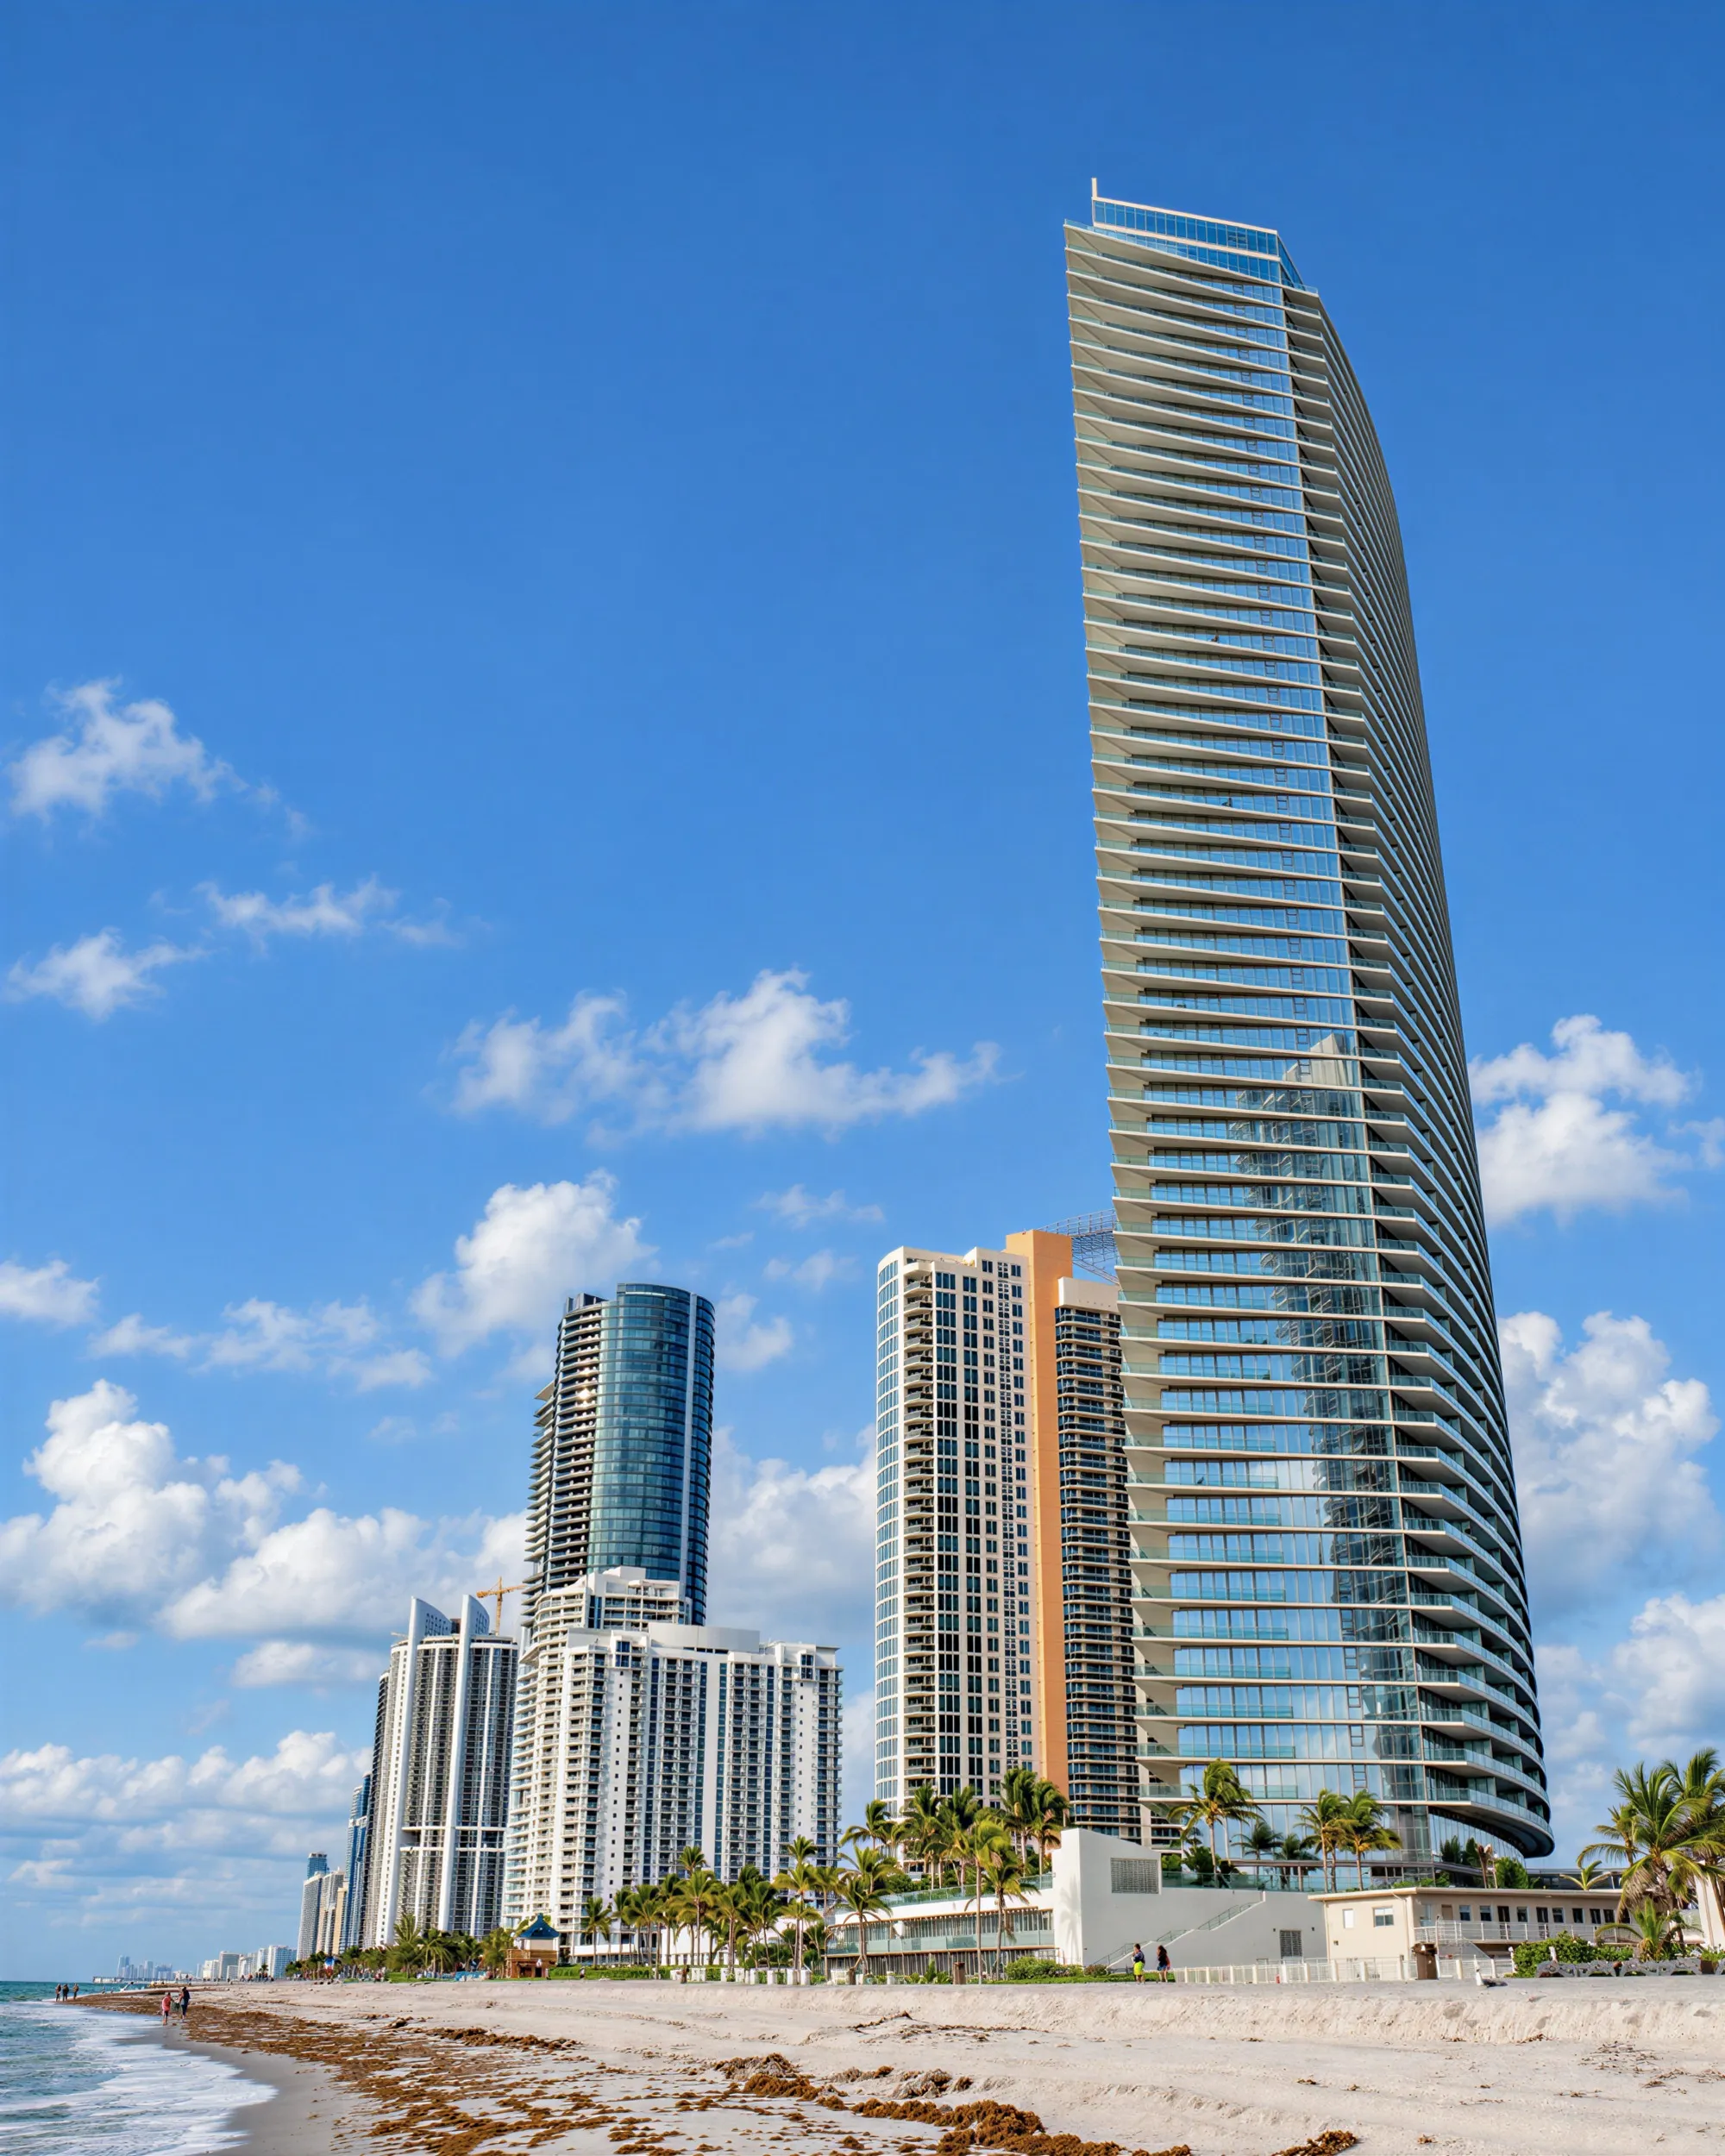
L'edificio stesso resta fuori dall'area allagabile all'1% l'anno. Le mappe della FEMA, l'agenzia federale per le emergenze, lo collocano in zona X non ombreggiata, a rischio minimo, sia oggi sia con le mappe riviste che entreranno in vigore il 19 febbraio 2027.
Le mappe attuali, in vigore dall'11 settembre 2009, segnano verso la spiaggia prima la zona X ombreggiata, con una probabilità di allagamento dello 0,2% l'anno, poi la zona AE. È l'area con probabilità dell'1% l'anno, dove chi concede un mutuo di norma pretende l'assicurazione contro le alluvioni; la quota di piena di riferimento è di 2,4 m (8 piedi). Sulla spiaggia comincia la zona VE, la fascia colpita dalle onde di tempesta e soggetta alle regole edilizie più severe, con circa 3 m (10 piedi).
La quota di piena di riferimento (base flood elevation) è l'altezza che l'acqua dovrebbe raggiungere in una piena con probabilità dell'1% l'anno, misurata dal livello di riferimento della mappa (NGVD29 sulle mappe attuali). Non è la profondità dell'acqua sopra il terreno.
Le mappe riviste lasciano la spiaggia in zona VE, sempre a circa 3 m (10 piedi) ma riferita a un altro livello (NAVD88). Fra l'edificio e la spiaggia disegnano una zona AO, cioè di allagamento poco profondo, dove il numero indicato è la profondità attesa dell'acqua sul terreno, 0,9 m (3 piedi). Il limite della zona VE si avvicina di circa 50 m: comincia a circa 50 m a est del punto dell'edificio, contro i circa 100 m di oggi. Tutte queste sono letture del National Flood Hazard Layer della FEMA, non determinazioni ufficiali.
Per la mareggiata, l'acqua di mare spinta a terra da un uragano, l'indirizzo ricade nella zona B della contea di Miami-Dade (Storm Surge Planning Zone B), come tutta Sunny Isles Beach e Golden Beach. La contea la considera esposta con uragani di categoria 2 o superiore, ma ordina le evacuazioni secondo la traiettoria e la mareggiata prevista di ciascuna tempesta, non solo secondo la categoria.
Assicurazione contro le alluvioni. Il programma nazionale di assicurazione contro le alluvioni (NFIP) copre al massimo 250.000 dollari per un edificio residenziale e 100.000 dollari per i beni contenuti. La polizza che un'associazione di condominio stipula per l'edificio arriva a 250.000 dollari per unità: con le 192 unità del registro, 48 milioni di dollari per questa torre. Per abitazioni di questo valore, ciò che supera i limiti dell'NFIP si assicura sul mercato privato.
Citizens, l'assicuratore di ultima istanza sostenuto dallo Stato della Florida, non può emettere la polizza del singolo proprietario (unit owner's policy) se ricostruire l'unità a nuovo, tra abitazione e beni contenuti, costa 700.000 dollari o più. Il tetto sale a 1 milione di dollari nelle contee in cui l'autorità statale di vigilanza sulle assicurazioni rileva una concorrenza insufficiente. Conta il costo di ricostruzione, non il prezzo d'acquisto, e la polizza dell'associazione per l'edificio è una questione distinta. Un agente assicurativo può dire se una determinata unità vi rientra.