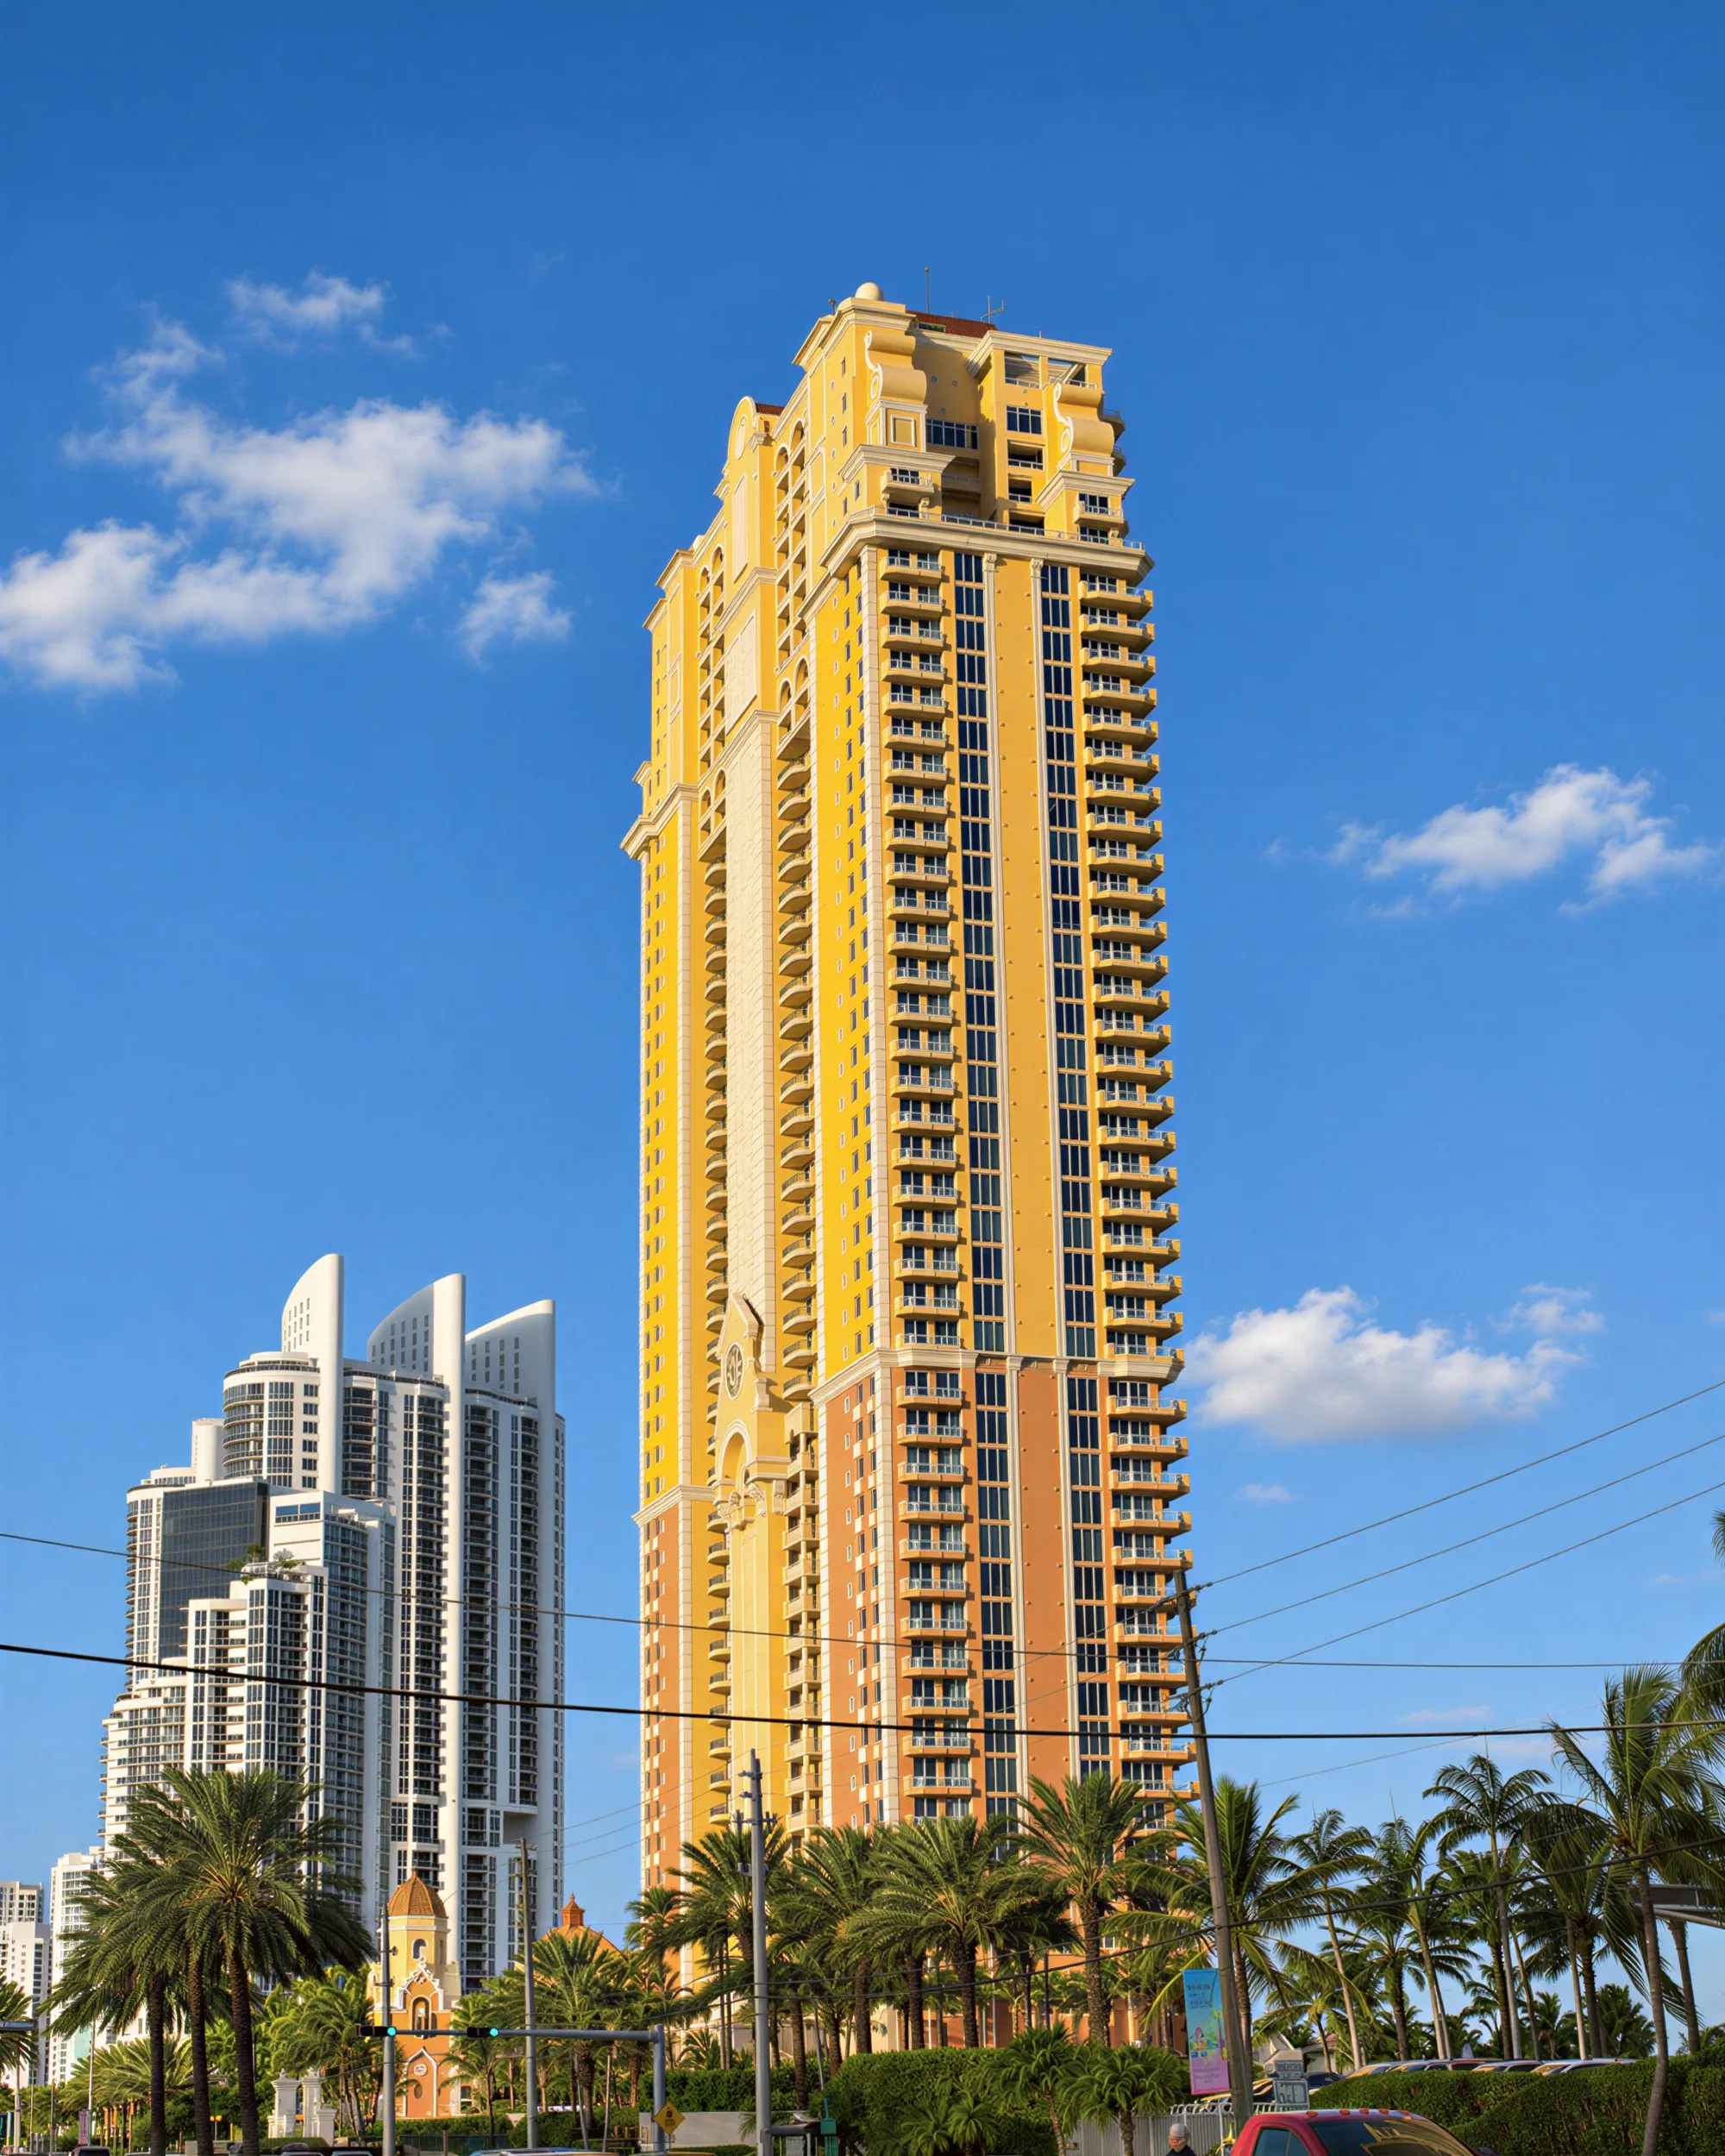
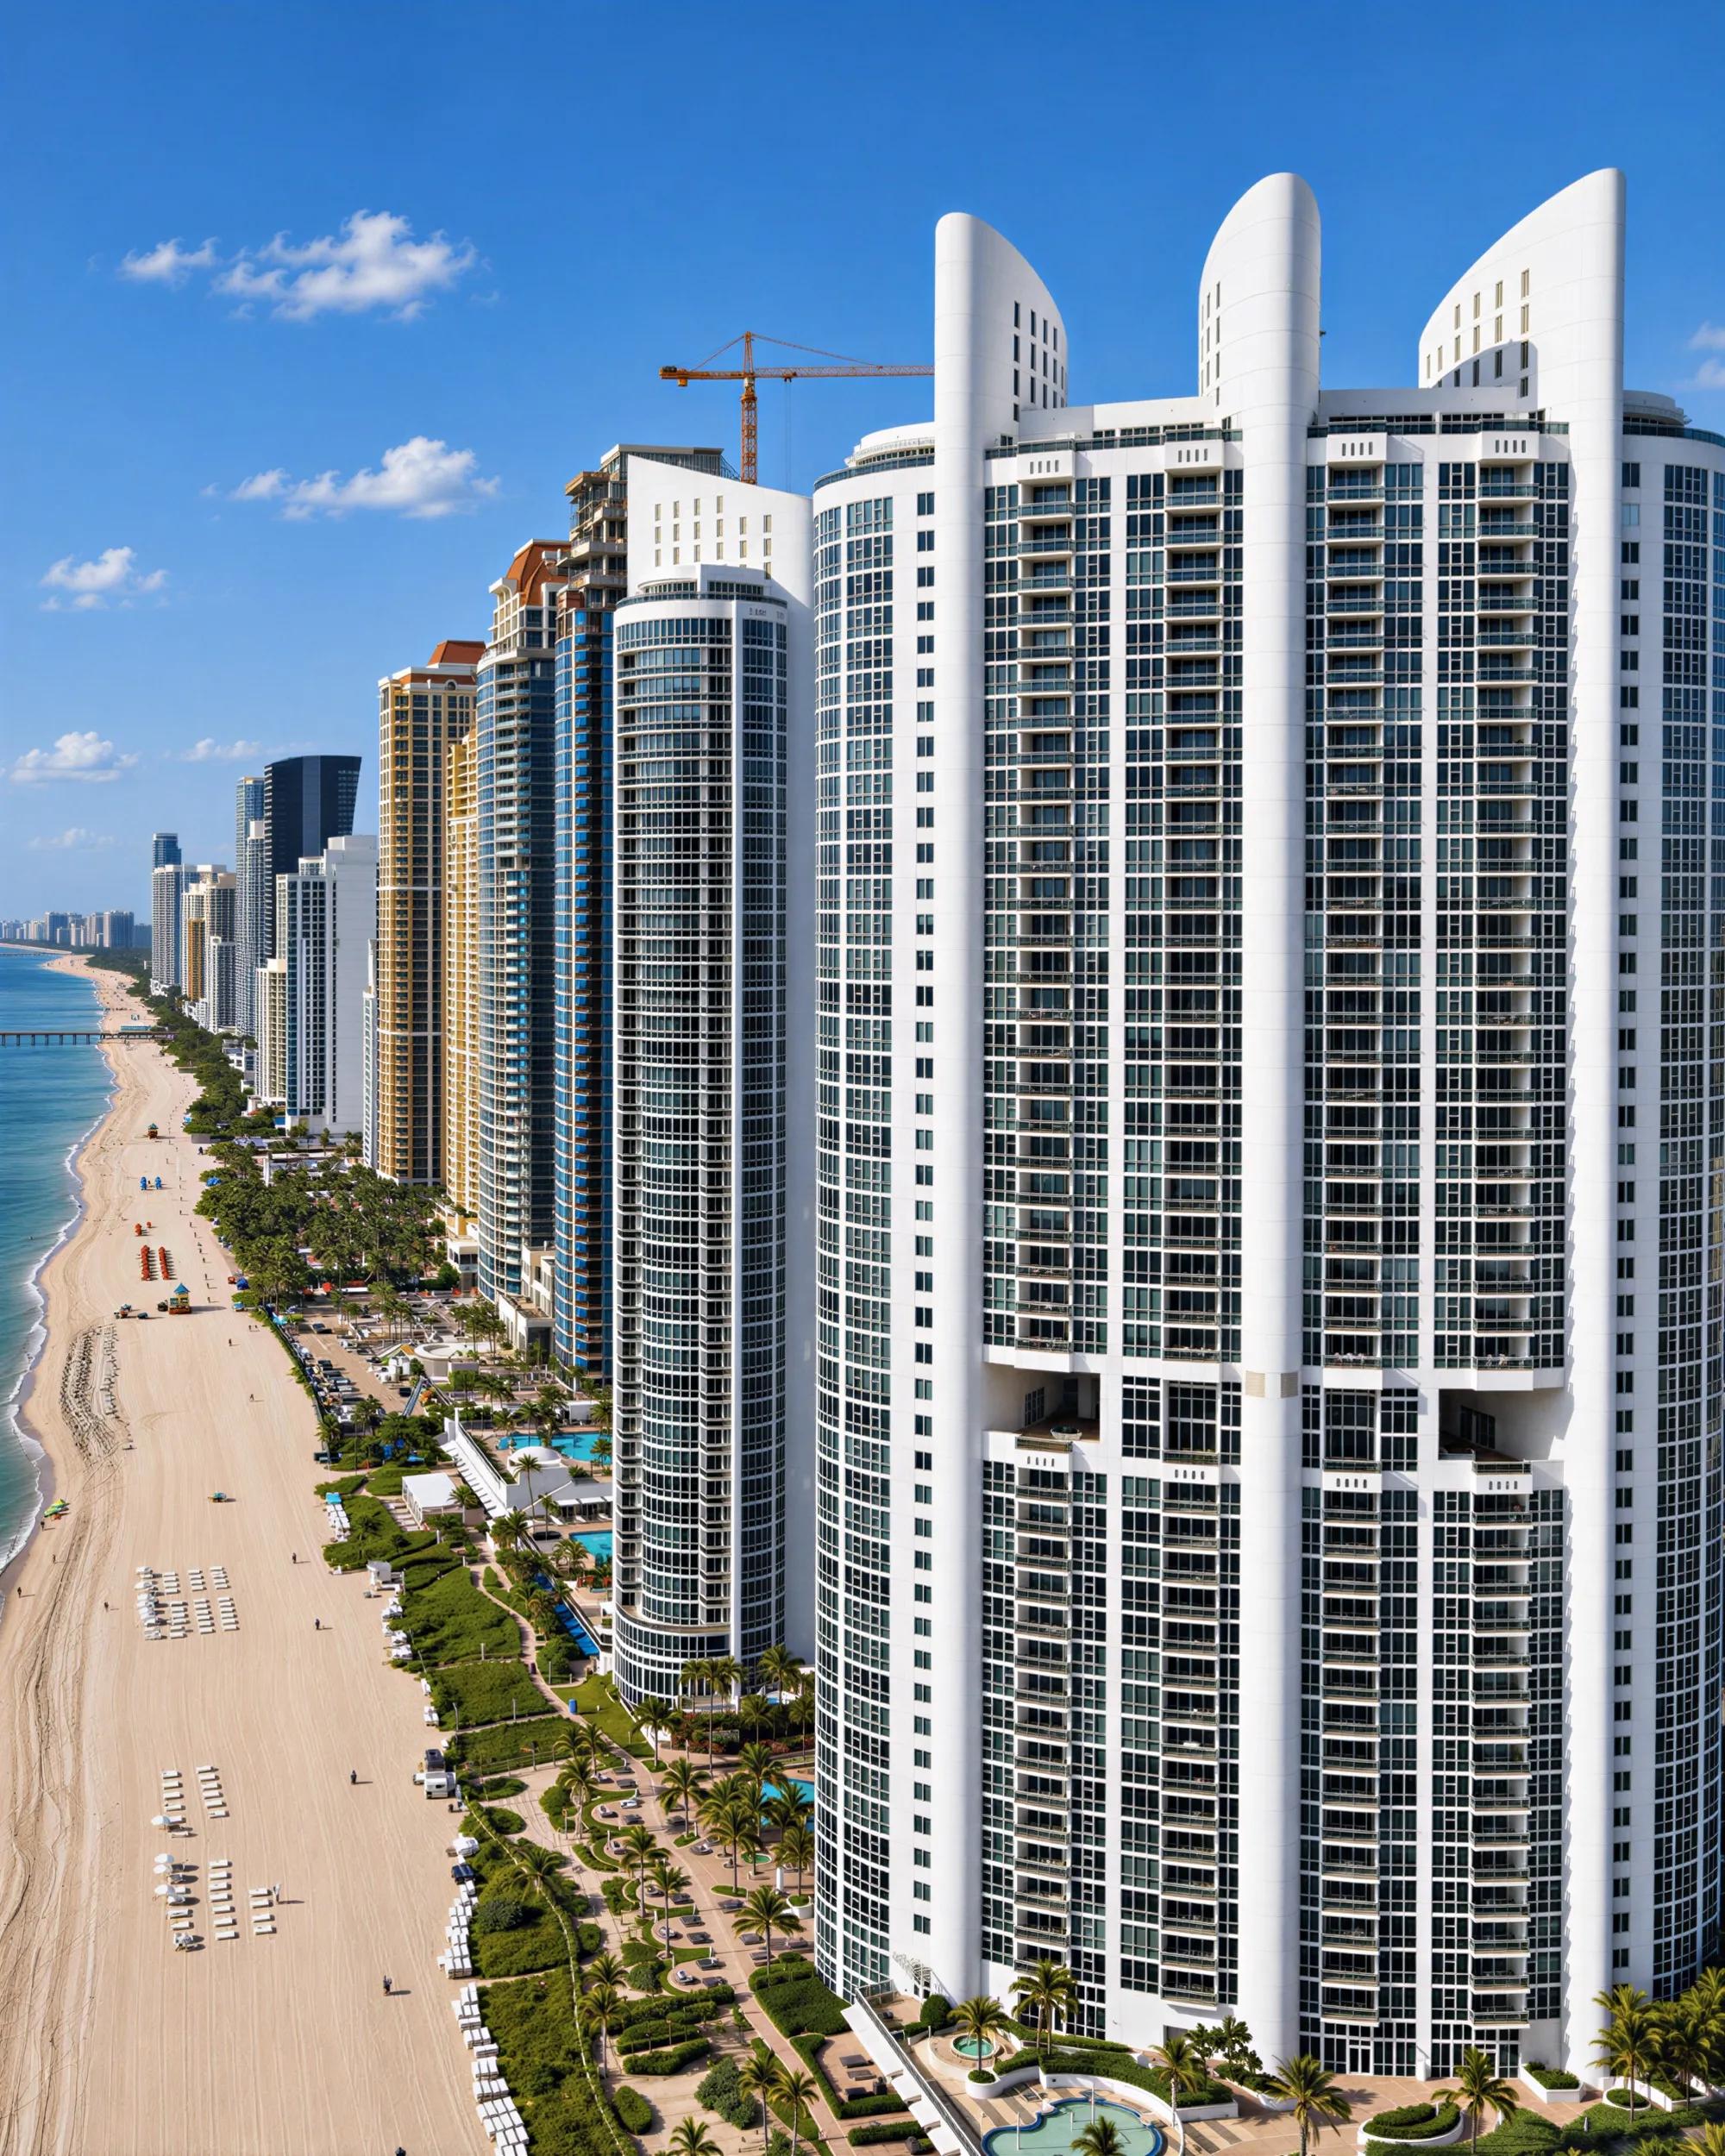
И по действующим, и по новым картам FEMA здание стоит в зоне минимального риска затопления — вне зоны, которую заливает наводнение с вероятностью 1% в год. Меняется в 2027 году только расстояние до волновой зоны.
Действующие карты вступили в силу 11 сентября 2009 года (лист 12086C0153L). Ближе к пляжу участок лежит в зоне AE — зоне затопления с вероятностью 1% в год, где ипотечный кредитор обычно требует страховку от наводнения. У воды — зона VE, куда при шторме бьют волны и где правила строительства самые строгие. Базовая отметка затопления (base flood elevation, BFE) в обеих зонах — 10 футов (3,0 м): это расчётная высота, до которой поднимется вода при наводнении с вероятностью 1% в год. Её отсчитывают от исходного уровня карты (NGVD29), и это не глубина воды над землёй.
Пересмотренные карты, которые вступают в силу 19 февраля 2027 года, оставляют здание в зоне X без заливки, а пляжную сторону участка — в зоне VE; полосы зоны AE между ними на новых картах нет. Отметка новой зоны VE — 12 футов, но отсчитана она от другого, более нового уровня (NAVD88), поэтому прямо сравнивать её с прежними 10 футами нельзя. Начинается эта зона примерно в 30 м к востоку от приблизительной точки здания, тогда как сегодня — в 70 м: граница придвигается к дому на 40 м, с точностью около 5 м.
Зоны прочитаны по Национальному слою зон затопления FEMA (National Flood Hazard Layer); это чтение карты, а не официальное определение зоны.
Как весь Санни-Айлс-Бич и Голден-Бич, адрес лежит в зоне B плана штормового нагона округа Майами-Дейд (Storm Surge Planning Zone). Нагон — морскую воду, которую ураган выталкивает на берег, — здесь ждут при ураганах категории 2 и сильнее. Эвакуацию округ объявляет по траектории и прогнозу нагона каждого шторма, а не только по его категории.
Страхование от наводнения. Федеральная программа страхования от наводнений (NFIP) покрывает до 250 000 долларов за жилое здание и до 100 000 долларов за имущество. Полис ассоциации кондоминиума на здание может достигать 250 000 долларов на каждую квартиру: для 39 квартир по реестру кондоминиумов это 9,75 млн долларов. Для квартир такой стоимости покрытие сверх лимитов NFIP покупают у частных страховщиков.
Страхование от урагана. Citizens — государственный страховщик Флориды «последней инстанции»: он берёт риск, когда частные компании отказываются. Полис владельца квартиры (unit owner's policy) в кондоминиуме Citizens не оформляет, если совокупная восстановительная стоимость жилья и имущества в нём составляет 700 000 долларов или больше. В округах, где страховой регулятор штата признал конкуренцию недостаточной, порог — 1 млн долларов. Считается именно восстановительная стоимость, а не цена покупки; полис ассоциации на здание — отдельный вопрос. Подойдёт ли под эти правила конкретная квартира, скажет страховой агент.